
 Av. Emrah Karatay
Ticari hayatta fatura, satılan malın veya yapılan işin bedelini gösteren en temel belgedir. Bir işletmeye fatura geldiğinde, faturadaki tutarın, miktarın veya fiyatın kendisi açısından doğru olup olmadığını kontrol etmesi gerekir. Çünkü 6102 sayılı Türk Ticaret Kanunu (TTK) m. 21/2 uyarınca, faturayı alan kişi sekiz gün içinde faturanın içeriğine itiraz etmezse bu içeriği kabul etmiş sayılır. Bu kural, uygulamada sıklıkla yanlış anlaşılır. Sekiz günlük sürenin geçmesi, faturadaki alacağı kesinleştirmez ve taraflar arasında hiç kurulmamış bir sözleşmeyi var saymaz. Yalnızca ispat yükünü faturayı alan kişiye geçirir. Bu yazıda sekiz günlük itiraz süresinin anlamı, itirazın nasıl yapılacağı, e-fatura uygulaması ve davada ispat yükünün nasıl dağıldığı ele alınmaktadır.
KISA CEVAP
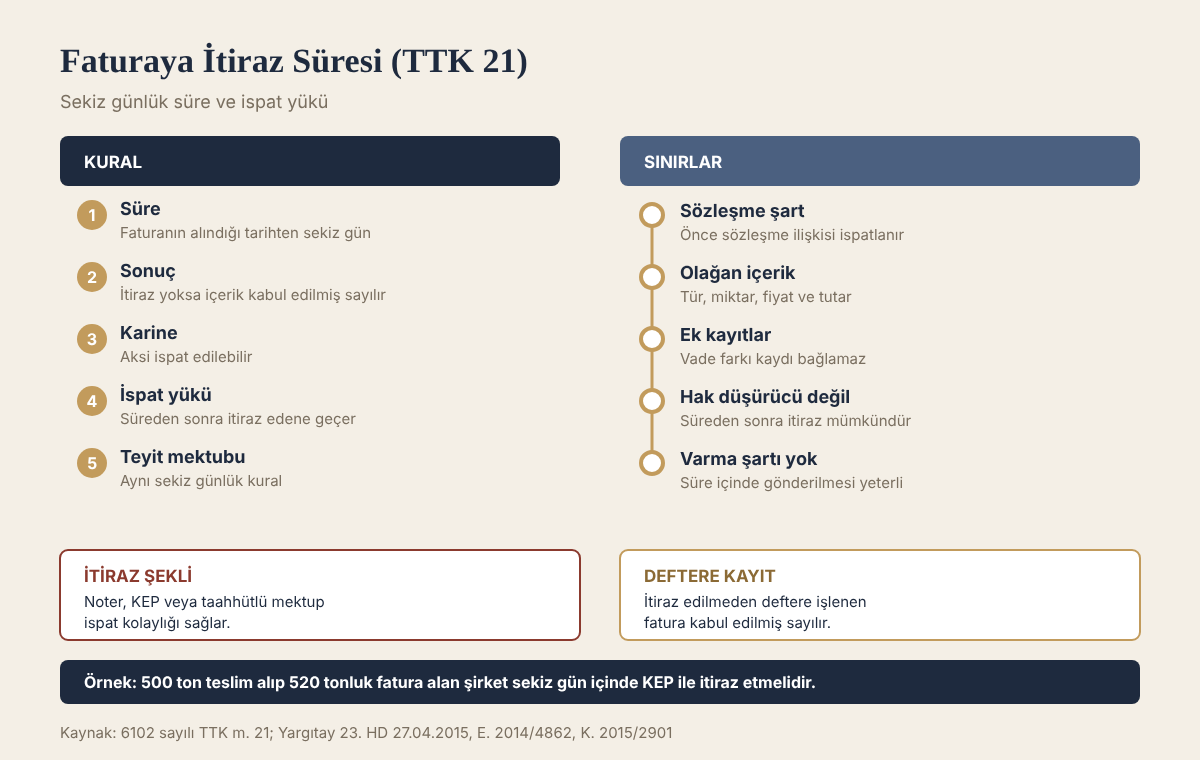
- Faturayı alan kişi, aldığı tarihten itibaren sekiz gün içinde içeriğine itiraz etmezse bu içeriği kabul etmiş sayılır (TTK m. 21/2).
- Bu kabul, aksi ispat edilebilen bir karinedir. Sekiz günden sonra da itiraz edilebilir; ancak ispat yükü faturayı alana geçer.
- Karineden yararlanmak için taraflar arasında bir sözleşme ilişkisinin bulunması ve faturanın bu sözleşmenin ifasıyla ilgili olması gerekir.
- Sözleşme ilişkisi inkâr edilirse faturayı düzenleyen, önce bu ilişkiyi başka delillerle ispat etmelidir.
- Karine yalnızca faturanın olağan içeriği için geçerlidir; faturaya eklenen vade farkı veya cezai şart gibi kayıtlar itiraz edilmese de bağlayıcı olmaz.
- İtirazın sekiz gün içinde yapılması yeterlidir; karşı tarafa bu süre içinde ulaşması gerekmez.
Kanun metni
6102 sayılı Türk Ticaret Kanunu m. 21/1-3
(1) Ticari işletmesi bağlamında bir mal satmış, üretmiş, bir iş görmüş veya bir menfaat sağlamış olan tacirden, diğer taraf, kendisine bir fatura verilmesini ve bedeli ödenmiş ise bunun da faturada gösterilmesini isteyebilir. (2) Bir fatura alan kişi aldığı tarihten itibaren sekiz gün içinde, faturanın içeriği hakkında bir itirazda bulunmamışsa bu içeriği kabul etmiş sayılır. (3) Telefonla, telgrafla, herhangi bir iletişim veya bilişim aracıyla veya diğer bir teknik araçla ya da sözlü olarak kurulan sözleşmelerle yapılan açıklamaların içeriğini doğrulayan bir yazıyı alan kişi, bunu aldığı tarihten itibaren sekiz gün içinde itirazda bulunmamışsa, söz konusu teyit mektubunun yapılan sözleşmeye veya açıklamalara uygun olduğunu kabul etmiş sayılır.
Fatura nedir?
213 sayılı Vergi Usul Kanunu (VUK) m. 229’a göre fatura, satılan mal veya yapılan iş karşılığında müşterinin borçlandığı tutarı göstermek üzere malı satan veya işi yapan tarafından müşteriye verilen ticari belgedir. Faturada düzenlenme tarihi, seri ve sıra numarası, düzenleyenin ve müşterinin kimlik bilgileri, malın veya işin türü, miktarı, fiyatı ve tutarı bulunur (VUK m. 230). Fatura, malın teslimi veya hizmetin yapıldığı tarihten itibaren en geç yedi gün içinde düzenlenmelidir; bu süre içinde düzenlenmeyen fatura vergi hukuku bakımından hiç düzenlenmemiş sayılır (VUK m. 231/5).
Ticaret hukuku bakımından faturanın işlevi, sözleşmenin ifasını belgelemektir. Fatura, sözleşmeyi kuran bir belge değildir. Taraflar arasında önceden kurulmuş bir satış, eser veya hizmet sözleşmesinin hangi miktar ve bedelle yerine getirildiğini gösterir.
Sekiz günlük sürenin anlamı
TTK m. 21/2’deki kural, faturayı düzenleyen lehine ve faturayı alan aleyhine bir karine kurar. Karine, faturanın içeriğinin taraflar arasındaki sözleşmeye uygun olduğu yönündedir. Yargıtay bu karinenin sınırlarını ayrıntılı biçimde açıklamıştır:
Yargıtay 23. Hukuk Dairesi, 27.04.2015 tarihli, E. 2014/4862, K. 2015/2901 sayılı kararı
Fatura sözleşmenin kurulması safhasıyla ilgili olmayıp ifasına ilişkin olduğundan öncelikle temel bir borç ilişkisinin bulunması gerekir. TTK’nın 23. maddesinin 2 ve 3. fıkrasındaki karine aksi ispat edilebilen adi bir karinedir. … Öte yandan, sadece faturanın tebliğ edilmiş olması akdi ilişkinin varlığını ispatlamaz. Karşı tarafın akdi ilişkiyi inkâr etmesi halinde tacir, öncelikle akdi ilişkiyi başkaca delillerle ispatlamalıdır.
Karar, mülga 6762 sayılı Kanun’un 23/2. maddesine dayanmaktadır. Bu hüküm, yürürlükteki TTK m. 21/2 ile aynı içeriktedir. Kararda belirtilen ilkeler Yargıtay İçtihadı Birleştirme Büyük Genel Kurulu’nun 27.06.2003 tarihli, E. 2001/1, K. 2003/1 sayılı kararına dayanır ve bugün de uygulanmaktadır.
Bu kararın ortaya koyduğu ilkeler şöyle özetlenebilir:
Önce sözleşme, sonra fatura. Karineden yararlanmak için taraflar arasında bir sözleşme ilişkisinin bulunması gerekir. Hiç iş ilişkisi olmayan bir kişiye fatura göndermek ve sekiz gün beklemek, alacak yaratmaz. Böyle bir belge en fazla bir sözleşme teklifi sayılabilir ve bu teklife sessiz kalınması kabul anlamına gelmez.
Karine aksi ispat edilebilir. Sekiz gün geçtikten sonra da faturayı alan kişi, faturanın sözleşmeye uygun olmadığını her türlü delille ispat edebilir. Sürenin geçmesinin tek sonucu, ispat yükünün yer değiştirmesidir.
Süre hak düşürücü değildir. Sekiz günlük süre ne zamanaşımı ne de hak düşürücü süredir. Süreden sonra itiraz etmek mümkündür; ancak bu durumda faturanın yanlış olduğunu itiraz eden kişi ispatlamak zorundadır.
Olağan içerikle sınırlıdır. Karine yalnızca bir faturada bulunması gereken bilgiler, yani malın veya işin türü, miktarı, fiyatı ve tutarı için geçerlidir. Faturaya tek taraflı olarak eklenen “vadesinde ödenmezse aylık yüzde beş vade farkı uygulanır” veya “uyuşmazlıklarda X mahkemeleri yetkilidir” gibi kayıtlar, itiraz edilmese bile karşı tarafı bağlamaz.
İspat yükü nasıl dağılır?
Faturaya dayalı alacak davalarında ispat yükü aşağıdaki sırayla belirlenir:
- Faturayı düzenleyen, faturanın karşı tarafa tebliğ edildiğini ispat eder.
- Tebliğ ispatlanırsa, faturayı alan kişi sekiz gün içinde itiraz ettiğini veya faturayı iade ettiğini ispat etmelidir.
- Sekiz gün içinde itiraz edilmişse, fatura içeriğinin sözleşmeye uygun olduğunu faturayı düzenleyen ispat eder.
- Süresinde itiraz edilmemişse, fatura içeriğinin sözleşmeye uygun olmadığını faturayı alan ispat eder.
Faturayı alan tacir, faturayı süresinde itiraz etmeksizin kendi ticari defterlerine borç olarak kaydetmişse, fatura içeriğini kabul etmiş sayılır. Bu durumda alacak, faturayı alanın kendi defterleriyle ispatlanmış olur. Ticari defterlerin davadaki önemi sitemizdeki Ticari Defterlerin Delil Niteliği yazısında açıklanmıştır.
Faturaya nasıl itiraz edilir?
TTK, faturaya itiraz için özel bir şekil öngörmemiştir. Ancak itirazın sonradan ispatlanabilmesi gerekir. Bu nedenle itirazın aşağıdaki yollardan biriyle yapılması önerilir:
Noter ihtarnamesi. En güvenli yoldur. İtirazın tarihi ve içeriği resmî olarak belgelenir.
Kayıtlı elektronik posta (KEP). Tacirler arasında yaygınlaşan bu yol, gönderim ve teslim tarihini kesin olarak kaydeder.
Taahhütlü mektup. Gönderim tarihi posta kayıtlarıyla ispatlanabilir.
Faturanın iadesi. Kâğıt faturalarda faturanın üzerine itiraz gerekçesi yazılarak iade edilmesi de itiraz sayılır. İade tarihinin belgelenmesi gerekir.
İtiraz dilekçesinde hangi faturaya itiraz edildiği (tarih ve numara), itirazın konusu ve gerekçesi açıkça yazılmalıdır. “Faturayı kabul etmiyoruz” şeklinde genel bir ifade yerine “faturada 1.000 adet gösterilen ürünün 800 adedi teslim alınmıştır” veya “birim fiyat sözleşmede 120 TL olarak belirlenmiştir” gibi somut bir itiraz, ileride ispat bakımından daha güçlü sonuç doğurur.
Sekiz günlük süre içinde itirazın gönderilmesi yeterlidir. Yargıtay, itirazın sekiz gün içinde karşı tarafa ulaşmasının şart olmadığını kabul etmektedir.
E-fatura ve e-arşiv faturada itiraz
E-fatura sistemine kayıtlı mükellefler arasında temel senaryo ile gönderilen faturada alıcının sistem üzerinden kabul veya red seçeneği yoktur; fatura alıcının sistemine ulaştığı anda düzenlenmiş sayılır. Ticari senaryoda ise alıcı, faturayı sistem üzerinden belirli süre içinde reddedebilir. Hangi senaryonun kullanıldığına bakılmaksızın, TTK m. 21/2 bakımından süre faturanın alıcıya ulaştığı tarihten başlar. Sistem üzerinden red imkânı bulunmayan hâllerde alıcı, noter, KEP veya taahhütlü mektup yoluyla itirazda bulunmalıdır. E-fatura sisteminde faturanın alıcının sistemine ulaştığı tarih kayıt altında olduğundan, tebliğ konusunda uyuşmazlık daha az yaşanır.
E-arşiv faturada fatura, alıcıya elektronik posta veya kâğıt çıktısı olarak iletilir. Elektronik postayla gönderilen faturalarda postanın alıcıya ulaştığının ispatı faturayı düzenleyene aittir.
Teyit mektubu
TTK m. 21/3, faturaya benzer bir kuralı teyit mektupları için de öngörür. Telefonla, elektronik yolla veya sözlü olarak kurulan bir sözleşmenin içeriğini doğrulayan bir yazıyı alan kişi, sekiz gün içinde itiraz etmezse yazının sözleşmeye uygun olduğunu kabul etmiş sayılır. Uygulamada telefonla verilen siparişlerden sonra gönderilen “sipariş teyit” yazıları bu kapsamdadır. Bu karine de aksi ispat edilebilir niteliktedir.
Faturaya dayalı icra takibi
Fatura alacağı için alacaklı, genel haciz yoluyla ilamsız takip başlatabilir. Borçlu takibe itiraz ederse alacaklı, itirazın tebliğinden itibaren bir yıl içinde itirazın iptali davası açabilir. Bu davadan önce arabulucuya başvurmak dava şartıdır. Ayrıntılar sitemizdeki Ticari Davalarda Zorunlu Arabuluculuk yazısında yer almaktadır. Fatura, kambiyo senedi olmadığından faturaya dayanarak kambiyo senetlerine özgü takip yapılamaz.
Uygulamadan örnek olaylar
Örnek 1: Bir inşaat şirketi, tedarikçisinden 500 ton demir satın alır. Tedarikçi, 520 ton üzerinden fatura düzenler. İnşaat şirketi faturayı aldıktan üç gün sonra KEP ile itiraz eder ve 500 ton teslim aldığını bildirir. Alacak davasında tedarikçi, 520 ton teslim ettiğini ispat etmek zorundadır.
Örnek 2: Aynı olayda inşaat şirketi faturaya itiraz etmez ve faturayı muhasebe kayıtlarına işler. Altı ay sonra açılan davada 20 tonun teslim edilmediğini ileri sürer. Şirket bu iddiasını kantar fişleri ve irsaliyelerle ispatlarsa fazla tutardan sorumlu tutulmaz; ancak ispat yükü artık kendisindedir.
Örnek 3: Hiçbir ticari ilişkisi bulunmayan bir firmadan bir şirkete “danışmanlık hizmeti” adıyla fatura gelir. Şirket itiraz etmez. Fatura düzenleyen firma alacak davası açar. Şirket sözleşme ilişkisini inkâr ettiğinden, davacı firmanın öncelikle taraflar arasında bir danışmanlık sözleşmesi bulunduğunu başka delillerle ispat etmesi gerekir. Yalnızca faturanın gönderilmiş olması bu ispat için yeterli değildir.
Süreç
- Fatura geldiğinde alındığı tarih kaydedilir.
- Fatura, sözleşme, sipariş, irsaliye ve teslim belgeleriyle karşılaştırılır.
- Uyuşmazlık varsa sekiz gün içinde noter, KEP veya taahhütlü mektupla somut gerekçeli itiraz gönderilir.
- İtiraz edilen fatura ticari defterlere borç olarak işlenmez.
- Uyuşmazlık sürerse arabuluculuk ve dava aşamasında itiraz belgesi ve teslim kayıtları delil olarak sunulur.
Güncel Yargıtay kararları
Yargıtay’ın son yıllardaki kararları, TTK m. 21/2 karinesinin kapsamını iki yönden daraltmaktadır: faturayı kimin düzenlediği ve faturada neyin yazdığı.
Faturayı düzenleyenin tacir olması şartı
Hukuk Genel Kurulu, karinenin ancak ticari işletmesi gereği mal satan, üreten ya da iş gören bir tacirin düzenlediği fatura için işleyeceğini kabul etmiştir. Esnafın gönderdiği faturaya itiraz edilmemesi, içeriğin kabul edildiği sonucunu doğurmaz. Aynı kararda olağan içerik dışında kalan kayıtlar bakımından ispat yükünün yer değiştirmeyeceği de açıkça belirtilmiştir.
Yargıtay Hukuk Genel Kurulu, E. 2025/289, K. 2026/366, T. 10.06.2026
Dolayısıyla faturaya sekiz gün içinde itiraz edilmemesi durumunda faturanın olağan içeriği dışında kalan konular bakımından 6102 sayılı Kanun’un 21/2 maddesinde öngörüldüğü şekilde ispat yükü yer değiştirmiş olmaz. Yani sözleşmeye aykırı şekilde düzenlenen faturaya itiraz edilmemesi aleyhe sonuç doğurmayacak ve faturadaki bedelin kesinleşmesine neden olmayacaktır.
Süresinde itirazın sonucu
Hukuk Genel Kurulu daha önceki bir kararında, sekiz gün içinde itiraz edilmesi hâlinde fatura içeriğinin doğruluğunu faturayı düzenleyen tacirin ispat etmesi gerektiğini vurgulamıştır (Yargıtay Hukuk Genel Kurulu, E. 2019/5, K. 2022/90, T. 08.02.2022). Karar, yukarıda anlatılan ispat sıralamasını doğrular niteliktedir.
Karinenin aksi ispat edilebilir
Yargıtay 6. Hukuk Dairesi de süresinde itiraz etmeyen taraf aleyhine işleyen karinenin aksinin ispatının mümkün olduğunu tekrar etmiştir.
Yargıtay 6. Hukuk Dairesi, E. 2023/574, K. 2024/1479, T. 14.05.2024
Faturaya süresinde itiraz etmemiş taraf aleyhine getirilen bu karinenin aksinin ispatı mümkündür.
Uygulamada sık yapılan hatalar
- Sözleşme ilişkisini inkâr eden davalıya karşı yalnızca faturaya ve tebliğ belgesine dayanmak. Önce sözleşme ilişkisi; sipariş yazısı, irsaliye, yazışma veya ticari defter kayıtlarıyla ispatlanmalıdır.
- Esnaf ya da tacir olmayan kişi tarafından düzenlenen faturada TTK m. 21/2 karinesine güvenmek. Bu durumda alacak genel ispat kurallarına göre kanıtlanır.
- Vade farkı, faiz oranı veya yetkili mahkeme kaydının, itiraz edilmedi diye bağlayıcı hâle geldiğini düşünmek. Bu kayıtlar faturanın olağan içeriğine girmez.
- İtirazı telefonla ya da tarihi belgelenemeyen bir e-postayla yapmak. İtirazın sekiz gün içinde gönderildiği sonradan ispatlanabilmelidir.
- Faturaya süresinde itiraz edip aynı faturayı ticari defterlere itirazsız borç olarak kaydetmek. Defter kaydı, itirazla çelişen bir delil olarak karşıya çıkabilir.
Sıkça sorulan sorular
Faturaya itiraz süresi kaç gündür?
Faturanın alındığı tarihten itibaren sekiz gündür (TTK m. 21/2).
Sekiz gün geçtikten sonra faturaya itiraz edilebilir mi?
Edilebilir. Ancak bu durumda faturanın sözleşmeye uygun olmadığını itiraz eden taraf ispatlamak zorundadır.
Faturaya itiraz edilmezse borç kesinleşir mi?
Kesinleşmez. Yalnızca fatura içeriğinin doğru olduğu yönünde aksi ispat edilebilen bir karine doğar. Taraflar arasında sözleşme ilişkisi yoksa karine de işlemez.
Faturaya itiraz nasıl yapılır?
Kanun özel bir şekil öngörmemiştir. İspat kolaylığı için noter ihtarnamesi, KEP veya taahhütlü mektup tercih edilmelidir.
Faturadaki vade farkı kaydı bağlayıcı mıdır?
Sözleşmede kararlaştırılmamışsa, faturaya tek taraflı olarak eklenen vade farkı kaydı itiraz edilmese de bağlayıcı değildir.
Sonuç
Sekiz günlük itiraz süresi, faturayı alan işletme için önemli bir dikkat yükü getirir; ancak sürenin geçmesi her şeyin kaybedildiği anlamına gelmez. Karine, yalnızca var olan bir sözleşmenin ifasına ilişkin ve faturanın olağan içeriğiyle sınırlı olarak işler ve aksi ispat edilebilir. İşletmelerin gelen faturaları düzenli kontrol etmesi, uyuşmazlık hâlinde somut gerekçeli ve ispatlanabilir bir itiraz göndermesi ve itiraz ettiği faturayı defterlerine işlememesi gerekir.
İlgili yazılar: Cari Hesap Nedir? Cari Hesap Sözleşmesi, Bakiye Alacağı ve Cari Hesap Takibi (TTK 89), Satım Sözleşmesinde Malın Teslimi Nasıl İspatlanır? Fatura, İrsaliye, İmza
Mevzuat: 6102 sayılı Türk Ticaret Kanunu · 213 sayılı Vergi Usul Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.