
 Av. Emrah Karatay
Tacirler arasındaki alacak davalarının büyük bölümü, sonunda bilirkişinin tarafların ticari defterlerini incelemesiyle çözülür. Bir şirketin yıllar boyunca tuttuğu yevmiye defteri, defteri kebiri ve envanter defteri, mahkeme önünde sözleşme veya senet kadar güçlü bir delil olabilir. Ancak bu güç kendiliğinden doğmaz. 6100 sayılı Hukuk Muhakemeleri Kanunu (HMK) m. 222, ticari defterlerin sahibi lehine delil olabilmesini sıkı şartlara bağlamıştır: Defterler kanuna uygun ve eksiksiz tutulmuş, açılış ve kapanış onayları yaptırılmış ve kayıtları birbirini doğrulamış olmalıdır. Bu şartları taşımayan defter, sahibinin aleyhine delil olur. Bu yazıda ticari defterlerin hangi şartlarla delil sayıldığı, karşı tarafın defterlerine dayanmanın sonuçları, defterlerin ibrazı ve kaybolması hâlinde yapılması gerekenler ele alınmaktadır.
KISA CEVAP
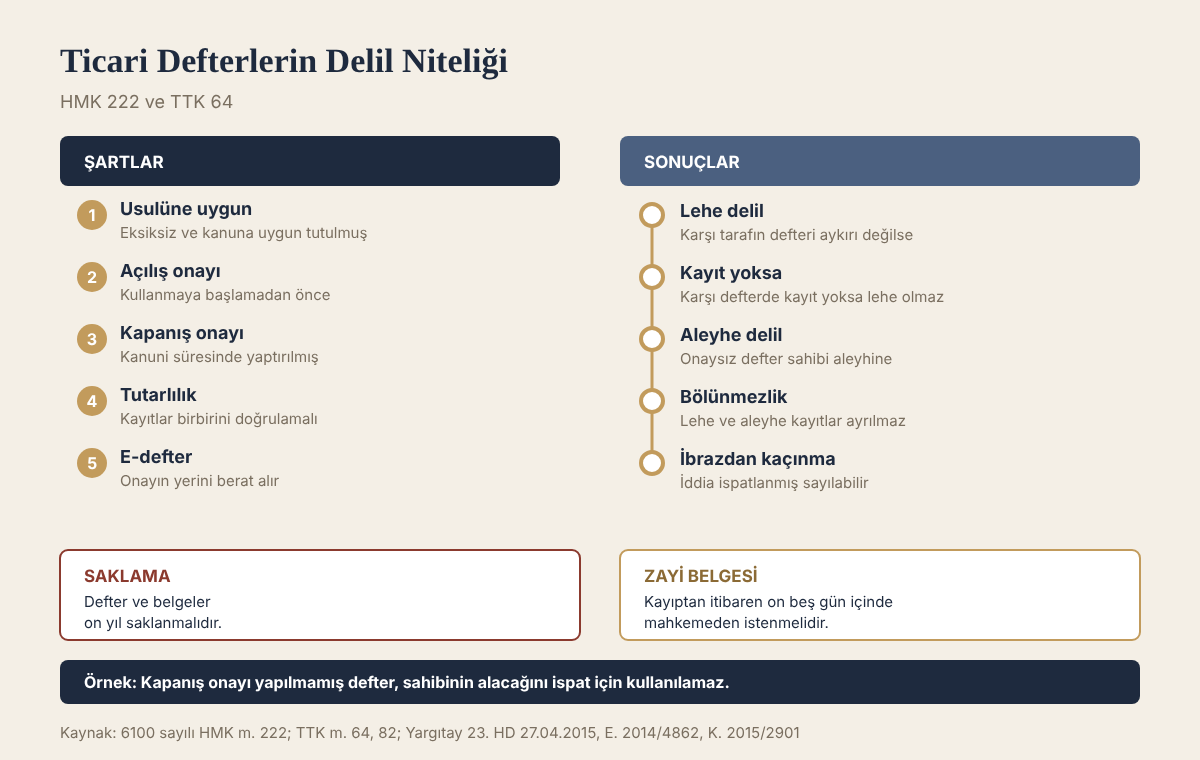
- Usulüne uygun tutulmuş, açılış ve kapanış onayları yaptırılmış ve kayıtları birbirini doğrulayan ticari defterler ticari davalarda delildir (HMK m. 222/2).
- Bu defterler sahibi lehine delil olabilmek için karşı tarafın usulüne uygun defterlerindeki kayıtlarla çelişmemelidir (HMK m. 222/3).
- Açılış veya kapanış onayı bulunmayan defterler sahibi aleyhine delil olur (HMK m. 222/4).
- Karşı tarafın defterlerindeki kayıtları kabul edeceğini bildiren tarafa karşı, defterlerini ibrazdan kaçınan taraf, iddiayı kabul etmiş sayılır (HMK m. 222/5).
- Tacir, ticari defterlerini ve belgelerini on yıl saklamakla yükümlüdür.
- Defterler afet, hırsızlık gibi nedenlerle kaybolursa on beş gün içinde mahkemeden zayi belgesi istenmelidir.
Kanun metni
6100 sayılı Hukuk Muhakemeleri Kanunu m. 222
(1) Mahkeme, ticari davalarda tarafların ticari defterlerinin ibrazına kendiliğinden veya taraflardan birinin talebi üzerine karar verebilir. (2) Ticari defterlerin, ticari davalarda delil olarak kabul edilebilmesi için, kanuna göre eksiksiz ve usulüne uygun olarak tutulmuş, açılış ve kapanış onayları yaptırılmış ve defter kayıtlarının birbirini doğrulamış olması şarttır. (3) İkinci fıkrada belirtilen şartlara uygun olarak tutulan ticari defter kayıtlarının sahibi ve halefleri lehine delil olarak kabul edilebilmesi için, diğer tarafın aynı şartlara uygun olarak tutulmuş ticari defterlerindeki kayıtların bunlara aykırı olmaması veya diğer tarafın ticari defterlerini ibraz etmemesi yahut defter kayıtlarının aksinin senet veya diğer kesin delillerle ispatlanmamış olması gerekir. Diğer tarafın ikinci fıkrada yazılan şartlara uygun olarak tutulan ticari defterlerinin, ilgili hususta hiçbir kayıt içermemesi hâlinde ticari defterler, sahibi lehine delil olarak kullanılamaz. Bu şartlara uygun olarak tutulan defterlerdeki sahibi lehine ve aleyhine olan kayıtlar birbirinden ayrılamaz. (4) Açılış veya kapanış onayları bulunmayan ve içerdiği kayıtlar birbirini doğrulamayan ticari defter kayıtları, sahibi aleyhine delil olur. (5) Taraflardan biri tacir olmasa dahi, tacir olan diğer tarafın ticari defterlerindeki kayıtları kabul edeceğini belirtir; ancak, karşı taraf defterlerini ibrazdan kaçınırsa, ibrazı talep eden taraf iddiasını ispat etmiş sayılır.
Hangi defterler ticari defterdir?
6102 sayılı Türk Ticaret Kanunu (TTK) m. 64, her tacire ticari defter tutma yükümlülüğü getirir. Tacir, defterlerinde ticari işlemlerini, işletmesinin iktisadi ve mali durumunu, borç ve alacak ilişkilerini ve her hesap döneminin sonuçlarını açıkça görülebilir şekilde ortaya koymak zorundadır. Defterler, üçüncü kişi uzmanların makul bir sürede yapacakları incelemede işletmenin durumu hakkında fikir verecek şekilde tutulmalıdır.
Bilanço esasına göre defter tutan tacirlerin başlıca ticari defterleri yevmiye defteri, defteri kebir ve envanter defteridir. Anonim şirketlerde pay defteri, yönetim kurulu karar defteri ve genel kurul toplantı ve müzakere defteri de ticari defter sayılır. Limited şirketlerde pay defteri, müdürler kurulu karar defteri ve genel kurul toplantı ve müzakere defteri tutulur. İşletme hesabı esasına göre defter tutan küçük tacirler ise işletme defteri tutar.
E-defter. Gelir İdaresi Başkanlığı’nın belirlediği mükellefler, yevmiye defteri ve defteri kebiri elektronik ortamda tutmak zorundadır. E-defterde noter onayının yerini Gelir İdaresi’nin sistemi üzerinden alınan berat alır. Bu nedenle e-defter tutan tacirin defterleri bakımından onay şartı, beratların süresinde alınmış olmasıyla yerine getirilmiş sayılır.
Defterlerin delil olabilmesinin şartları
HMK m. 222/2, ticari defterlerin ticari davalarda delil olabilmesi için üç şart arar.
Kanuna uygun ve eksiksiz tutulmuş olma. Defter kayıtları, belgelere dayanmalı, tarih sırasına göre ve muhasebe ilkelerine uygun olarak yapılmalıdır. Kayıtlar arasında boşluk bırakılması veya sonradan anlaşılmayacak şekilde değişiklik yapılması defterin güvenilirliğini ortadan kaldırır.
Açılış ve kapanış onayları. Kâğıt ortamında tutulan defterlerin kullanılmaya başlanmadan önce notere açılış onayı yaptırılması gerekir. Yevmiye defterinin ve yönetim kurulu karar defterinin kapanış onayları da kanunda belirtilen sürelerde notere yaptırılır. Onayı eksik olan defter, sahibi lehine delil olamaz.
Kayıtların birbirini doğrulaması. Yevmiye defterindeki bir kaydın defteri kebirde ve envanter defterindeki kayıtlarla uyumlu olması gerekir. Birbiriyle çelişen kayıtlar, defterin bütününün güvenilirliğini zedeler.
Yargıtay, bu şartlara uygun tutulan ticari defterlerin tacirler arasındaki ticari uyuşmazlıklarda kesin delil niteliği taşıdığını kabul etmektedir:
Yargıtay 23. Hukuk Dairesi, 27.04.2015 tarihli, E. 2014/4862, K. 2015/2901 sayılı kararı
ticari işlerden dolayı tacirler arasında çıkan uyuşmazlıklarda ticari defterlerin (maddede gösterilen koşulların mevcut olması kaydıyla), kesin delil niteliğinde bulunduğunu öngörmektedir. 6762 sayılı TTK’nın 69. vd. (6102 sayılı TTK’nın 64.) maddeleri uyarınca da defterlerini yöntemince tasdik ettirmeyen tacirin bu gibi defterleri lehine delil olamaz. Ancak kanuna uygun olarak veya olmayarak tutulmuş olan ticari defterlerin münderecatı, sahibi ve halefleri aleyhinde delil sayılır.
Defterler kimin lehine, kimin aleyhine delildir?
Sahibi lehine delil
Usulüne uygun tutulmuş defterlerin sahibi lehine delil olabilmesi için HMK m. 222/3 ek şartlar arar. Karşı tarafın da usulüne uygun tuttuğu defterlerdeki kayıtlar bunlara aykırı olmamalı veya karşı taraf defterlerini ibraz etmemiş olmalı ya da defter kayıtlarının aksi senet veya başka kesin delillerle ispatlanmamış olmalıdır.
Uygulamada sık görülen durum şudur: Davacı şirketin defterinde alacak kaydı vardır; davalı şirketin usulüne uygun tutulmuş defterinde ise bu işleme dair hiçbir kayıt yoktur. 2020 yılında yapılan değişiklikle kanun bu durumu açıkça düzenlemiştir: Karşı tarafın usulüne uygun defterleri ilgili hususta hiçbir kayıt içermiyorsa, davacının defterleri kendi lehine delil olarak kullanılamaz. Davacı bu durumda alacağını fatura, irsaliye, sözleşme veya yazışmalar gibi başka delillerle ispatlamak zorundadır.
Sahibi aleyhine delil
Açılış veya kapanış onayı bulunmayan ve kayıtları birbirini doğrulamayan defterler, sahibi aleyhine delil olur (HMK m. 222/4). Bir tacirin kendi defterine “borç” olarak işlediği bir kayıt, defter usulsüz tutulmuş olsa bile, karşı taraf için güçlü bir delildir. Tacir, kendi kaydına karşı çıkamaz.
Lehe ve aleyhe kayıtların bölünmezliği
Usulüne uygun defterlerdeki sahibi lehine ve aleyhine kayıtlar birbirinden ayrılamaz (HMK m. 222/3 son cümle). Karşı taraf, defterdeki kendisine yarayan bir kaydı alıp aynı defterdeki kendisi aleyhine olan kaydı yok sayamaz. Örneğin bir cari hesapta hem satış faturası hem de ödeme kaydı varsa, yalnızca satış kaydına dayanılarak alacak istenemez.
Karşı tarafın defterlerine dayanmak
HMK m. 222/5, özellikle tacir olmayan taraf için önemli bir imkân tanır. Taraflardan biri, tacir olan karşı tarafın defterlerindeki kayıtları kabul edeceğini bildirirse ve karşı taraf defterlerini ibrazdan kaçınırsa, ibrazı isteyen taraf iddiasını ispat etmiş sayılır. Bu hüküm, delillerini yalnızca karşı tarafın defterlerine bağlayan taraf için geçerlidir.
Taraf, karşı tarafın defterlerinin yanında başka delillere de dayanmışsa, HMK m. 220’deki genel hüküm uygulanır. Mahkeme, defterlerini ibraz etmeyen tarafa kesin süre verir; bu sürede defterler ibraz edilmez ve kabul edilebilir bir mazeret gösterilmezse, mahkeme duruma göre karşı tarafın defterlerin içeriğine ilişkin beyanını kabul edebilir.
Defterlerin ibrazı ve bilirkişi incelemesi
Mahkeme, ticari davalarda tarafların ticari defterlerinin ibrazına kendiliğinden veya taraflardan birinin talebiyle karar verebilir (HMK m. 222/1). Uygulamada mahkeme, bilirkişi incelemesinin yapılacağı gün ve saati bildirerek taraflara defterlerini hazır bulundurmaları için kesin süre verir ve ibraz edilmemesinin sonuçlarını ihtar eder.
Defterler çok sayıda ve hacimliyse taraf, defterlerin bulunduğu yerde incelenmesini isteyebilir. Yargıtay, bu yöndeki talebi değerlendirmeden, defterlerin mahkemeye getirilmediği gerekçesiyle davayı reddeden kararı bozmuştur (Yargıtay 11. Hukuk Dairesi, 18.09.2019, E. 2018/4152, K. 2019/5528). Kararda, davacının defterlerin fazlalığı nedeniyle mahallinde incelenmesini UYAP üzerinden talep ettiği, mahkemenin bu talebi gözden kaçırdığı ve taraf defterleri üzerinde mahallinde inceleme yapılarak karar verilmesi gerektiği belirtilmiştir.
Saklama yükümlülüğü ve zayi belgesi
Tacir, ticari defterlerini, envanterleri, bilançoları, finansal tabloları, aldığı ticari mektupları, gönderdiği ticari mektupların suretlerini ve defter kayıtlarının dayandığı belgeleri sınıflandırılmış şekilde saklamakla yükümlüdür (TTK m. 82/1). Saklama süresi on yıldır. Ticari mektup, bir ticari işe ilişkin bütün yazışmaları kapsar; e-postalar da bu kapsamdadır.
Saklanması zorunlu defter ve belgeler yangın, su baskını, deprem veya hırsızlık gibi bir nedenle saklama süresi içinde kaybolursa tacir, kaybı öğrendiği tarihten itibaren on beş gün içinde işletmenin bulunduğu yerdeki asliye ticaret mahkemesinden zayi belgesi istemelidir. Zayi belgesi alınmazsa tacir, defterlerini ibraz etmemiş sayılır ve bunun olumsuz sonuçlarına katlanır.
Zayi belgesi, ancak kaybın tacirin kusuru dışındaki bir nedenle gerçekleşmesi hâlinde verilir. Yargıtay, tadilat sırasında kaybolduğu ileri sürülen yönetim kurulu karar defteri için zayi belgesi talebini reddeden kararı onamıştır. Mahkeme, tacirin basiretli davranma yükümlülüğü nedeniyle defteri kasada ve özenle saklaması gerektiğini vurgulamıştır (Yargıtay 11. Hukuk Dairesi, 14.03.2018, E. 2016/7928, K. 2018/1952). Basiretli davranma yükümlülüğü için sitemizdeki Tacir Sıfatı ve Basiretli Tacir Yükümlülüğü yazısına bakılabilir.
Fatura ile ticari defter ilişkisi
Faturayı alan tacir, faturaya süresinde itiraz etmez ve faturayı kendi defterine borç olarak kaydederse, faturanın içeriğini kabul etmiş sayılır. Bu durumda faturayı düzenleyen taraf, alacağını karşı tarafın defterleriyle ispatlamış olur. Faturaya itiraz süresi ve sonuçları sitemizdeki Faturaya İtiraz Süresi (TTK 21) yazısında açıklanmıştır.
Uygulamadan örnek olaylar
Örnek 1: Bir gıda toptancısı, market zinciri aleyhine 1.200.000 TL alacak için itirazın iptali davası açar. Bilirkişi, her iki tarafın defterlerinin usulüne uygun tutulduğunu ve market zincirinin defterinde de aynı tutarda borç kaydı bulunduğunu tespit eder. Alacak, defter kayıtlarıyla ispatlanmış olur.
Örnek 2: Bir inşaat şirketinin yevmiye defterinin kapanış onayı yaptırılmamıştır. Şirket, alacağını kendi defterleriyle ispatlamaya çalışır. Mahkeme, kapanış onayı bulunmayan defterin sahibi lehine delil olamayacağını belirtir; şirket alacağını fatura, irsaliye ve yazışmalarla ispat etmek zorunda kalır.
Örnek 3: Tacir olmayan bir kişi, bir mobilya şirketine yaptığı ödemelerin iadesini ister ve delil olarak yalnızca şirketin ticari defterlerine dayanır. Şirket, verilen kesin süreye rağmen defterlerini ibraz etmez. Davacı, iddiasını ispat etmiş sayılır (HMK m. 222/5).
Süreç
- Defterlerin açılış onayı kullanılmaya başlanmadan önce yaptırılır; e-defterde beratlar süresinde alınır.
- Kayıtlar belgelere dayanılarak düzenli ve birbirini doğrulayacak şekilde yapılır.
- Yevmiye ve karar defterlerinin kapanış onayları süresinde yaptırılır.
- Davada defterlere delil olarak dayanılır ve mahkemenin verdiği kesin sürede defterler bilirkişiye ibraz edilir.
- Defterler kaybolursa on beş gün içinde asliye ticaret mahkemesinden zayi belgesi istenir.
Güncel Yargıtay kararları
Karşı tarafın defterleri de incelenmelidir
Yargıtay 11. Hukuk Dairesi, bir taraf kendi defterlerine dayandığında karşı tarafın defterlerinin de incelenmesini zorunlu saymaktadır. Defterin sahibi lehine delil olabilmesi, karşı tarafın usulüne uygun defterleriyle çelişmemesine bağlı olduğundan, yalnızca bir tarafın defterleri üzerinden yapılan bilirkişi incelemesi hükme esas alınamaz.
Yargıtay 11. Hukuk Dairesi, E. 2021/7772, K. 2023/1939, T. 29.03.2023
O nedenle bir taraf kendi defterlerine delil olarak dayanmış ise karşı tarafın ticari defterlerine dayanılmamış olsa da karşı tarafın ticari defterlerinin incelenmesi zorunluluk arz etmektedir.
HMK m. 222/5’in şartları
Karşı tarafın defterlerini ibrazdan kaçınmasına bağlanan “iddiayı ispat etmiş sayılma” sonucu, sıkı şartlara bağlıdır. İspat yükü kendisinde olan taraf, karşı tarafın defter kayıtlarını kabul edeceğini açıkça bildirmeli ve başka delile değil, yalnızca bu defterlere dayanmalıdır.
Yargıtay 11. Hukuk Dairesi, E. 2022/1560, K. 2023/5107, T. 19.09.2023
Ancak HMK 222/5 inci madde hükmüne dayanılması için ispat yükü kendisinde olan taraf karşı tarafın ticari defterlerindeki kayıtlarını kabul edeceğini belirtmesi, karşı tarafın ticari defterleri dışında delil göstermemesi, münhasıran karşı taraf defterlerine dayanması gerekir.
Defterlerin birbirine aykırı olması
Yargıtay 6. Hukuk Dairesi, iki tarafın da usulüne uygun tuttuğu defterlerin birbirine aykırı kayıtlar içermesi hâlinde ispat yükü taşıyan tarafın iddiasını başka delillerle kanıtlaması gerektiğini belirtmiştir (Yargıtay 6. Hukuk Dairesi, E. 2021/2158, K. 2022/2285, T. 20.04.2022). Bu durumda defterler birbirini etkisiz kılar; sözleşme, irsaliye, banka kayıtları ve yazışmalar belirleyici hâle gelir.
Uygulamada sık yapılan hatalar
- Hem kendi defterlerine hem de karşı tarafın defterlerine dayanıp ardından HMK m. 222/5 sonucunu beklemek. Bu fıkradan yararlanmak için yalnızca karşı tarafın defterlerine dayanılmalıdır.
- Kapanış onayını süresinde yaptırmamak. Kapanış onayı olmayan defter, ne kadar düzenli tutulmuş olursa olsun sahibi lehine delil olmaz.
- Defterleri bilirkişiye eksik sunmak; yalnızca cari hesap ekstresi vermek. İnceleme yevmiye defteri, defteri kebir ve dayanak belgeler üzerinden yapılır.
- Elektronik defter kullanan tacirin berat dosyalarını hazır etmemek. E-defterde açılış ve kapanış onayının karşılığı beratlardır.
- Kayıp defterler için on beş günlük süre içinde zayi belgesi istememek.
- Defterlerde kayıt bulunmamasını lehe delil saymak. Karşı tarafın usulüne uygun defterlerinde ilgili hususta hiçbir kayıt yoksa, sahibinin defteri kendi lehine delil olarak kullanılamaz.
Sıkça sorulan sorular
Ticari defterler kesin delil midir?
Usulüne uygun tutulmuş ve açılış-kapanış onayları yaptırılmış defterler, tacirler arasındaki ticari uyuşmazlıklarda HMK m. 222’deki şartlarla delil niteliği taşır.
Kapanış onayı yapılmamış defter delil olur mu?
Sahibi lehine delil olmaz; ancak sahibi aleyhine delil olarak kullanılabilir (HMK m. 222/4).
Ticari defterler kaç yıl saklanır?
On yıl saklanır.
Karşı taraf defterlerini ibraz etmezse ne olur?
Taraf yalnızca karşı tarafın defterlerine dayanmışsa, ibrazı talep eden taraf iddiasını ispat etmiş sayılır. Başka delillere de dayanılmışsa mahkeme, karşı tarafın defterler hakkındaki beyanını kabul edebilir.
Ticari defter kaybolursa ne yapılır?
Kaybın öğrenilmesinden itibaren on beş gün içinde asliye ticaret mahkemesinden zayi belgesi istenir.
Sonuç
Ticari defterler, tacirin hem en güçlü delili hem de en büyük riskidir. Usulüne uygun tutulmuş ve onayları süresinde yaptırılmış defterler, alacağın ispatını büyük ölçüde kolaylaştırır. Onaysız veya çelişkili kayıtlar içeren defterler ise yalnızca sahibinin aleyhine kullanılabilir. Tacirlerin defter onaylarını takip etmesi, defterleri ve belgeleri on yıl boyunca özenle saklaması ve davada mahkemenin verdiği sürelere uyması gerekir.
İlgili yazılar: Cari Hesap Nedir? Cari Hesap Sözleşmesi, Bakiye Alacağı ve Cari Hesap Takibi (TTK 89), Ticari Davalarda Zorunlu Arabuluculuk
Mevzuat: 6100 sayılı Hukuk Muhakemeleri Kanunu · 6102 sayılı Türk Ticaret Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.