
 Av. Emrah Karatay
Bir kişinin tacir olup olmadığı, ilk bakışta yalnızca ticaret hukukunu ilgilendiren teknik bir soru gibi görünür. Oysa cevabı; kişinin iflas yoluyla takip edilip edilemeyeceğini, imzaladığı sözleşmedeki cezai şartın mahkemece indirilip indirilemeyeceğini, gönderilen bir ihtarın geçerli olup olmadığını ve davanın hangi mahkemede görüleceğini doğrudan belirler. 6102 sayılı Türk Ticaret Kanunu (TTK) m. 12, bir ticari işletmeyi kısmen de olsa kendi adına işleten kişiyi tacir sayar. TTK m. 18 ise tacire bir dizi yükümlülük yükler. Bunların en geniş kapsamlısı, tacirin bütün ticari faaliyetlerinde “basiretli bir iş adamı gibi” hareket etme yükümlülüğüdür. Bu yazıda kimlerin tacir sayıldığı, esnafın tacirden farkı ve tacir sıfatının hukuki sonuçları ele alınmaktadır.
KISA CEVAP
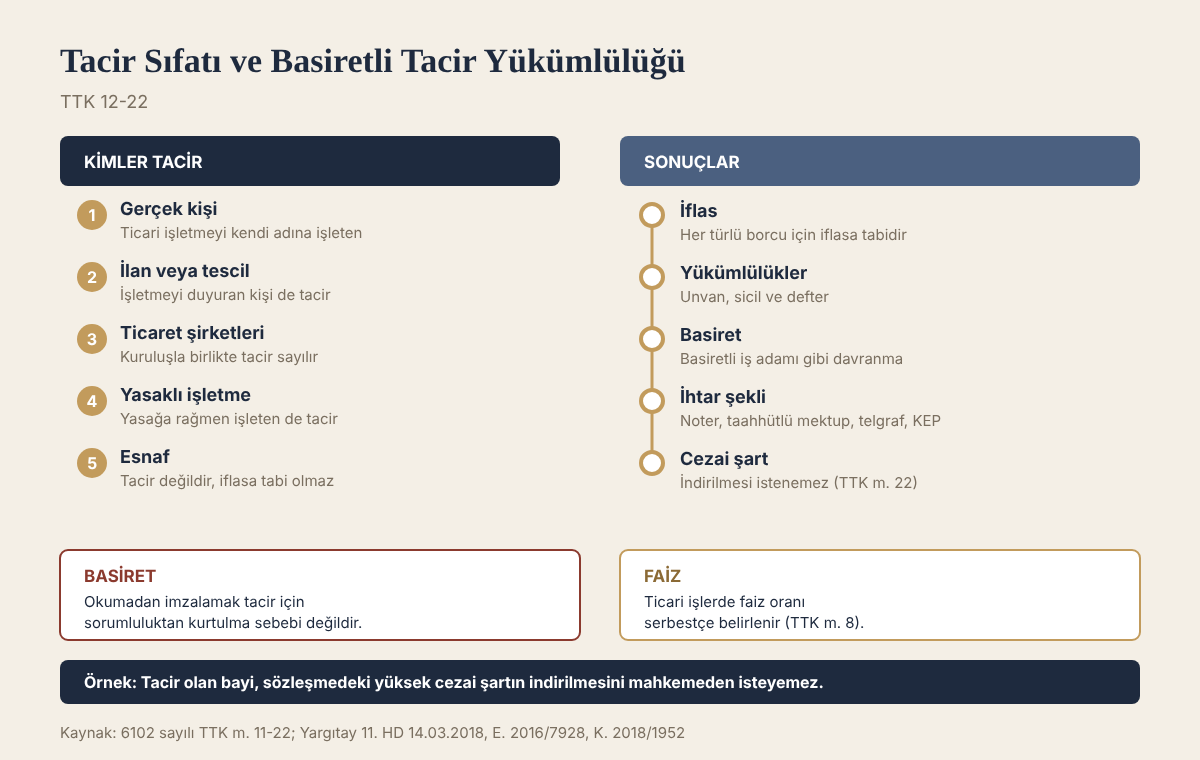
- Bir ticari işletmeyi kısmen de olsa kendi adına işleten kişi tacirdir (TTK m. 12/1).
- Ticaret şirketleri, yani kollektif, komandit, anonim, limited şirketler ve kooperatifler, tacir sayılır (TTK m. 16/1).
- Ekonomik faaliyeti sermayesinden çok bedeni çalışmasına dayanan ve geliri belirlenen sınırı aşmayan kişi esnaftır, tacir değildir (TTK m. 15).
- Tacir her türlü borcu için iflasa tabidir; ticaret unvanı seçmek, sicile tescil ettirmek ve defter tutmakla yükümlüdür (TTK m. 18/1).
- Tacir, bütün ticari faaliyetlerinde basiretli bir iş adamı gibi hareket etmelidir (TTK m. 18/2).
- Tacir, kararlaştırdığı cezai şartın fahiş olduğunu ileri sürerek indirilmesini isteyemez (TTK m. 22).
Kanun metni
6102 sayılı Türk Ticaret Kanunu m. 12
(1) Bir ticari işletmeyi, kısmen de olsa, kendi adına işleten kişiye tacir denir. (2) Bir ticari işletmeyi kurup açtığını, sirküler, gazete, radyo, televizyon ve diğer ilan araçlarıyla halka bildirmiş veya işletmesini ticaret siciline tescil ettirerek durumu ilan etmiş olan kimse, fiilen işletmeye başlamamış olsa bile tacir sayılır. (3) Bir ticari işletme açmış gibi, ister kendi adına, ister adi bir şirket veya her ne suretle olursa olsun hukuken var sayılmayan diğer bir şirket adına ortak sıfatıyla işlemlerde bulunan kimse, iyiniyetli üçüncü kişilere karşı tacir gibi sorumlu olur.
6102 sayılı Türk Ticaret Kanunu m. 18
(1) Tacir, her türlü borcu için iflasa tabidir; ayrıca kanuna uygun bir ticaret unvanı seçmek, ticari işletmesini ticaret siciline tescil ettirmek ve bu Kanun hükümleri uyarınca gerekli ticari defterleri tutmakla da yükümlüdür. (2) Her tacirin, ticaretine ait bütün faaliyetlerinde basiretli bir iş adamı gibi hareket etmesi gerekir. (3) Tacirler arasında, diğer tarafı temerrüde düşürmeye, sözleşmeyi feshe, sözleşmeden dönmeye ilişkin ihbarlar veya ihtarlar noter aracılığıyla, taahhütlü mektupla, telgrafla veya güvenli elektronik imza kullanılarak kayıtlı elektronik posta sistemi ile yapılır.
Kimler tacirdir?
Gerçek kişi tacir
TTK m. 12/1’e göre tacir olmak için üç unsur gerekir.
Ticari işletme. Ticari işletme, esnaf işletmesi için öngörülen sınırı aşan düzeyde gelir sağlamayı hedefleyen faaliyetlerin devamlı ve bağımsız şekilde yürütüldüğü işletmedir (TTK m. 11/1). Bir kez yapılan bir alım satım işi, kişiyi tacir yapmaz. Faaliyetin süreklilik göstermesi gerekir.
İşletmenin işletilmesi. Kişinin işletmeyi fiilen yürütmesi gerekir. Kanun “kısmen de olsa” ifadesini kullandığından, işletmenin yalnızca bir bölümünü işleten kişi de tacirdir.
Kendi adına işletme. İşletme, kişinin kendi adına işletilmelidir. Başkası adına işletme yöneten müdür, ticari temsilci veya çalışan tacir değildir. Buna karşılık bir başkasının adını kullanarak, aslında kendi hesabına işletme yürüten kişi tacir sayılabilir.
İlan veya tescil yoluyla tacir sayılma
İşletmesini kurup açtığını gazete, internet veya başka ilan araçlarıyla halka duyuran ya da işletmesini ticaret siciline tescil ettirip ilan eden kişi, henüz fiilen faaliyete başlamamış olsa bile tacir sayılır (TTK m. 12/2). Bu hüküm, üçüncü kişilerin görünüşe dayanarak kurduğu ilişkiyi korur.
Tacir gibi sorumlu olma
Ticari işletme açmış gibi davranarak işlem yapan kişi, gerçekte tacir olmasa da iyiniyetli üçüncü kişilere karşı tacir gibi sorumludur (TTK m. 12/3). Adi ortaklık adına “şirket” görünümünde iş yapanlar da bu kapsamdadır. Bu kişi, tacirin sorumluluklarını taşır; ancak tacire tanınan haklardan yararlanamaz.
Yasaklı veya izinsiz işletme
Meslek veya görevi nedeniyle ticaret yapması yasak olan ya da gerekli izni almadan ticari işletme işleten kişi de tacir sayılır (TTK m. 14). Ticaret yasağına aykırı davranan bir memur veya izin almadan faaliyet gösteren bir işletmeci, tacir sıfatının yükümlülüklerinden kurtulamaz. Yasağa aykırılığın hukuki, cezai ve disiplin sorumluluğu ayrıca doğar.
Tüzel kişi tacir
Kollektif, komandit, anonim, limited ve sermayesi paylara bölünmüş komandit şirketler ile kooperatifler, yani ticaret şirketleri, kuruluşla birlikte tacir sayılır (TTK m. 16/1). Amacına ulaşmak için ticari işletme işleten vakıflar ve dernekler ile özel hukuk hükümlerine göre yönetilmek üzere kamu tüzel kişilerince kurulan kuruluşlar da tacirdir. Buna karşılık devlet, belediye, il özel idaresi, köy ve kamu yararına çalışan dernekler, ticari işletme işletseler bile tacir sayılmazlar (TTK m. 16/2).
Şirketin ortakları veya yönetim kurulu üyeleri, yalnızca bu sıfatları nedeniyle tacir olmaz. Bir limited şirketin ortağı olan kişi, kendi adına ayrı bir ticari işletme işletmiyorsa tacir sayılmaz. Şirket kurulumuna ilişkin ayrıntılar sitemizdeki “Anonim Şirket Kuruluşu” ve Limited Şirket Kuruluşu yazılarında yer almaktadır.
Esnaf ile tacir arasındaki fark
TTK m. 15’e göre esnaf; gezici veya sabit bir yerde, ekonomik faaliyeti sermayesinden fazla bedeni çalışmasına dayanan ve geliri Cumhurbaşkanı kararıyla belirlenen sınırı aşmayan, sanat veya ticaretle uğraşan kişidir. Terzi, berber, ayakkabı tamircisi, küçük bakkal ve seyyar satıcı tipik esnaf örnekleridir.
Esnaf ile tacir ayrımı uygulamada 2007/12362 sayılı Bakanlar Kurulu kararındaki ölçütlere göre yapılır. Bu karara göre esnaf sayılabilmek için kişinin esnaf meslek kolları arasında yer alması, faaliyetinin ağırlıklı olarak bedeni emeğe dayanması ve vergi bakımından basit usulde vergilendirilmesi veya işletme hesabı esasına göre defter tutması ve kazancının kararda belirlenen sınırları aşmaması gerekir. Bu sınırları aşan işletme sahibi tacirdir.
Ayrımın önemi şuradadır: Esnaf iflasa tabi değildir, ticaret siciline değil esnaf ve sanatkârlar siciline kaydolur ve tacire özgü ağır yükümlülüklerin çoğu ona uygulanmaz. Ancak TTK m. 15, tacirin ücret isteme hakkına ilişkin m. 20’yi ve m. 53’ü esnafa da uygulanır kılmıştır.
Tacir sıfatının sonuçları
İflasa tabi olma
Tacir her türlü borcu için iflasa tabidir (TTK m. 18/1). Alacaklı, tacir olan borçlusuna karşı haciz yoluyla takip yerine iflas yoluyla takip başlatabilir. Bu yol, sitemizdeki İflas Yoluyla Takip yazısında açıklanmıştır. Tacir olmayan borçlu hakkında ise kural olarak iflas yolu kullanılamaz.
Ticaret unvanı, sicil ve defter
Tacir, kanuna uygun bir ticaret unvanı seçmek, işletmesini ticaret siciline tescil ettirmek ve gerekli ticari defterleri tutmakla yükümlüdür. Ticari defterlerin tutulması ve davada delil olarak kullanılması sitemizdeki Ticari Defterlerin Delil Niteliği yazısında ele alınmıştır.
Basiretli iş adamı gibi hareket etme
TTK m. 18/2, her tacirin ticaretine ait bütün faaliyetlerinde basiretli bir iş adamı gibi hareket etmesini ister. Bu, sıradan bir kişiden beklenenden daha yüksek bir özen ölçüsüdür. Tacirden, işinin gerektirdiği bilgiye sahip olması, imzaladığı sözleşmeyi okuması, riskleri öngörmesi ve kendi belgelerini koruması beklenir.
Bu ölçünün uygulamadaki en önemli sonucu şudur: Tacir, sözleşme şartlarını bilmediğini, bir belgeyi okumadan imzaladığını veya piyasa koşullarını tahmin edemediğini ileri sürerek sorumluluktan kurtulamaz. Yargıtay, defterini kaybeden bir şirketin zayi belgesi talebini bu yükümlülüğe dayanarak reddeden kararı onamıştır:
Yargıtay 11. Hukuk Dairesi, 14.03.2018 tarihli, E. 2016/7928, K. 2018/1952 sayılı kararı
davacı şirketin tacir olarak tacir olmanın hüküm ve sonuçları kapsamında basiretli davranma yükümlülüğü altında olduğu, davaya konu edilen defterin kasaya alınması, özenle korunması ve saklanması gerektiği, davacı şirketin bu yönden gerekli özeni göstermediği
Basiretli davranma yükümlülüğü, tacirin kendi aleyhine sonuç doğurur. Örneğin bir tacirin, gönderdiği malın kalitesini kontrol etmeden teslim alması veya ayıbı zamanında bildirmemesi hâlinde, sonradan ayıp iddiasıyla haklarını kullanması güçleşir. Aşırı yararlanma (gabin) iddiasında da tacirin deneyimsizlik veya düşüncesizlik savunması kolay kabul görmez.
Tacirler arasındaki ihtarların şekli
Tacirler arasında karşı tarafı temerrüde düşürmeye, sözleşmeyi feshetmeye veya sözleşmeden dönmeye ilişkin ihbar ve ihtarlar noter aracılığıyla, taahhütlü mektupla, telgrafla veya güvenli elektronik imza kullanılarak kayıtlı elektronik posta (KEP) ile yapılır (TTK m. 18/3). E-posta veya mesajlaşma uygulaması üzerinden yapılan fesih bildirimi, ispat sorunu doğurur. Uygulamada tacirler arasında önemli bildirimler için noter ihtarnamesi veya KEP tercih edilmelidir.
Ticari iş karinesi
Bir tacirin borçlarının ticari olması asıldır (TTK m. 19/1). Gerçek kişi tacir, işlemi yaptığı anda bunun işletmesiyle ilgili olmadığını karşı tarafa açıkça bildirirse veya durum işin ticari sayılmasına elverişli değilse borç adi sayılır. Taraflardan yalnız biri için ticari iş niteliğinde olan sözleşmeler, kanunda aksine hüküm yoksa diğeri için de ticari iş sayılır (TTK m. 19/2).
Ücret ve faiz isteme hakkı
Tacir, ticari işletmesiyle ilgili olarak bir başkasına iş veya hizmet görmüşse, ücret kararlaştırılmamış olsa bile uygun bir ücret isteyebilir. Verdiği avanslar ve yaptığı giderler için ödeme tarihinden itibaren faize hak kazanır (TTK m. 20). Ticari işlerde faiz oranı serbestçe belirlenir (TTK m. 8/1). Tüketicinin korunmasına ilişkin hükümler saklıdır.
Cezai şartın indirilememesi
Türk Borçlar Kanunu m. 182/3, hâkime fahiş cezai şartı indirme yetkisi verir. Tacir sıfatını taşıyan borçlu ise cezai şartın fahiş olduğu iddiasıyla indirilmesini isteyemez (TTK m. 22). Aynı kural, TBK m. 121/2 ve m. 525’teki ücret indirimi hâlleri için de geçerlidir. Bu nedenle tacir, sözleşmeye koyduğu yüksek cezai şarta katlanmak zorundadır.
Müteselsil sorumluluk
İki veya daha fazla kişi, içlerinden yalnız biri veya hepsi için ticari nitelikte bir iş nedeniyle birlikte borç altına girerse, kanunda veya sözleşmede aksi öngörülmemişse müteselsilen sorumlu olurlar (TTK m. 7/1). Ticari borçlara kefalette asıl borçlu ile kefil ve kefiller arasında da müteselsil sorumluluk kuralı uygulanır (TTK m. 7/2). Kefaletin geçerlilik şartları için sitemizdeki Kefalet Sözleşmesi Geçerlilik Şartları: El Yazısı, Azami Miktar ve Eş Rızası yazısına bakılabilir.
Uygulamadan örnek olaylar
Örnek 1: Bir kişi, ev tekstili satan bir mağaza açtığını sosyal medyada duyurur, tabelasını asar ve tedarikçilerle sözleşme yapar; ancak mağaza açılmadan işi bırakır. Tedarikçiler alacakları için başvurduğunda bu kişi, işletmeyi fiilen açmadığını ileri sürse de ilan yoluyla tacir sayılır (TTK m. 12/2).
Örnek 2: İki tacir arasındaki bayilik sözleşmesinde, sözleşmenin süresinden önce feshi hâlinde 2.000.000 TL cezai şart öngörülmüştür. Bayi, sözleşmeyi haksız olarak feshettikten sonra cezai şartın fahiş olduğunu ileri sürerek indirilmesini ister. Bayi tacir olduğundan TTK m. 22 uyarınca bu talep dinlenmez.
Örnek 3: Bir tekstil şirketi, tedarikçisine sözleşmeyi feshettiğini WhatsApp mesajıyla bildirir. Tedarikçi bildirimi aldığını inkâr eder. Tacirler arasında fesih bildiriminin noter, taahhütlü mektup, telgraf veya KEP yoluyla yapılması gerektiğinden, şirket feshin ispatında zorlanır.
Süreç
- Faaliyetin devamlı ve bağımsız olup olmadığı belirlenir.
- Gelirin ve faaliyetin esnaf sınırını aşıp aşmadığı incelenir.
- İşletmenin kimin adına işletildiği tespit edilir.
- Ticaret siciline tescil, unvan ve defter yükümlülükleri yerine getirilir.
- Bütün ticari işlemlerde basiretli iş adamı özeniyle hareket edilir ve önemli bildirimler noter veya KEP ile yapılır.
Güncel Yargıtay kararları
Tacirin cezai şartı: indirim yok, ama ekonomik mahv sınırı var
TTK m. 22 tacire cezai şartın fahiş olduğu gerekçesiyle indirim isteme imkânı tanımaz. Yargıtay 3. Hukuk Dairesi, E. 2025/800, K. 2025/4674, T. 08.10.2025 sayılı kararında, TBK m. 182’ye dayanılarak tacirler arasındaki sözleşmede yüzde otuz indirim yapılmasını, tarafların basiretli iş adamı gibi hareket etmekle yükümlü olması ve sözleşme özgürlüğü gözetildiğinde doğru bulmamıştır.
Bu kuralın tek istisnası, cezai şartın tacirin ekonomik olarak mahvına yol açacak ölçüde ağır olmasıdır. Yargıtay 11. Hukuk Dairesi, E. 2023/3405, K. 2024/1228, T. 19.02.2024 sayılı kararı, Hukuk Genel Kurulunun bu yöndeki bozma gerekçesini aktarmaktadır.
Yargıtay 11. Hukuk Dairesi, E. 2023/3405, K. 2024/1228, T. 19.02.2024
…cezaî şart tacir borçlunun ekonomik olarak mahvına sebep olacak derecede ağır ve yüksek ise bu husus genel adap ve ahlâka aykırı sayılacağından, mahkemece cezaî şartın tamamen veya kısmen iptaline karar verilmesinin mümkün olduğu…
Bu durumda mahkeme, sözleşmenin yapıldığı tarihteki iktisadi durumu ve borçlunun ödeme gücünü defter ve kayıtlar üzerinden bilirkişiye inceletmelidir. Tacir borçlu, bu savunmayı açıkça ileri sürmeli ve mali durumunu gösteren belgeleri sunmalıdır.
Savunma yapılmamışsa
Yargıtay 11. Hukuk Dairesi, E. 2020/7299, K. 2022/3974, T. 24.05.2022 sayılı kararına konu bayilik dosyasında, iki ayrı bölge için iki ayrı sözleşme yapılmış ve her birinde 100.000 Euro cezai şart kararlaştırılmıştı. Bölge adliye mahkemesi, davalının her iki sözleşmeye aykırılık nedeniyle ayrı ayrı cezai şart ödemesi gerektiğini, ekonomik mahva uğrayacağı yönünde bir savunması bulunmadığını ve TTK m. 22 uyarınca indirim isteyemeyeceğini belirtmiştir. İlk derece mahkemesi de tarafların tacir olarak basiretli davranması gerektiğini, iki sözleşmenin tek bir cezai şarta bağlanması isteniyorsa bunun sonraki sözleşmede açıkça yazılması gerektiğini vurgulamıştır.
Uygulamada sık yapılan hatalar
- Cezai şarta itirazda yalnızca “fahiş” savunmasına dayanmak. Tacir borçlu için dinlenebilecek savunma, ekonomik mahva yol açma iddiasıdır ve belgeyle desteklenmelidir.
- Aynı taraflarla birden fazla sözleşme yapıp cezai şartların ilişkisini düzenlememek.
- Fesih ve temerrüt bildirimlerini e-posta ya da mesajla yapmak. TTK m. 18/3’teki yollar kullanılmalıdır.
- Esnaf sınırını aşan işletmenin tacir sayılacağını gözetmemek. İflas yoluyla takip ve cezai şart kuralları bu ayrıma bağlıdır.
Sıkça sorulan sorular
Tacir kime denir?
Bir ticari işletmeyi kısmen de olsa kendi adına işleten kişiye tacir denir (TTK m. 12/1).
Şirket ortağı tacir midir?
Ortaklık sıfatı kişiyi tacir yapmaz. Tacir olan, şirketin kendisidir. Ortak ayrıca kendi adına bir ticari işletme işletiyorsa tacir olur.
Esnaf iflas ettirilebilir mi?
Esnaf, tacir olmadığından kural olarak iflasa tabi değildir; hakkında haciz yoluyla takip yapılır.
Basiretli tacir ne demektir?
Tacirin bütün ticari faaliyetlerinde, işinin ehli ve dikkatli bir iş insanından beklenen özenle hareket etme yükümlülüğüdür (TTK m. 18/2).
Tacir cezai şartın indirilmesini isteyebilir mi?
İsteyemez. Tacir sıfatını taşıyan borçlu, cezai şartın fahiş olduğu iddiasıyla indirilmesini mahkemeden talep edemez (TTK m. 22). Cezai şart tacirin ekonomik olarak mahvına yol açacak ölçüdeyse ise genel ahlaka aykırılık nedeniyle tamamen veya kısmen iptali istenebilir.
Sonuç
Tacir sıfatı, kişiye ticari hayatta hız ve serbestlik tanırken buna karşılık ağır bir özen yükü getirir. Tacir iflasa tabidir, cezai şartın indirilmesini isteyemez, önemli bildirimlerini belirli şekillerde yapmak zorundadır ve bütün işlerinde basiretli bir iş adamı gibi davranmalıdır. Bir işletmenin esnaf mı tacir mi olduğu ise vergi durumu, gelir düzeyi ve faaliyetin niteliği birlikte değerlendirilerek belirlenir.
Mevzuat: 6102 sayılı Türk Ticaret Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.