
 Av. Emrah Karatay
Konut kredisi kullanan tüketiciler, faizlerin düştüğü dönemlerde krediyi başka bir bankaya taşımak veya bir mirası, satış bedelini ya da birikimini kullanarak borcu erken kapatmak isteyebilir. Bu durumda en sık sorulan soru, bankanın “erken ödeme cezası” adıyla bir bedel isteyip isteyemeyeceğidir. 6502 sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) m. 32-39, konut kredilerini “konut finansmanı sözleşmesi” adıyla düzenler ve erken ödeme tazminatını sıkı şartlara bağlar. Bu yazıda erken ödeme hakkı, tazminatın şartları ve üst sınırı, faiz oranının değiştirilmesi, sigorta, temerrüt ve bağlı kredi hükümleri anlatılmaktadır.
KISA CEVAP
- Tüketici konut kredisini istediği zaman kısmen veya tamamen erken ödeyebilir; banka erken ödenen tutara göre bütün faiz ve maliyetlerde indirim yapmak zorundadır (TKHK m. 37/1).
- Erken ödeme tazminatı yalnızca faiz oranı sabit olan ve sözleşmede tazminata yer verilen kredilerde istenebilir (TKHK m. 37/2).
- Tazminat, kalan vadesi 36 ayı aşmayan kredilerde erken ödenen tutarın yüzde 1’ini, 36 ayı aşanlarda yüzde 2’sini geçemez.
- Değişken faizli konut kredilerinde erken ödeme tazminatı istenemez.
- Sabit faiz oranı tarafların rızası olmadan değiştirilemez (TKHK m. 36/2).
- Banka borcun tamamını ancak birbirini izleyen en az iki taksit ödenmezse ve otuz gün süreli uyarıdan sonra isteyebilir (TKHK m. 34).
Kanun metni
6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 37/1-2
(1) Tüketici, vadesi gelmemiş bir veya birden çok taksit ödemesinde bulunabileceği gibi, konut finansmanı borcunun tamamını erken ödeyebilir. Bu hâllerde, konut finansmanı kuruluşu, erken ödenen miktara göre gerekli tüm faiz ve diğer maliyet unsurlarına ilişkin indirim yapmakla yükümlüdür. (2) Faiz oranının sabit olarak belirlenmesi hâlinde, sözleşmede yer verilmek suretiyle, bir ya da birden fazla ödemenin vadesinden önce yapılması durumunda, konut finansmanı kuruluşu tarafından tüketiciden erken ödeme tazminatı talep edilebilir.
Konut finansmanı sözleşmesi nedir?
TKHK m. 32/1’e göre konut finansmanı sözleşmesi; konut edinmeleri amacıyla tüketicilere kredi kullandırılmasına, konutların finansal kiralama yoluyla tüketicilere kiralanmasına, tüketicilerin sahip oldukları konutların teminatı altında kredi kullandırılmasına ve bu kredilerin yeniden finansmanına yönelik sözleşmedir.
Bu tanım dört farklı işlemi kapsar:
- Konut satın almak için kullanılan klasik konut kredisi,
- Konutun finansal kiralama (leasing) yoluyla edinilmesi,
- Tüketicinin mevcut konutunu ipotek ederek kullandığı kredi,
- Mevcut konut kredisinin başka bir bankaya taşınması (yeniden finansman).
Sözleşme yazılı veya mesafeli olarak kurulmadıkça geçerli olmaz. Geçerli bir sözleşme yapmamış olan banka, sonradan sözleşmenin geçersizliğini tüketicinin aleyhine ileri süremez (TKHK m. 32/2). Banka ayrıca tüketiciye, sözleşmenin kurulmasından makul bir süre önce sözleşme öncesi bilgi formunu vermek zorundadır (TKHK m. 33).
Konut yapı kooperatiflerinin gerçek kişi ortakları da bu bölüm hükümlerinin uygulanmasında tüketici sayılır (TKHK m. 39/3).
Erken ödeme hakkı ve faiz indirimi
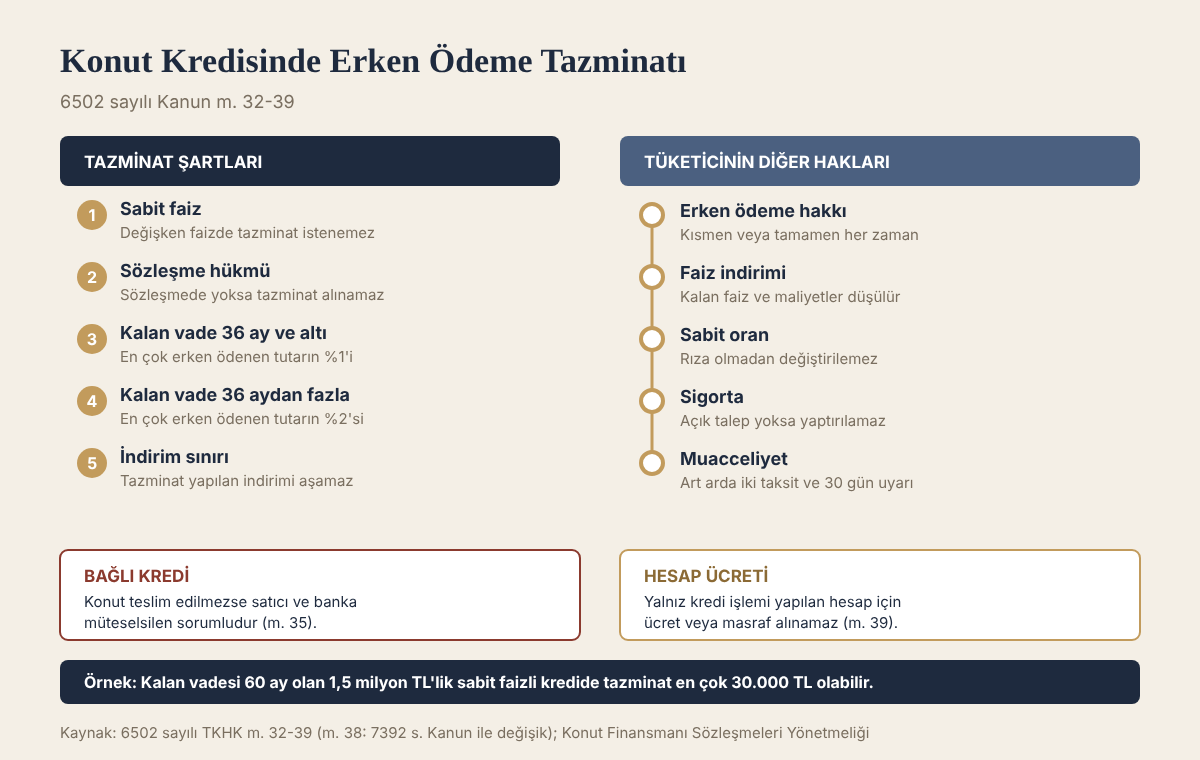
Tüketici, kredinin vadesi gelmemiş bir veya birden fazla taksidini önceden ödeyebilir ya da borcun tamamını kapatabilir. Bu hak sözleşmeyle kaldırılamaz veya sınırlandırılamaz. Erken ödeme hâlinde banka, erken ödenen miktara göre gerekli bütün faiz ve diğer maliyet unsurlarında indirim yapmakla yükümlüdür.
Kısmi erken ödemede uygulamada iki seçenek sunulur: Taksit tutarının düşürülmesi veya vadenin kısaltılması. Hangi yöntemin uygulanacağı ödeme sırasında bankaya yazılı olarak bildirilmeli ve yeni ödeme planı yazılı olarak istenmelidir. Borcun tamamı kapatılacaksa, ödemeden önce bankadan kalan anapara, işlemiş faiz, varsa erken ödeme tazminatı ve vergileri ayrı ayrı gösteren bir kapama dökümü alınması, sonradan çıkabilecek uyuşmazlıklarda en önemli belge olur.
Erken ödeme tazminatının şartları
Erken ödeme tazminatı, bankanın sabit faizle kredi vermesi nedeniyle erken ödemede uğrayabileceği faiz kaybını kısmen karşılamaya yöneliktir. Bu tazminatın istenebilmesi için şu şartların birlikte bulunması gerekir:
1. Faiz oranı sabit olmalıdır. Kanun, tazminatı yalnızca sabit faizli sözleşmeler için öngörür. Değişken faizli konut kredilerinde banka faiz kaybı riski taşımadığı için erken ödeme tazminatı istenemez.
2. Sözleşmede yer almalıdır. Tazminat, ancak sözleşmede açıkça yer verilmişse istenebilir. Sözleşmede erken ödeme tazminatına ilişkin bir hüküm yoksa banka tazminat isteyemez.
3. Kanuni üst sınır aşılmamalıdır. Erken ödeme tazminatı, erken ödenen tutarın:
| Kalan vade | Azami tazminat |
|---|---|
| 36 ay veya daha az | Erken ödenen tutarın %1’i |
| 36 aydan fazla | Erken ödenen tutarın %2’si |
Bu oranlar azami sınırdır; sözleşmede daha düşük bir oran belirlenebilir veya tazminattan tamamen vazgeçilebilir. Oranlar, erken ödenen miktara göre gerekli faiz indirimi yapıldıktan sonra erken ödenen tutar üzerinden uygulanır; hesaplamanın ayrıntıları Konut Finansmanı Sözleşmeleri Yönetmeliği’nde düzenlenmiştir.
Örneğin kalan vadesi 60 ay olan ve sözleşmesinde erken ödeme tazminatı bulunan sabit faizli bir konut kredisinin kalan anaparası 1.500.000 TL olsun. Tüketici borcun tamamını kapatırsa banka en fazla 30.000 TL (yüzde 2) erken ödeme tazminatı isteyebilir. Kalan vade 24 ay olsaydı üst sınır 15.000 TL (yüzde 1) olacaktı.
Faiz oranı ve değişken faiz
TKHK m. 36/2’ye göre konut kredilerinde faiz oranı, sözleşmede belirtilmek suretiyle sabit veya değişken olarak ya da aynı kredi için her iki yöntem birlikte esas alınarak belirlenebilir. Faiz oranının sabit olarak belirlenmesi hâlinde, sözleşmenin kurulduğu tarihte belirlenen oran tarafların rızası dışında değiştirilemez.
Değişken faizli kredilerde ise faiz oranı, sözleşmede belirlenen bir endekse bağlı olarak değişir. Endeksin ne olduğu, faiz oranının hangi aralıklarla ve nasıl güncelleneceği sözleşmede açıkça gösterilmelidir. TKHK m. 36/2’ye göre değişken oran, sözleşmede belirlenen ve genel kabul görmüş endekslerden en düşük olanı baz alınarak değiştirilebilir; dönemsel geri ödeme tutarı da sözleşmede belirlenen azami dönemsel geri ödeme tutarını aşamaz. Kullanılabilecek referans faizleri ve endeksleri Türkiye Cumhuriyet Merkez Bankası belirler. Bankanın endekse dayanmadan tek taraflı faiz artırması hukuka aykırıdır.
Tüketici, sabit faizli kredi ile değişken faizli kredi arasında seçim yaparken bir dengeyi gözetmelidir: Sabit faiz, taksit tutarını öngörülebilir kılar ancak erken ödeme tazminatı riskini taşır. Değişken faizde erken ödeme tazminatı yoktur, ancak faiz artışı riski tüketiciye geçer.
Kredi bağlantılı sigorta
7392 sayılı Kanun’la 2022’de değiştirilen TKHK m. 38’e göre tüketicinin yazılı veya kalıcı veri saklayıcısıyla açık talebi olmaksızın kredi bağlantılı sigorta yaptırılamaz. Banka, sigortalı bir kredi teklif edecekse sigortasız bir teklif de sunmak zorundadır. Tüketicinin istediği sigorta şirketinden sağladığı teminat banka tarafından kabul edilmelidir. Meblağ sigortalarında (hayat sigortası gibi) teminat, kalan borç tutarı ve vadeyle uyumlu olmalıdır.
Zorunlu deprem sigortası (DASK) ise kanuni bir zorunluluktur ve bu hükümden ayrı değerlendirilir. Bankanın, DASK’ın yanında konut sigortasını da kendi anlaştığı şirketten yaptırmayı şart koşması m. 38’e aykırıdır.
Kredi erken kapatıldığında, kredi süresine bağlı olarak peşin ödenmiş hayat sigortası priminin kalan süreye düşen kısmının iadesi gündeme gelir. Bu konuda Kredi Erken Kapatılınca Hayat Sigortası Prim İadesi yazımıza bakılabilir.
Hesap ücreti ve kredili mevduat yasağı
TKHK m. 39’a göre konut kredisine ilişkin bir hesap açılmış ve bu hesaptan yalnızca kredi işlemleri yapılıyorsa, tüketiciden bu hesap için herhangi bir isim altında ücret veya masraf istenemez. Bu hesap, tüketicinin aksine talebi yoksa kredinin ödenmesiyle kendiliğinden kapanır. Tüketicinin açık talimatı olmadan konut kredisiyle ilişkili bir kredili mevduat hesabı da açılamaz.
Temerrüt ve muacceliyet
Taksitlerin ödenmemesi hâlinde banka, kalan borcun tamamını isteyebilmek için TKHK m. 34’teki şartlara uymak zorundadır:
- Banka bütün edimlerini ifa etmiş, yani krediyi kullandırmış olmalıdır.
- Tüketici, birbirini izleyen en az iki taksidi ödemede temerrüde düşmüş olmalıdır.
- Banka, tüketiciye en az otuz gün süre vererek muacceliyet uyarısında bulunmalıdır.
Muaccel kılınan taksitlerin hesaplanmasında faiz, komisyon ve benzeri masraflar dikkate alınmaz. Bu şartlar yerine getirilmeden ipoteğin paraya çevrilmesi yoluyla başlatılan takiplere icra mahkemesi nezdinde itiraz edilebilir.
Bağlı kredi: Konut teslim edilmezse
TKHK m. 35’e göre konut kredisi yalnızca belirli bir konutun satın alınmasının finansmanı için verilmiş ve iki sözleşme ekonomik bir birlik oluşturuyorsa bağlı kredi söz konusudur. Bağlı kredilerde konutun hiç veya gereği gibi teslim edilmemesi nedeniyle tüketici, ayıplı mala ilişkin seçimlik haklarından birini kullanırsa, satıcı ve banka müteselsilen sorumludur. Bankanın sorumluluğu ise iki yönden sınırlıdır: Kullanılan kredi miktarını aşamaz ve konut teslim edilmemişse sözleşmede belirtilen teslim tarihinden, teslim edilmişse teslim tarihinden itibaren bir yıl sürer (TKHK m. 35/2). Banka ile satıcı arasında belirli bir konutun tedarikine ilişkin bir anlaşma bulunmadan, tüketicinin kendi seçtiği konutun bedelinin banka tarafından ödenmesi suretiyle kullandırılan krediler bağlı kredi sayılmaz (m. 35/4).
Bu kural özellikle projeden konut alan tüketiciler için önemlidir. Konut teslim edilmezse tüketici, bankanın da sorumluluğuna başvurabilir. Projeden konut alımına ilişkin özel kurallar için Ön Ödemeli Konut Satışı: Projeden Daire Alanın Hakları yazımıza bakılabilir.
Başvuru yolları
Konut kredisinden doğan uyuşmazlıklarda 2026 yılında değeri 186.000 TL’nin altındaki başvurular tüketici hakem heyetine yapılır. Erken ödeme tazminatı veya sigorta primi iadesi gibi talepler çoğunlukla bu sınırın altında kalır. Sınırın üzerindeki uyuşmazlıklarda önce arabulucuya başvurulur, anlaşma sağlanamazsa tüketici mahkemesinde dava açılır.
Güncel Yargıtay kararları
Yargıtay Hukuk Genel Kurulu, erken kapama ücretine ilişkin bir uyuşmazlıkta TKHK m. 37’nin sistemini açıklamıştır. Kurul’a göre kanun, konut kredisinde erken ödeme hakkını tanımakta, bankayı faiz ve diğer maliyetlerde indirim yapmakla yükümlü kılmakta ve erken kapama ücretini hem sözleşmede hüküm bulunmasına hem de kalan vadeye göre belirlenen tavana bağlamaktadır. Kararda ayrıca sözleşmedeki tazminat hükmünün haksız şart denetimine tabi olmaya devam ettiği vurgulanmıştır.
Yargıtay Hukuk Genel Kurulu, E. 2020/656, K. 2022/1350, T. 20.10.2022
Ayrıca erken kapama ücreti alınabilmesi, tüketiciyle konut finansman kuruluşu arasındaki kredi sözleşmesinde haksız şartlarına ilişkin denetim mekanizmaları baki kalmak kaydıyla bu yönde hüküm bulunmasına bağlanmış ve konut finansman kuruluşunun erken ödenen tutarın kalan vadesine göre belli oranda erken kapama ücreti almasına izin verilmiştir.
Bu yaklaşımın sonucu olarak sözleşmede tazminat hükmü bulunsa bile, hükmün müzakere edilmeden konulduğu ve tüketici aleyhine dengesizlik yarattığı durumlarda TKHK m. 5 kapsamında denetim yapılabilir. Kanuni tavanı aşan kısım ise her durumda geçersizdir.
6502 sayılı Kanun’dan önceki dönemde aynı konu 4077 sayılı Kanun’un 10/B maddesiyle düzenlenmişti ve erken ödeme ücreti için tek bir yüzde 2 sınırı öngörülmüştü. Hukuk Genel Kurulu bu hükmü ve dönemin erken ödeme yönetmeliğini şöyle aktarmıştır:
Yargıtay Hukuk Genel Kurulu, E. 2017/583, K. 2020/137, T. 13.02.2020
Erken ödeme ücreti gerekli faiz indirimi yapılarak hesaplanan ve tüketici tarafından konut finansmanı kuruluşuna erken ödenen tutarın yüzde ikisini geçemez.
Bu nedenle 28.05.2014 öncesinde kurulan konut kredisi sözleşmelerinde yüzde 2’lik tek sınır, sonrasında kurulanlarda ise kalan vadeye göre yüzde 1 veya yüzde 2 sınırı uygulanır. Erken kapama itirazında sözleşme tarihinin kontrol edilmesi bu yüzden önemlidir.
Bağlı kredilerde bankanın sorumluluğunun sınırı konusunda Yargıtay 3. Hukuk Dairesi, projeden konut satın alan ve konut süresinde teslim edilmediği için sözleşmeden dönen tüketicinin davasında, bankanın yükleniciyle birlikte müteselsilen sorumlu tutulmasını yerinde bulmuş ve bu sorumluluğun kredi miktarıyla sınırlı olduğunu belirtmiştir. Hükmedilen tutar kredi miktarının altında kaldığından bankanın temyiz itirazları reddedilmiştir.
Yargıtay 3. Hukuk Dairesi, E. 2023/1484, K. 2023/1802, T. 06.06.2023
Somut uyuşmazlıkta; davalı inşaat şirketinden taşınmaz satın alan davacıya davalı banka tarafından kullandırılan kredi niteliği itibariyle bir bağlı kredi olduğundan davalı bankanın da hesap edilen bedelden diğer davalı yüklenici şirket ile birlikte sorumlu tutulmasının yerinde olduğu
Uygulamada sık yapılan hatalar
Erken kapama sırasında en sık yapılan hata, bankanın sözlü olarak bildirdiği kapama tutarının döküm alınmadan ödenmesidir. Kapama tutarının içinde erken ödeme tazminatı, işlemiş faiz ve vergiler ayrı ayrı gösterilmezse sonradan yapılacak itirazda tazminatın hangi oranla hesaplandığı tespit edilemez.
İkinci hata, kredinin sabit faizli olup olmadığını kontrol etmeden tazminatı kabul etmektir. Kredi sözleşmesinde faizin değişken olarak belirlendiği veya belirli dönemlerden sonra değişken hâle geldiği durumlarda erken ödeme tazminatı istenemez.
Üçüncü hata, bağlı kredi hükümlerine dayanırken bir yıllık sürenin kaçırılmasıdır. Projeden konut alan tüketici, teslim tarihi geçtiğinde bankanın sorumluluğunun teslim tarihinden itibaren bir yılla sınırlı olduğunu gözeterek hareket etmelidir. Bu süre geçtikten sonra yalnızca satıcıya karşı talepte bulunulabilir.
Son olarak kısmi erken ödemede yeni ödeme planı istenmemesi de sık görülür. Bu durumda bankanın faiz indirimini doğru yapıp yapmadığı denetlenemez ve kalan taksitlerde fazla tahsilat fark edilmeyebilir.
Süreler ve sınırlar özeti
- Erken ödeme tazminatı: Yalnızca sabit faizli ve sözleşmesinde hüküm bulunan kredilerde; kalan vade 36 aya kadar ise yüzde 1, daha uzunsa yüzde 2 üst sınır.
- Muacceliyet: Birbirini izleyen en az iki taksitte temerrüt ve en az otuz gün süreli uyarı (TKHK m. 34/1); muaccel kılınan taksitlerde faiz, komisyon ve benzeri masraflar dikkate alınmaz (m. 34/2).
- Bağlı kredi: Bankanın sorumluluğu kredi miktarıyla sınırlı ve teslim tarihinden itibaren bir yıl (m. 35/2).
- Başvuru: 2026 yılı için 186.000 TL’nin altında tüketici hakem heyeti, üzerinde arabuluculuk ve tüketici mahkemesi.
Örnek olay
Bir tüketici, 2023 yılında 120 ay vadeli, sabit faizli bir konut kredisi kullanır. Sözleşmede erken ödeme tazminatına ilişkin bir hüküm yoktur. 2026 yılında, kalan vade 84 ay iken tüketici evini satar ve kalan 2.000.000 TL anaparayı kapatmak ister. Banka, “yüzde 2 erken kapama ücreti” adıyla 40.000 TL tahsil eder.
Tüketici, sözleşmede erken ödeme tazminatına yer verilmediğini belirterek bankaya yazılı itirazda bulunur ve sonuç alamaz. Tutar 186.000 TL’nin altında kaldığından tüketici hakem heyetine başvurur. TKHK m. 37/2 tazminatı ancak sözleşmede yer verilmişse mümkün kıldığından, heyet 40.000 TL’nin iadesine karar verir.
Sıkça sorulan sorular
Konut kredimi erken kapatırsam ceza öder miyim?
Değişken faizli kredilerde erken ödeme tazminatı yoktur. Sabit faizli kredilerde, sözleşmede yer almışsa kalan vadeye göre en fazla yüzde 1 veya yüzde 2 tazminat istenebilir.
Krediyi başka bankaya taşırken tazminat ödenir mi?
Taşıma, mevcut kredinin erken kapatılması anlamına gelir. Bu nedenle sabit faizli ve sözleşmesinde tazminat hükmü bulunan kredilerde yasal sınırlar içinde tazminat ödenir.
Kısmi erken ödeme yaparsam taksitim düşer mi?
Uygulamada bankalar kısmi erken ödemede taksidi düşürme veya vadeyi kısaltma seçeneği sunar. Her iki durumda da erken ödenen tutar oranında faiz indirimi yapılmalı ve yeni ödeme planı verilmelidir.
Banka konut sigortasını kendi şirketinden yaptırmamı şart koşabilir mi?
Hayır. Tüketicinin istediği şirketten yaptırdığı sigorta kabul edilmelidir. Kanuni zorunluluk olan DASK ise ayrıca yaptırılır.
Erken kapattığımda ipotek ne zaman kalkar?
Borç tamamen ödendiğinde banka ipoteğin kaldırılması için tapu müdürlüğüne yazı gönderir. Tüketici bu yazının gecikmeden gönderilmesini isteyebilir.
Sonuç
Konut kredisi her zaman erken ödenebilir ve banka kalan faizde indirim yapmak zorundadır. Erken ödeme tazminatı yalnızca sabit faizli ve sözleşmesinde tazminat hükmü bulunan kredilerde, kalan vade 36 aya kadar ise yüzde 1, daha uzunsa yüzde 2 ile sınırlı olarak istenebilir. Erken kapama öncesinde sözleşme incelenmeli, banka dökümü yazılı olarak istenmeli ve yasal sınırı aşan tahsilat için hakem heyetine başvurulmalıdır.
İlgili yazılar: Tüketici Kredisinde Cayma Hakkı, Erken Ödeme ve Muacceliyet
Mevzuat: 6502 sayılı Tüketicinin Korunması Hakkında Kanun.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.