
 Av. Emrah Karatay
İhtiyaç, taşıt veya konut kredisi kullanırken bankaların çoğu, kredi borcuna teminat olarak bir hayat sigortası poliçesi düzenletir. Kredinin vadesinden önce kapatılması hâlinde ise borç sona erdiği hâlde sigorta primi çoğu zaman tüketicide kalmaktadır. Oysa krediye bağlı hayat sigortası, kredi borcunun güvencesi olarak yapıldığından borç kapandığında poliçenin de amacı ortadan kalkar ve kullanılmayan süreye ait prim iade edilmelidir. 6502 sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) da 2022 yılında yapılan değişiklikle kredi bağlantılı sigortaları sıkı kurallara bağlamıştır. Bu yazıda kredi bağlantılı sigortanın şartları, erken kapamada prim iadesinin hesaplanması, başka şirketten poliçe sunma hakkı ve iade alınamazsa başvurulacak yollar anlatılmaktadır.
KISA CEVAP
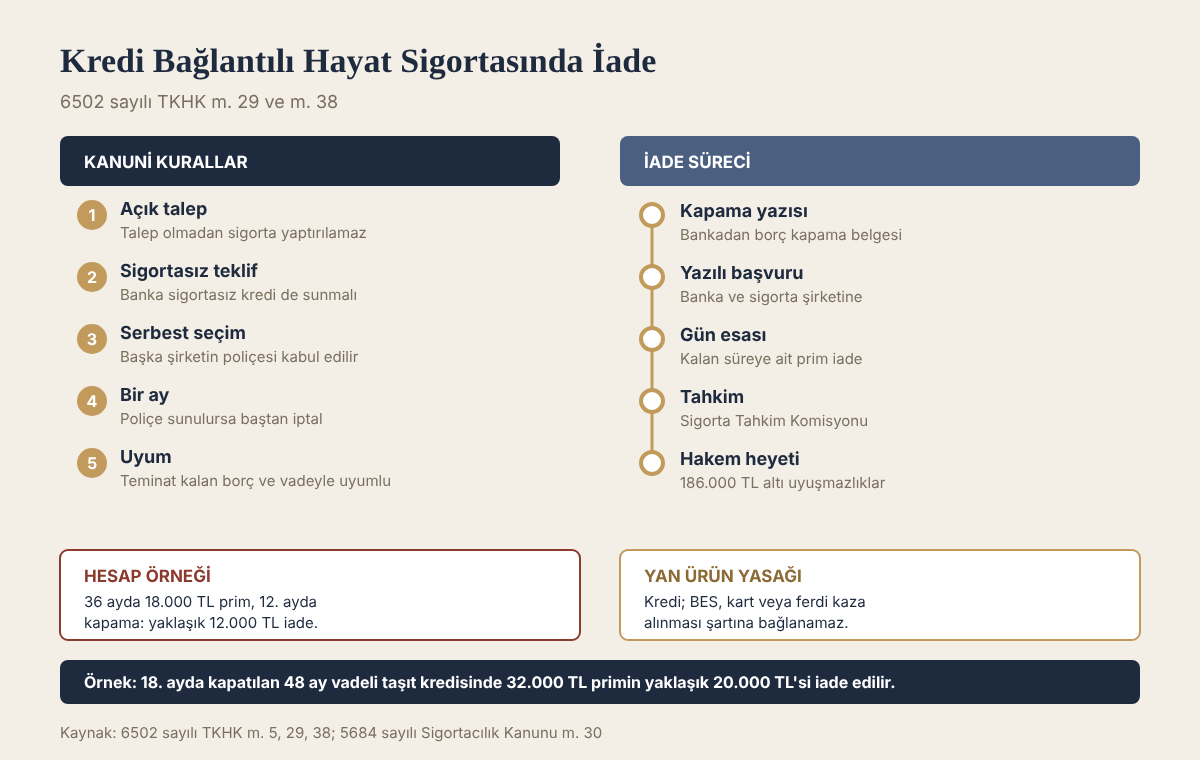
- Tüketicinin yazılı veya kalıcı veri saklayıcısı aracılığıyla açık talebi olmaksızın kredi bağlantılı sigorta yaptırılamaz (TKHK m. 29/1).
- Banka, sigortasız bir kredi sözleşmesini de tüketiciye teklif etmek zorundadır.
- Tüketicinin istediği sigorta şirketinden sağladığı teminat banka tarafından kabul edilmek zorundadır (TKHK m. 29/2).
- Kredi erken kapatıldığında, kredi bağlantılı hayat sigortasının kalan süresine ait prim gün esasına göre iade edilir.
- Kredi kullanıldıktan sonra bir ay içinde başka bir şirketten uygun poliçe sunulursa banka poliçesi başlangıçtan itibaren iptal edilir ve primler kesintisiz iade edilir.
- İade yapılmazsa sigorta şirketine yazılı başvuru, Sigorta Tahkim Komisyonu veya tüketici hakem heyeti yoluna gidilebilir.
Kanun metni
6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 29/1-2
Tüketicinin yazılı veya kalıcı veri saklayıcısı aracılığıyla açık talebi olmaksızın kredi bağlantılı sigorta yaptırılamaz. Kredi veren, kredi bağlantılı sigorta içermeyen bir sözleşmeyi de tüketiciye teklif etmek koşuluyla kredi bağlantılı sigorta yaptırılmasını içeren bir kredi sözleşmesini tüketiciye sunabilir. Tüketicinin istediği sigorta şirketinden sağladığı teminat, kredi veren tarafından kabul edilmek zorundadır. Kredi bağlantılı sigortanın; kredi borcunun geri ödenme teminatını sağlama amacıyla, meblağ sigortalarında kalan borç tutarıyla ve vadesiyle uyumlu olması gerekir.
Kredi bağlantılı hayat sigortası nedir?
Kredi bağlantılı hayat sigortası, kredi borçlusunun vefatı veya poliçede yer alıyorsa maluliyeti hâlinde kalan kredi borcunun sigorta şirketi tarafından bankaya ödenmesini sağlayan sigortadır. Poliçede dain ve mürtehin (öncelikli alacaklı) olarak banka gösterilir. Bu nedenle sigortanın asıl amacı kredi borcunun güvence altına alınmasıdır. Poliçenin teminat tutarı kalan borçla, süresi ise kredinin vadesiyle uyumlu olmalıdır (TKHK m. 29/2).
Primler iki şekilde ödenebilir: Kredi kullandırılırken tüm vade için tek seferde peşin ödeme veya yıllık ya da aylık taksitlerle ödeme. Peşin ödenen primde, kredi erken kapatıldığında iade edilmesi gereken tutar daha yüksektir. Uygulamada prim çoğu zaman kredi tutarından düşülerek veya kredi tutarına eklenerek tahsil edildiği için tüketici ne kadar prim ödediğini fark etmeyebilir. Bu nedenle kredi ödeme planı ve poliçe incelenmelidir.
Banka sigorta yaptırmayı zorunlu tutabilir mi?
7392 sayılı Kanun ile 2022 yılında değiştirilen TKHK m. 29’a göre, tüketicinin açık talebi olmadan kredi bağlantılı sigorta yaptırılamaz. Banka, sigortalı kredi teklif edebilir; ancak aynı zamanda sigortasız bir kredi sözleşmesini de tüketiciye sunmak zorundadır. Sigortalı ve sigortasız kredinin faiz oranları farklı olabilir. Tüketici bu iki teklif arasında karşılaştırma yaparak seçim yapar.
Tüketici kredisi sözleşmesi, kredi ile ilgili olanlar dışında yan finansal ürün ve hizmetlerin satın alınması şartına da bağlanamaz (TKHK m. 29/3). Bu nedenle bankanın krediyi bireysel emeklilik sözleşmesi, ferdi kaza sigortası veya kredi kartı alınması şartına bağlaması kanuna aykırıdır. Konut kredilerinde aynı ilkeler TKHK m. 38 ile düzenlenmiştir. Banka masraflarına ilişkin genel bilgi için Banka Masraflarının İadesi: Dosya Masrafı, Kredi Tahsis Ücreti ve Kart Aidatı yazımıza bakılabilir.
Başka şirketten poliçe sunma hakkı
Tüketici, bankanın anlaşmalı sigorta şirketinden poliçe yaptırmak zorunda değildir. Kanuna göre tüketicinin istediği sigorta şirketinden sağladığı teminat, kalan borç ve vadeyle uyumlu olduğu sürece banka tarafından kabul edilmek zorundadır. Bireysel kredilerle bağlantılı sigortalara ilişkin düzenlemeye göre, kredi kullanıldıktan sonra bir ay içinde tüketici başka bir şirketten uygun poliçe sunarsa banka aracılığıyla yapılan poliçe başlangıçtan itibaren iptal edilir ve ödenen primler beş iş günü içinde kesintisiz olarak iade edilir. Bu hak, banka poliçesinin primi diğer şirketlere göre yüksek olduğunda tüketiciye önemli bir tasarruf sağlar.
Başka şirketten poliçe sunulurken poliçede bankanın dain ve mürtehin olarak gösterilmesi, teminat tutarının kalan kredi borcunu karşılaması ve sürenin kredi vadesini kapsaması gerekir. Poliçe banka şubesine yazılı dilekçeyle teslim edilmeli ve dilekçenin alındığını gösteren bir belge alınmalıdır.
Kredi erken kapatıldığında prim iadesi
Kredinin vadesinden önce tamamen kapatılması hâlinde kredi bağlantılı hayat sigortasının teminat amacı ortadan kalkar. Bu durumda poliçe iptal edilir ve kullanılmayan süreye ait prim, gün esasına göre hesaplanarak tüketiciye iade edilir. Tüketici kredisinde erken ödemenin genel kuralları Tüketici Kredisinde Cayma Hakkı, Erken Ödeme ve Muacceliyet yazımızda, konut kredisindeki durum ise Konut Kredisinde Erken Ödeme Tazminatı ve Tüketicinin Hakları yazımızda anlatılmıştır.
Hesaplama örneği: 36 ay vadeli bir ihtiyaç kredisi için tek seferde 18.000 TL hayat sigortası primi ödendiği ve kredinin 12. ayın sonunda kapatıldığı varsayılsın. Toplam süre yaklaşık 1095 gün, kullanılan süre yaklaşık 365 gündür. Kullanılmayan 730 güne ait prim 18.000 / 1095 x 730 = yaklaşık 12.000 TL’dir. Bu tutar, poliçe koşullarındaki hesaplama yöntemine göre küçük farklılıklar gösterebilir. Sigorta şirketinin iade tutarından ayrıca masraf veya komisyon adı altında kesinti yapması, poliçede açıkça yer almıyorsa kabul edilmemelidir.
Birikimli hayat sigortalarında ise iade, poliçenin ayrılma (iştira) değeri üzerinden yapılır. Bu poliçelerde birikim kısmı ile risk primi ayrı hesaplandığından iade tutarı poliçe şartlarına göre belirlenir. Kısmi erken ödemede ise kalan borç azaldığından poliçe teminatının borçla uyumlu hâle getirilmesi ve fazla primin iadesi talep edilebilir.
İade nasıl talep edilir?
Bazı bankalar ve sigorta şirketleri kredi kapatıldığında poliçeyi kendiliğinden iptal ederek iadeyi yapar. Ancak uygulamada iade her zaman kendiliğinden gerçekleşmez. Tüketicinin şu adımları izlemesi önerilir:
- Kredi kapatıldığında bankadan kredinin kapandığını gösteren borç kapama yazısı almak.
- Bankaya ve poliçeyi düzenleyen sigorta şirketine yazılı başvuru yaparak poliçenin iptalini ve kalan süreye ait primin iadesini istemek.
- Başvuruda poliçe numarası, kredi kapama tarihi ve iadenin yapılacağı IBAN bilgisini belirtmek.
- Sigorta şirketinden iade hesabının ayrıntılı dökümünü istemek.
Poliçe bilgilerine e-Devlet üzerinden Sigorta Bilgi ve Gözetim Merkezinin hizmetlerinden ulaşılabilir. Tüketicinin adına düzenlenmiş poliçelerin listesi, unutulmuş veya haberdar olunmamış poliçelerin tespitini kolaylaştırır.
Borçlu vefat ederse mirasçıların durumu
Kredi bağlantılı hayat sigortasının asıl işlevi, borçlunun vefatında ortaya çıkar. Borçlu vefat ettiğinde mirasçıların ölüm belgesi, veraset ilamı ve poliçe bilgileriyle bankaya ve sigorta şirketine başvurması gerekir. Sigorta şirketi teminat kapsamındaki kalan kredi borcunu doğrudan bankaya öder. Bu süreçte bankanın kalan borcu mirasçılardan veya kredi kefilinden tahsil etmeye çalışması yerinde olmaz. Sigorta tazminatının kalan borçtan fazla olduğu poliçelerde ise aradaki fark, poliçede gösterilen lehtara veya mirasçılara ödenir. Sigorta şirketinin, borçlunun sigorta öncesinde bildirmediği bir hastalığı gerekçe göstererek ödemeden kaçınması hâlinde, beyan yükümlülüğünün kapsamı ve şirketin sağlık sorgulaması yapıp yapmadığı ayrıca incelenmelidir.
Açık talep olmadan yapılan sigorta
Tüketicinin açık talebi alınmadan, örneğin kredi sözleşmesi imzalanırken matbu bir onay kutusuyla veya hiç bilgi verilmeden poliçe düzenlenmişse, TKHK m. 29’a aykırılık vardır. Bu durumda tüketici, ödediği primin tamamının iadesini talep edebilir. Sigortanın tüketiciyle müzakere edilmeden standart sözleşme hükmüyle dayatılması haksız şart niteliğindedir (TKHK m. 5). Bu konuda Tüketici Sözleşmelerinde Haksız Şart ve Kesin Hükümsüzlük yazımıza bakılabilir. Kanuna aykırı sigorta uygulaması için Ticaret Bakanlığına şikâyet de yapılabilir.
Başvuru yolları
İade talebi reddedilir veya cevapsız kalırsa üç yol vardır:
Sigorta Tahkim Komisyonu: 5684 sayılı Sigortacılık Kanunu kapsamında kurulan komisyon, sigorta şirketi ile sigortalı arasındaki uyuşmazlıkları inceler. Başvuru için önce sigorta şirketine yazılı başvuru yapılmış olması gerekir. Komisyonun belirli tutarın altındaki kararları kesindir.
Tüketici hakem heyeti: 2026 yılında değeri 186.000 TL’nin altındaki uyuşmazlıklarda tüketici hakem heyetine ücretsiz başvurulabilir. Prim iadesi uyuşmazlıkları çoğunlukla bu sınırın altında kaldığından en sık kullanılan yol budur. Başvuru usulü Tüketici Hakem Heyetine Başvuru 2026: 186.000 TL Sınırı, e-Devlet Başvurusu ve İtiraz yazımızda yer almaktadır.
Tüketici mahkemesi: Sınırın üzerindeki uyuşmazlıklarda arabulucuya başvurulduktan sonra tüketici mahkemesinde dava açılır. Tüketicinin açtığı davalar harçtan muaftır.
Başvurularda banka ile sigorta şirketinin birlikte muhatap gösterilmesi uygun olur. Prim banka aracılığıyla tahsil edildiği ve banka aracı sıfatıyla komisyon aldığı için banka da süreçte sorumlu tutulabilir.
Güncel Yargıtay kararları
Erken kapamada prim iadesi uyuşmazlıklarında ilk tartışma, talebin kime yöneltileceğidir. Bankalar çoğu zaman sigorta şirketinin acentesi olduklarını ve iade borcunun yalnızca sigortacıya ait olduğunu savunur. Yargıtay, 37 ay vadeli kredinin 44 gün sonra kapatıldığı ve hakem heyetinin bakiye primin bankadan iadesine karar verdiği bir dosyada, TTK m. 105/2 uyarınca acenteye de aynı sıfatla dava açılabileceğini belirtmiş ve bankanın husumet itirazına dayanan kanun yararına bozma talebini bu yönden reddetmiştir. Dosyada ilk derece mahkemesi, tüketicinin yararlandığı dönem için ödenmesi gereken primi orantılı olarak hesaplamış ve fazlasının iadesini yerinde bulmuştur.
Yargıtay 3. Hukuk Dairesi, E. 2022/2657, K. 2022/4869, T. 23.05.2022
Hal böyle olunca sigorta poliçesine konu borcun erken ödenmesi nedeniyle bakiye sigorta bedelinin iadesinin acenta durumunda bulunan davacı bankadan talep edilebileceği değerlendirilerek işin esası hakkında karar verilmesinde kanun yararına bozma yoluna başvurulabilecek nitelikte olan ve açıkça yürürlükteki yasalara aykırı bulunan bir karar verilmemiştir.
Aynı kararda Yargıtay, hakem heyeti kararına itiraz davasında duruşma açılmadan dosya üzerinden karar verilmesini hukuki dinlenilme hakkına aykırı bulmuştur. Bu nedenle itiraz aşamasında tarafların duruşmaya çağrılması gerekir.
Primin tamamının iadesi konusunda içtihat, sigortanın tüketicinin bilgisi ve iradesiyle yapılıp yapılmadığına göre ayrılmaktadır. 6502 sayılı Kanun’dan önceki dönemde Yargıtay, sözleşme kapsamında ve poliçe karşılığında tahsil edilen primlerin iadesi talebini, sigortada kredi borçlusunun da menfaati bulunduğu gerekçesiyle reddetmiştir.
Yargıtay 13. Hukuk Dairesi, E. 2017/9096, K. 2018/626, T. 25.01.2018
Bununla birlikte, sigorta kapsamına alınmasında kredi borçlusu tüketicilerin de bir menfaatinin olduğu açıktır.
Buna karşılık sigortanın tüketicinin bilgisi ve talimatı dışında yapıldığı tespit edildiğinde Yargıtay, primin iadesine ilişkin hükmü yerinde bulmuştur. Dövize endeksli konut kredisine ilişkin bu dosyada, hayat sigortası adı altında ferdi kaza sigortası yapıldığı bilirkişi raporuyla belirlenmiştir.
Yargıtay 13. Hukuk Dairesi, E. 2018/6944, K. 2019/1601, T. 11.02.2019
Ancak davacı ile davalı Banka arasında imzalanan dövize endeksli konut kredisi sözleşmesine istinaden, davacıya bilgisi ve talimatı dışında hayat sigortası adı altında ferdi kaza sigortası yapıldığı ve 3.759,00TL prim tahsil edilmiş olduğu bilirkişi raporuyla da tespit edildiği üzere dosya kapsamından anlaşılmış olup, bu konuda yeniden bir inceleme yapılmasına gerek görülmemiştir.
7392 sayılı Kanun ile 2022 yılında değiştirilen TKHK m. 29/1 artık tüketicinin yazılı veya kalıcı veri saklayıcısı aracılığıyla açık talebini aramaktadır. Bu nedenle güncel kredilerde ispat yükü fiilen bankaya geçmiştir: Banka, açık talebin alındığını ve sigortasız kredi teklifinin de sunulduğunu belgeleyemiyorsa primin tamamının iadesi talebi güçlenir.
Kredi kapandıktan sonra konut sigortası ve DASK
Kredi kapatıldığında bankanın krediye bağlı sigortaları yenileme veya yenileme hatırlatması yapma yükümlülüğü de sona erer. Konut kredisini erken kapatan bir tüketicinin DASK poliçesi yenilenmemiş, Şubat 2023 depreminde konut hasar görmüş ve tüketici bankadan tazminat istemiştir. Yargıtay, 13.03.2015 tarihli Bireysel Kredilerle Bağlantılı Sigortalar Uygulama Esasları Yönetmeliği m. 12’ye ve sözleşmeye göre bankanın yükümlülüğünün kredi vadesiyle sınırlı olduğunu kabul ederek davanın reddini onamıştır.
Yargıtay 3. Hukuk Dairesi, E. 2025/3034, K. 2026/105, T. 14.01.2026
Kredi bağlantılı sigortalarda, kredi vadesi boyunca, yenileme sorumluluğu kredi kullanana, sigorta sözleşmesinin yenilenmesine ilişkin bildirim yapma sorumluluğu ise kredi kuruluşuna aittir.
Bu nedenle konut kredisi kapatıldığında hayat sigortası primi için iade talebinde bulunulurken DASK ve konut sigortasının yenileme tarihi de not edilmeli ve poliçe tüketici tarafından yenilenmelidir.
Uygulamada sık yapılan hatalar
En sık yapılan hata, kredi kapatıldığında iadenin kendiliğinden yapılacağını varsayarak başvuruyu yıllarca ertelemektir. Prim iadesi alacağı da zamanaşımına tabidir ve uzun süre sonra yapılan başvurularda poliçe kayıtlarına ulaşmak güçleşir.
İkinci hata, iadeyi yalnızca sigorta şirketinden istemek ve bankanın “biz aracıyız” cevabıyla yetinmektir. Yukarıdaki karar uyarınca acente sıfatıyla banka da muhatap gösterilebilir; hakem heyeti başvurusunda her ikisinin birlikte gösterilmesi sonucun icrasını kolaylaştırır.
Üçüncü hata, iade tutarını kontrol etmeden kabul etmektir. Sigorta şirketinin kısa dönem esasına göre veya masraf kesintisiyle yaptığı hesap, gün esasına göre yapılan orantılı hesaptan belirgin şekilde düşük olabilir. İade hesabının dökümü istenmeli, poliçede kesintiye dayanak bir hüküm bulunup bulunmadığı incelenmelidir.
Son olarak birikimli hayat sigortası ile kredi bağlantılı risk sigortasının karıştırılması da sık görülür. Birikimli poliçelerde iade, birikim tutarı ve ayrılma değeri üzerinden yapılır; gün esasına göre orantılı iade hesabı bu poliçelere doğrudan uygulanmaz.
Örnek olay
Bir tüketici, 48 ay vadeli 600.000 TL taşıt kredisi kullanır ve banka aracılığıyla tüm vade için tek seferde 32.000 TL hayat sigortası primi öder. Kredi sözleşmesinde sigortasız kredi seçeneği sunulmamıştır. Tüketici, 18. ayın sonunda aracı satarak krediyi tamamen kapatır. Bankaya ve sigorta şirketine yazılı başvuruda bulunarak poliçenin iptalini ister; ancak iade yapılmaz. Tüketici hakem heyetine başvurur. Kalan 30 aya ait prim gün esasına göre yaklaşık 20.000 TL’dir. Ayrıca sigortasız kredi seçeneğinin sunulmadığı ve tüketicinin açık talebinin alınmadığı ispatlanırsa, hakem heyeti primin tamamının iadesine de karar verebilir. Bu ihtimalde iade edilmesi gereken tutar 32.000 TL olur.
Sıkça sorulan sorular
Kredi kapanınca sigorta kendiliğinden iptal olur mu?
Bazı şirketler kendiliğinden iptal etse de uygulamada iade için yazılı başvuru gerekebilir. Kredi kapatıldıktan sonra başvurunun gecikmeden yapılması önerilir.
Sigorta primini her ay ödüyorsam ne olur?
Kredi kapatıldıktan sonraki dönem için prim tahsil edilmemesi gerekir. Kapamadan sonra kesilen primler iade edilmelidir.
Bankanın yaptırdığı sigorta yerine kendi sigortamı sunabilir miyim?
Evet. Kalan borç ve vadeyle uyumlu teminatı banka kabul etmek zorundadır. Bir ay içinde sunulursa banka poliçesi baştan iptal edilir.
Kısmi ödeme yaptım, prim iadesi alabilir miyim?
Kalan borç azaldığından teminatın borçla uyumlu hâle getirilmesi ve fazla primin iadesi talep edilebilir.
DASK primi de iade edilir mi?
Zorunlu deprem sigortası kredi bağlantılı değildir ve konutun kendisine ilişkindir; kredinin kapatılması DASK poliçesini etkilemez.
Sonuç
Kredi bağlantılı hayat sigortası, kredi borcunun güvencesidir ve borç kapandığında kullanılmayan süreye ait primin tüketiciye dönmesi gerekir. Sigorta, tüketicinin açık talebi olmadan yaptırılamaz ve tüketici başka bir şirketten uygun poliçe sunma hakkına sahiptir. Kredi kapatıldığında bankaya ve sigorta şirketine yazılı başvuru yapılması, sonuç alınamazsa hakem heyetine veya Sigorta Tahkim Komisyonuna gidilmesi, ödenen primin geri alınmasını sağlar.
İlgili yazılar: Özel Okul Kaydını Sildirme ve Ücret İadesi: Velinin Hakları
Mevzuat: 6502 sayılı Tüketicinin Korunması Hakkında Kanun.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.