
 Av. Emrah Karatay
Temmuz 2025’te elektrikli otomobillere uygulanan özel tüketim vergisi oranlarında ve matrah dilimlerinde yapılan değişiklik, sipariş verip bedelini ödemiş, ancak aracı henüz teslim almamış veya faturası kesilmemiş çok sayıda alıcıyı etkilemiştir. Tesla Türkiye, vergi artışından önce araç bedelini tamamen ödeyen bazı alıcılardan, aracın faturası artıştan sonra düzenlendiği gerekçesiyle ÖTV farkı talep etmiş ve teslimi bu farkın ödenmesine bağlamıştır. Alıcıların bir kısmı farkı ödeyerek aracını teslim almış, ardından ödedikleri tutarın iadesi için tüketici yargısına başvurmuştur. Bu yazıda uyuşmazlığın hukuki niteliği, yargı kararlarında benimsenen yaklaşım, haksız şart denetimi, başvurulacak merciler ve dikkat edilmesi gereken usul kuralları ele alınmaktadır.
KISA CEVAP
- Satış bedeli tamamen ödendikten sonra yürürlüğe giren vergi artışının tüketiciye yansıtılması, yargı kararlarında hukuka aykırı kabul edilmektedir.
- Ankara Bölge Adliye Mahkemesi 3. Hukuk Dairesi 31.03.2026 tarihli kararıyla, tüketiciden alınan 260.998,20 TL ÖTV farkının faiziyle iadesine ilişkin ilk derece kararına karşı istinaf başvurusunu esastan reddetmiştir.
- Sözleşmeye konulan ve sonradan doğan vergi artışlarını tek taraflı olarak tüketiciye yükleyen şartlar, 6502 sayılı Kanun m.5 uyarınca haksız şart olarak değerlendirilebilir; haksız şartlar kesin hükümsüzdür.
- 2026 yılında 186.000 TL’nin altındaki uyuşmazlıklarda tüketici hakem heyetine, bu tutar ve üzerindeki uyuşmazlıklarda arabulucuya başvurulduktan sonra tüketici mahkemesine gidilir.
- Ödeme dekontları, sipariş formu, satış sözleşmesi, satıcının fark talebine ilişkin yazışmalar ve fatura tarihi davanın temel delilleridir.
Kanun metni
6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 5/1
Haksız şart; tüketiciyle müzakere edilmeden sözleşmeye dâhil edilen ve tarafların sözleşmeden doğan hak ve yükümlülüklerinde dürüstlük kuralına aykırı düşecek biçimde tüketici aleyhine dengesizliğe neden olan sözleşme şartlarıdır.
Uyuşmazlığın ortaya çıkışı
Elektrikli otomobillerde ÖTV, 4760 sayılı Özel Tüketim Vergisi Kanunu’na ekli (II) sayılı listede yer alan oranlar üzerinden, aracın motor gücü ve matrahına göre hesaplanır. Bu oranlar ve matrah dilimleri Cumhurbaşkanı kararlarıyla değiştirilebilmektedir. Temmuz 2025’te yürürlüğe giren düzenlemeyle elektrikli otomobillerin vergi yükü artmış, bazı modellerde araç fiyatı yüz binlerce lira yükselmiştir.
Kayıt ve tescile tabi araçlarda ÖTV, aracın ilk iktisabında, yani satıcı tarafından faturanın düzenlenmesi ve aracın tesliminde doğar. Vergiyi beyan eden ve ödeyen taraf satıcıdır; ancak vergi satış bedeline dahil edildiğinden ekonomik yükü alıcıya geçer. Uyuşmazlık, tam da bu noktada ortaya çıkmıştır: Alıcı aracı belirli bir toplam fiyat üzerinden satın almış ve bedeli ödemiştir; satıcı ise faturayı vergi artışından sonra kestiği için yüksek oranda vergi ödemek zorunda kaldığını ve bu farkın alıcıya ait olduğunu ileri sürmüştür.
Karara konu olayda tüketici, 15.07.2025 tarihinde kapora ödeyerek aracı sipariş etmiş ve satış bedelinin kalanını 23.07.2025 tarihinde ödemiştir. Vergi artışının ardından satıcı, aracın faturasının yeni oranlar üzerinden düzenleneceğini belirterek tüketiciden yaklaşık 261 bin TL ek ödeme istemiştir. Aracı teslim alabilmek için bu tutarı ödeyen tüketici, ödediği farkın iadesi için dava açmıştır.
Yargı kararlarındaki yaklaşım
Ankara 4. Tüketici Mahkemesi, 12.02.2026 tarihli ve 2025/425 E., 2026/67 K. sayılı kararıyla tüketicinin talebini kabul ederek 260.998,20 TL’nin dava tarihinden itibaren avans faiziyle birlikte satıcıdan tahsiline karar vermiştir. Satıcı şirketin istinaf başvurusu, Ankara Bölge Adliye Mahkemesi 3. Hukuk Dairesi tarafından 31.03.2026 tarihli ve E. 2026/800, K. 2026/813 sayılı kararla esastan reddedilmiştir. Karar, HMK m. 353/1-b-1 uyarınca kesin olarak verilmiştir.
İlk derece kararının gerekçesi ve bölge adliye mahkemesinin değerlendirmesine göre şu tespitler öne çıkmaktadır:
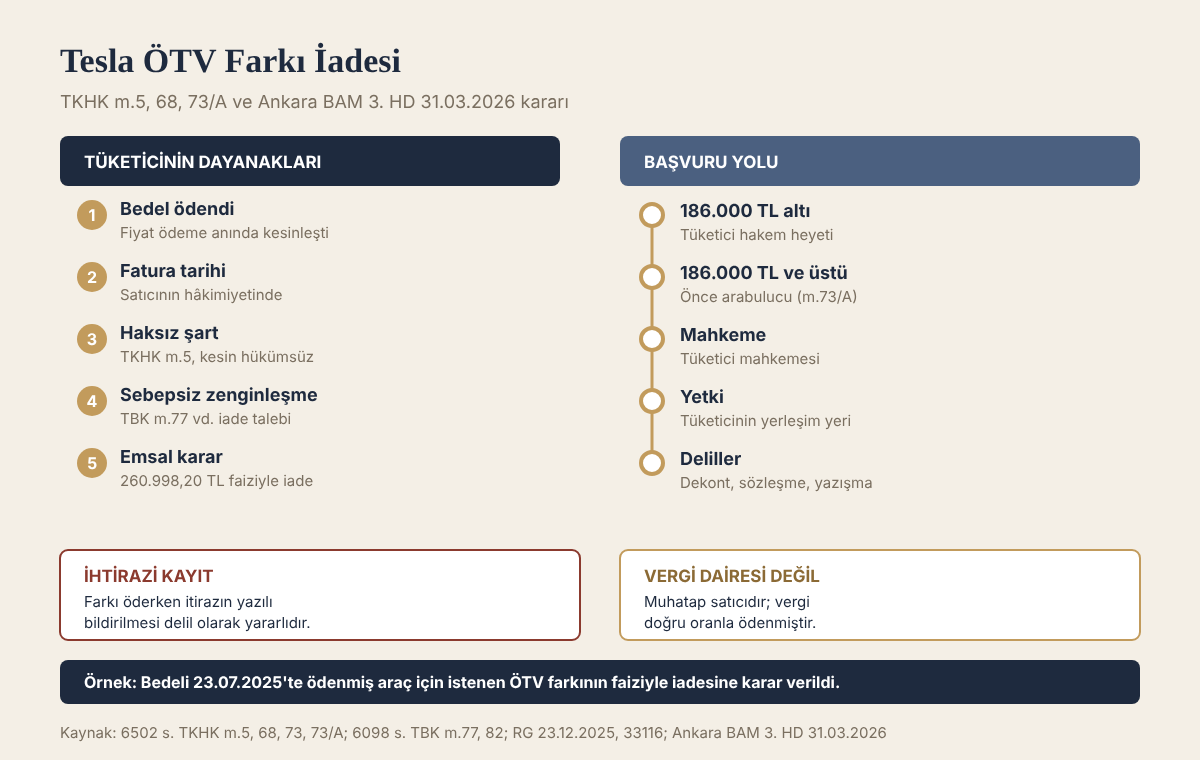
- Satış bedeli, vergi değişikliğinden önce tamamen ödenmiştir. Bedelin ödenmesiyle birlikte satış fiyatı kesinleşmiştir.
- Faturanın hangi tarihte düzenleneceği alıcının değil, satıcının hâkimiyetindedir. Faturanın geç düzenlenmesinden doğan sonuçlara tüketici katlanmak zorunda değildir.
- Sözleşmeye konulan ve sonradan doğan vergi artışlarını tüketiciye yükleyen hükümler, tüketiciyle müzakere edilmeden konulmuş ve tüketici aleyhine dengesizlik yaratan haksız şartlardır.
Bu karar, tek bir somut olay hakkında verilmiş olup başka davalarda mahkemeleri doğrudan bağlamaz. Bununla birlikte, aynı satıcıya karşı benzer durumdaki tüketicilerin açtığı davalarda yol gösterici niteliktedir. Bölge adliye mahkemesi kararının tam metni, dava açılmadan önce UYAP veya karar arama sistemleri üzerinden temin edilmeli ve somut olayın bu kararla ne ölçüde benzeştiği değerlendirilmelidir.
Haksız şart denetimi
6502 sayılı Kanun m.5 uyarınca haksız şartlar kesin hükümsüzdür. Kesin hükümsüzlük, sözleşmenin geri kalan kısmını etkilemez; sözleşme haksız şart olmaksızın ayakta kalır. Satıcı, sözleşmede bir şartın tüketiciyle müzakere edildiğini ileri sürüyorsa bunu ispat etmekle yükümlüdür. Önceden hazırlanmış standart sözleşmelerde yer alan şartlar, tüketicinin içeriğine etki edemediği için müzakere edilmemiş kabul edilir.
Tüketici Sözleşmelerindeki Haksız Şartlar Hakkında Yönetmelik’e ekli listede, haksız şart niteliğindeki sözleşme hükümlerine örnekler sayılmıştır. Bu örnekler arasında, malın fiyatının teslim anında belirlenmesine veya satıcının tüketiciye sözleşmeden dönme hakkı tanımaksızın fiyatı artırmasına imkân veren hükümler de yer alır. Araç satış sözleşmelerinde sıkça görülen “teslim tarihindeki vergi ve fiyat geçerlidir” veya “mevzuattan doğan vergi artışları alıcıya aittir” şeklindeki şartlar, bedelin tamamı ödenmişse bu çerçevede denetlenir.
Burada önemli bir ayrım yapılmalıdır. Tüketici yalnızca kapora veya ön ödeme yapmış, satış fiyatı ise sözleşmede açıkça teslim tarihine bağlanmışsa, değerlendirme farklılaşabilir. Bu durumda dahi fiyatın tek taraflı artırılması karşısında tüketiciye sözleşmeden dönme ve ödediği tutarı geri alma imkânı tanınıp tanınmadığı incelenir. Bedelin tamamen ödendiği durumlarda ise satıcının sonradan fiyat farkı istemesi, kararlarda kabul görmemektedir.
Fark ödenmemişse ne yapılmalı?
Satıcı ÖTV farkı istemiş, ancak tüketici bunu henüz ödememişse, satıcıya noter aracılığıyla ihtarname gönderilerek aracın sözleşmede kararlaştırılan bedel üzerinden teslimi istenebilir. Satıcı teslimden kaçınırsa tüketici, aynî ifa davası açarak aracın teslimini talep edebileceği gibi gecikme nedeniyle uğradığı zararı da isteyebilir. Uygulamada birçok tüketici, aracı teslim alabilmek için farkı ödemiş ve ödemenin “ihtirazi kayıtla” yapıldığını yazılı olarak bildirmiştir. İhtirazi kayıt zorunlu bir şart olmasa da ödemenin rıza ile değil, teslimi sağlamak için yapıldığını gösteren yararlı bir delildir.
Farkı ödeyen tüketici, ödediği tutarın iadesini sebepsiz zenginleşme hükümlerine (TBK m.77 vd.) ve haksız şartın kesin hükümsüzlüğüne dayanarak isteyebilir. Talebe, ödeme tarihinden itibaren işleyecek faiz de eklenir. Somut olayda mahkeme, taraflar arasındaki ilişkinin niteliği gözetilerek avans faizine hükmetmiştir.
Başvuru mercii ve usul
Tüketici hakem heyeti: Ticaret Bakanlığının 23.12.2025 tarihli ve 33116 sayılı Resmî Gazete’de yayımlanan tebliğine göre, 2026 yılında değeri 186.000 TL’nin altında bulunan uyuşmazlıklarda il veya ilçe tüketici hakem heyetlerine başvurulması zorunludur (TKHK m.68). Başvuru e-Devlet üzerinden veya şahsen yapılabilir. Hakem heyeti kararlarına karşı, tebliğden itibaren on beş gün içinde tüketici mahkemesine itiraz edilebilir. Ayrıntılar için Tüketici Hakem Heyeti yazısına bakılabilir.
Arabuluculuk ve tüketici mahkemesi: Talep edilen tutar 186.000 TL veya üzerindeyse, dava açmadan önce arabulucuya başvurulması dava şartıdır (TKHK m.73/A). Arabuluculuk görüşmelerinde anlaşma sağlanamazsa, tüketici mahkemesinde dava açılır. Tüketici mahkemesi bulunmayan yerlerde davaya asliye hukuk mahkemesi tüketici mahkemesi sıfatıyla bakar. Tüketici, davayı kendi yerleşim yeri mahkemesinde de açabilir (TKHK m.73/5). Görev ve yetki kuralları için Tüketici Mahkemesinin Görevleri yazısına bakılabilir.
Zamanaşımı: Sebepsiz zenginleşmeye dayanan iade talepleri, hak sahibinin geri isteme hakkını öğrendiği tarihten başlayarak iki yıl ve her hâlde zenginleşmenin gerçekleştiği tarihten başlayarak on yıl içinde zamanaşımına uğrar (TBK m.82). Sözleşmeye dayalı taleplerde genel zamanaşımı süresi on yıldır (TBK m.146). Zamanaşımı tartışmasından kaçınmak için iade talebinin gecikmeden ileri sürülmesi yerinde olur.
Harç: Tüketici mahkemelerinde açılan davalar ve hakem heyeti başvuruları harçtan muaftır (TKHK m.73).
Delillerin hazırlanması
Davada şu belgeler önem taşır:
- Sipariş formu ve satış sözleşmesi ile sözleşmenin fiyat ve vergiye ilişkin hükümleri,
- Ödeme dekontları ve ödemenin hangi tarihte tamamlandığını gösteren banka kayıtları,
- Satıcının ÖTV farkı talebine ilişkin e-posta, uygulama bildirimi veya yazışmaları,
- Fark ödemesinin dekontu ve varsa ihtirazi kayıt bildirimi,
- Faturanın düzenlenme tarihi ve aracın teslim tarihi,
- Vergi değişikliğinin yürürlük tarihini gösteren Resmî Gazete kaydı.
İdari yaptırım boyutu
Basına yansıyan bilgilere göre Ticaret Bakanlığı, bedeli tamamen ödenmiş araçlar için sonradan ÖTV farkı talep edilmesini mevzuata aykırı bulmuş ve Tesla Türkiye hakkında, incelenen her satış işlemi için ayrı ayrı idari para cezası uygulamıştır. Bakanlığın idari yaptırımı, tüketicinin ödediği tutarı kendiliğinden geri getirmez. İade için tüketicinin hakem heyetine veya tüketici mahkemesine ayrıca başvurması gerekir. Bununla birlikte, idari yaptırım kararı davada satıcının uygulamasının hukuka aykırılığını destekleyen bir unsur olarak dosyaya sunulabilir.
Vergi iadesi yoluyla karıştırılmamalıdır
Tesla uyuşmazlığı, vergi idaresine karşı açılan bir vergi davası değildir. Vergiyi idareye ödeyen satıcıdır ve vergi, yürürlükteki orana göre doğru hesaplanmıştır. Uyuşmazlık, bu verginin satıcı ile tüketici arasında kime ait olacağına ilişkindir; bu nedenle muhatap vergi dairesi değil, satıcıdır. Vergi oranının veya araç sınıflandırmasının hatalı uygulandığı uyuşmazlıklar ise vergi yargısının konusudur. Bu ayrımın örneği için Nissan e-Power ÖTV İade Davası yazısına bakılabilir.
Örnek olay
A, Temmuz 2025’in ilk yarısında elektrikli bir otomobil sipariş etmiş ve bedelin tamamını bankadan havale ile ödemiştir. Vergi artışının ardından satıcı, faturanın yeni orana göre kesileceğini bildirerek 180.000 TL ek ödeme istemiştir. A, aracı teslim alabilmek için farkı ödemiş ve ödemenin ihtirazi kayıtla yapıldığını e-posta ile bildirmiştir. Talep tutarı 186.000 TL’nin altında kaldığından A, ödeme dekontları, sözleşme ve yazışmalarla birlikte ilçe tüketici hakem heyetine başvurmalıdır. Faiz talebinin de eklenmesi hâlinde toplam tutarın parasal sınırı aşıp aşmadığı başvuru tarihi itibarıyla hesaplanmalıdır; sınırın aşılması hâlinde arabuluculuk yoluna gidilir.
Karar metnine göre ayrıntılar ve diğer mahkeme kararları
Ankara bölge adliye mahkemesi kararı
Karar metnine göre tüketici 15.07.2025 tarihinde kapora ödeyerek siparişini vermiş, bakiye bedeli 23.07.2025 tarihinde ödemiştir. Elektrikli araçlarda ÖTV oranı, 24.07.2025 tarihli Resmî Gazete’de yayımlanan 10115 sayılı Cumhurbaşkanı Kararı ile yüzde 10’dan yüzde 25’e çıkarılmış, araç faturası ise 27.07.2025 tarihinde düzenlenmiştir. İlk derece mahkemesi gerekçesinde, faturanın malın teslimi veya hizmetin yapıldığı tarihten itibaren azami yedi gün içinde düzenlenmesini öngören VUK m. 231’e, satılanın yarar ve hasarının zilyetliğin devrine kadar satıcıda olduğunu düzenleyen TBK m. 208’e ve Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik m. 12/1’e dayanmış; sözleşmedeki vergi artışlarını alıcıya yükleyen hükmü haksız şart ve genel işlem koşulu olarak geçersiz saymıştır. Bölge adliye mahkemesi, tüketicinin ÖTV dahil ilk faturadaki toplam bedeli vergi değişikliğinden önce ödediğini belirterek istinaf başvurusunu kesin olarak esastan reddetmiştir.
Ankara Bölge Adliye Mahkemesi 3. Hukuk Dairesi, E. 2026/800, K. 2026/813, T. 31.03.2026
davacının ÖTV dahil ilk faturada yazılı toplam satış bedelini 23.07.2025’de gerçekleştirdiğini, ÖTV oranına dair değişikliğin ise bu tarihin sonra yürürlüğe girdiği dava kapsamından anlaşıldığından
Faizin başlangıcı
Ankara kararında faiz dava tarihinden itibaren işletilmiştir. Benzer bir olayda İstanbul 16. Asliye Ticaret Mahkemesi ise 260.996,20 TL’nin ödeme tarihinden itibaren avans faiziyle iadesine karar vermiştir. Bu nedenle dava veya başvuru dilekçesinde faizin ödeme tarihinden itibaren istenmesi ve ödeme dekontunun tarihinin açıkça gösterilmesi yararlı olur.
İstanbul 16. Asliye Ticaret Mahkemesi, E. 2026/86, K. 2026/467, T. 03.06.2026
satış bedelinin tamamının ödenmesi sonrasında yürürlüğe giren vergi artışının davacıya yansıtılmasının mümkün olmadığı kanaatine varılmakla
Yalnız kapora ödeyenler bakımından fark
Bedelin tamamı değil yalnız bir kısmı vergi değişikliğinden önce ödenmişse sonuç değişebilir. Yargıtay, 2020 yılındaki bir ÖTV artışında satış sözleşmesi kurulmuş, peşinat ödenmiş, ancak bakiye bedel vergi değişikliğinden sonra ödenmiş ve fatura da düzenlenmemişken, satıcıya yüklenecek bir kusur bulunmadığını ve fatura tarihindeki yeni oranın uygulanması gerektiğini belirterek tüketici lehine verilen kararı bozmuştur.
Yargıtay 3. Hukuk Dairesi, E. 2022/4215, K. 2022/8628, T. 08.11.2022
fatura tarihi itibariyle de yürürlükte bulunan yeni ÖTV oranının uygulanması gerekmektedir.
Ticaret Bakanlığının 2025 duyurusunda da aynı ayrım yapılmıştır. Bir mahkeme kararında aktarıldığı üzere Bakanlık, ÖTV değişikliğinden önce taşıt bedelini veya en azından vergilerini ödeyen alıcıdan ek ödeme alınmasını yönetmeliğin emredici hükmüne aykırı saymış, yalnız belirli oranda kapora ödeyen alıcılara farkın yansıtılmasını ise mevzuata aykırı görmemiştir.
Antalya 3. Asliye Ticaret Mahkemesi, E. 2025/864, K. 2026/529, T. 02.07.2026
Yönetmeliğin emredici hükmüne aykırı olduğundan, ÖTV değişikliği sonrasında yetkili satıcılarca ek ödeme tahsil edilebileceğine dair sözleşme hükümleri geçersizdir.
Uygulamada sık yapılan hatalar
- Ödeme tarihini değil sipariş tarihini esas almak. Belirleyici olan, ÖTV dahil toplam bedelin veya en azından vergilerin değişiklikten önce ödenmiş olmasıdır.
- Davayı vergi dairesine karşı açmak. Vergi doğru oranla ödenmiştir; muhatap satıcıdır.
- Faiz başlangıcını belirtmemek. Talep edilmezse mahkeme faizi dava tarihinden başlatabilir.
- Faizi ekleyince parasal sınırı hesaplamamak. 186.000 TL sınırı başvuru tarihindeki toplam talebe göre uygulanır; sınır aşılıyorsa hakem heyeti yerine arabuluculuk yoluna gidilir.
- Kredi kullanılarak ödenen bedelde ödeme tarihini kredi sözleşmesi tarihiyle karıştırmak. Satıcının hesabına geçen ödemenin tarihi dekontla ispatlanmalıdır.
Sıkça sorulan sorular
Sözleşmede “vergi artışları alıcıya aittir” yazıyorsa iade alınabilir mi?
Bedelin tamamı ödenmiş ve şart tüketiciyle müzakere edilmemişse, bu şart haksız şart olarak kesin hükümsüz sayılabilir. Ankara BAM kararında da bu yönde bir değerlendirme yapılmıştır.
Sadece kapora ödeyenler de fark iadesi isteyebilir mi?
Bu durumda sözleşmenin fiyat hükmü, kaporanın niteliği ve fiyatın hangi tarihte kesinleştiği belirleyicidir. Fiyatın tek taraflı artırılması karşısında tüketiciye dönme hakkı tanınmamışsa, şart yine haksız şart denetimine tabi tutulabilir.
İade talebi vergi dairesine mi yapılır?
Hayır. Vergi satıcı tarafından doğru oranla ödenmiştir; uyuşmazlık satıcı ile tüketici arasındadır. Başvuru hakem heyetine veya tüketici mahkemesine yapılır.
Bakanlığın verdiği ceza bana para iadesi sağlar mı?
İdari para cezası devlete ödenir. Tüketicinin ödediği farkı geri alabilmesi için ayrıca başvuru yapması gerekir.
Avukatla takip zorunlu mu?
Hakem heyeti başvurusu ve tüketici davası avukatsız da yürütülebilir. Ancak tutarın yüksekliği, haksız şart değerlendirmesi ve faiz hesabı nedeniyle hukuki destek alınması yararlıdır.
Değerlendirme
Bedeli tamamen ödenmiş bir araç için sonradan ÖTV farkı istenmesi, satıcının faturalandırma tarihine ilişkin riskini tüketiciye aktarması anlamına gelir. Ankara Bölge Adliye Mahkemesinin 31.03.2026 tarihli kararı, bu uygulamanın tüketici hukukuna aykırı olduğu yönünde önemli bir emsal oluşturmuştur. Benzer durumda olan tüketicilerin, ödeme tarihlerini ve sözleşme hükümlerini belgeleyerek parasal sınıra göre hakem heyetine veya arabuluculuk sonrasında tüketici mahkemesine başvurmaları gerekir. Ayıplı araç teslimine ilişkin haklar için Ayıplı Araç yazısına bakılabilir.
Mevzuat: 6502 sayılı Tüketicinin Korunması Hakkında Kanun m.5, 68, 73, 73/A; Tüketici Sözleşmelerindeki Haksız Şartlar Hakkında Yönetmelik; Motorlu Kara Taşıtlarının Ticareti Hakkında Yönetmelik m.12; 6098 sayılı Türk Borçlar Kanunu m.77, 82, 146; 4760 sayılı Özel Tüketim Vergisi Kanunu (II) sayılı liste; Ticaret Bakanlığı Tebliği (RG 23.12.2025, 33116); Ankara BAM 3. HD E. 2026/800, K. 2026/813, T. 31.03.2026 (Ankara 4. Tüketici Mahkemesi E. 2025/425, K. 2026/67).
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata ve ulaşılabilen yargı kararlarına göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durumlar için hukuki destek alınması önerilir.