
 Av. Emrah Karatay
Taşınmaz satışlarında alıcı ve satıcının tapu harcını azaltmak için gerçek satış bedelinin altında bir bedel beyan etmesi uzun süre yaygın bir uygulama olmuştur. Taraflar çoğu zaman bunu zararsız bir pazarlık konusu olarak görür. Oysa düşük bedel beyanı hem harç ve gelir vergisi bakımından hem de tarafların sonradan açabileceği davalar bakımından ciddi sonuçlar doğurur. 7566 sayılı Kanunla 19 Aralık 2025 tarihinden itibaren harç farkına uygulanan ceza ağırlaştırılmıştır. Banka kayıtları ve değerleme verileri sayesinde düşük beyanın tespit edilmesi de eskiye göre çok daha kolaydır. Bu yazıda tapuda düşük bedel göstermenin vergi, harç ve özel hukuk bakımından sonuçları ele alınmaktadır.
KISA CEVAP
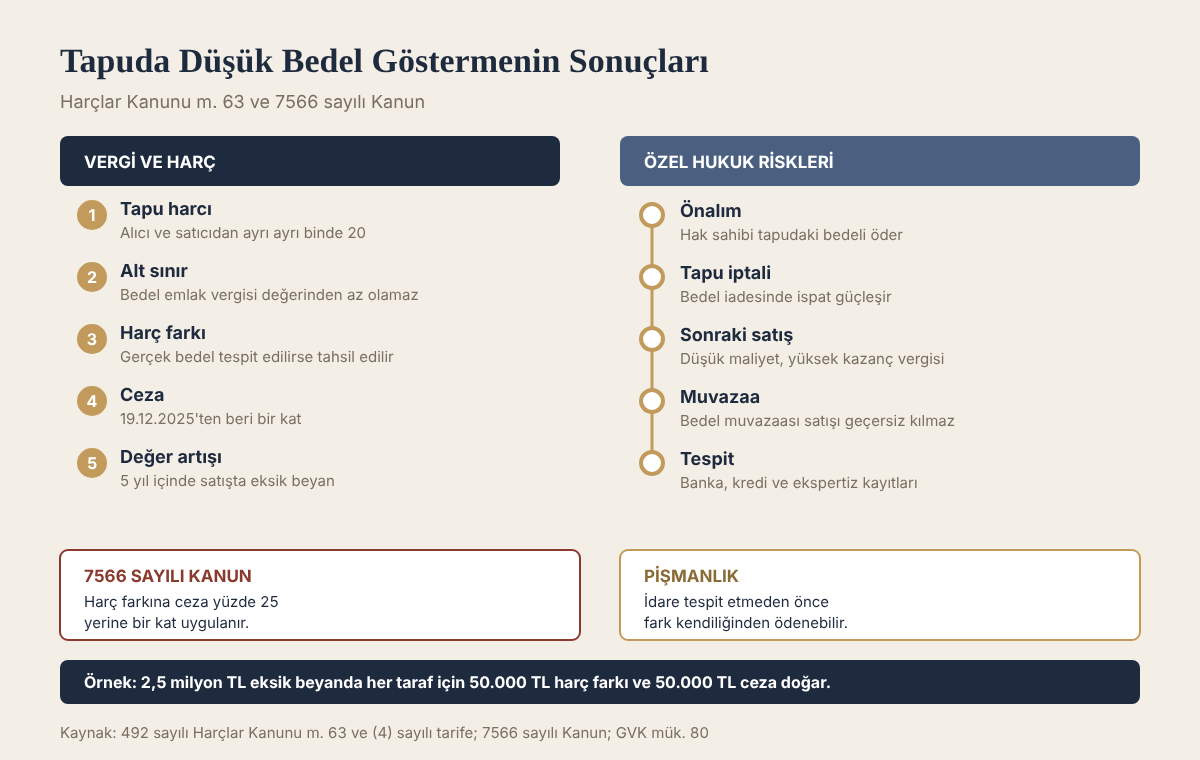
- Tapu harcı, alıcı ve satıcıdan ayrı ayrı binde 20 oranında, beyan edilen satış bedeli üzerinden alınır.
- Harçlar Kanunu m. 63 uyarınca beyan edilen bedel emlak vergisi değerinden az olamaz. Gerçek bedelin daha yüksek olduğu tespit edilirse harç farkı tahsil edilir.
- 7566 sayılı Kanunla harç farkına uygulanan vergi ziyaı cezası yüzde 25 yerine bir kat olarak düzenlenmiştir.
- Satıcı için düşük bedel, beş yıl içindeki satışlarda değer artış kazancının da eksik beyan edilmesi anlamına gelebilir.
- Düşük bedel, önalım (şufa) davalarında, ayıp ve tapu iptali davalarında ve bedel iadesi taleplerinde taraflar aleyhine sonuç doğurabilir.
- Banka dekontları, kredi ekspertiz raporları ve ilan bilgileri gerçek bedelin ispatında kullanılmaktadır.
Kanun metni
492 sayılı Harçlar Kanunu, madde 63 (2. ve 4. fıkralardan)
Gayrimenkul devir ve iktisaplarında tapu ve kadastro harcı, emlak vergisi değerinden az olmamak üzere, beyan edilen devir ve iktisap bedeli üzerinden hesaplanır. (…) Tapuda yapılan işlemden sonra, emlak vergisi değerinden daha düşük bir bedel üzerinden harç ödendiğinin veya beyan edilen devir ve iktisap bedelinin gerçek durumu yansıtmadığının tespit edilmesi halinde, aradaki farka isabet eden harç ikmalen veya re’sen tarh edilir. Bu suretle tarh edilecek tapu ve kadastro harcı için, 213 sayılı Vergi Usul Kanununda yer alan vergi ziyaı cezası bir kat uygulanır. Takdir komisyonu kararlarına istinaden bu fıkra uyarınca tarhiyat yapılamaz.
Tapu harcı nasıl hesaplanır?
Bir taşınmazın satışında, 492 sayılı Harçlar Kanununa bağlı (4) sayılı tarife uyarınca hem devreden (satıcı) hem de devralan (alıcı) için ayrı ayrı binde 20 oranında tapu harcı alınır. Toplam harç yükü satış bedelinin yüzde 4’üdür. Taraflar bu harcın tamamının bir tarafça ödenmesini kendi aralarında kararlaştırabilir; ancak her bir tarafın harcı kanunen ayrı bir yükümlülüktür.
Harcın matrahı, beyan edilen satış bedelidir. Bu bedel, taşınmazın emlak vergisi değerinden az olamaz. Taraflar emlak vergisi değerinin altında bir bedel yazarsa tapu müdürlüğü harcı emlak vergisi değeri üzerinden hesaplar. Uygulamada sorun, beyan edilen bedelin emlak vergisi değerinin üzerinde ama gerçek satış bedelinin altında olduğu durumlarda ortaya çıkar. Örneğin gerçekte 5.000.000 TL’ye satılan bir daire için tapuda 2.500.000 TL beyan edilmesi, emlak vergisi değeri 2.000.000 TL ise işlem sırasında bir engelle karşılaşmaz.
Harç farkı ve bir kat ceza
Harçlar Kanunu m. 63, beyan edilen bedelin gerçek durumu yansıtmadığının sonradan tespit edilmesi hâlinde aradaki farka isabet eden harcın tahsil edileceğini öngörür. 7566 sayılı Kanundan önce bu farka yüzde 25 oranında vergi ziyaı cezası uygulanıyordu. 19 Aralık 2025 tarihinde yürürlüğe giren değişiklikle ceza bir kata çıkarılmıştır. Bu, harç farkı kadar ceza kesileceği anlamına gelir.
Yukarıdaki örnekte gerçek bedel ile beyan edilen bedel arasındaki fark 2.500.000 TL’dir. Bu farka isabet eden harç her taraf için 2.500.000 × binde 20 = 50.000 TL’dir. Bir kat vergi ziyaı cezası da 50.000 TL olacağından, her taraf için 100.000 TL ödeme doğar. Alıcı ve satıcının toplam yükü 200.000 TL olur. Bu tutarlara, harcın ödenmesi gereken tarihten itibaren gecikme faizi de eklenir.
Ceza, düşük bedel beyanının hangi tarafın isteğiyle yapıldığına bakılmaksızın her iki taraf için de ayrı ayrı uygulanır. Bu nedenle “satıcı istedi” veya “emlakçı böyle yazdı” savunması cezayı ortadan kaldırmaz.
Harç farkı ve ceza vergi dairesi tarafından ihbarname ile tebliğ edilir. Bu ihbarnameye karşı 30 gün içinde dava açılabilir veya cezalar için uzlaşma yoluna gidilebilir. Ayrıntılar için Vergi ve Ceza İhbarnamesi: Tebliğden Sonra Ne Yapılmalı? yazımıza bakılabilir.
Gerçek bedel nasıl tespit ediliyor?
Vergi idaresi gerçek satış bedelini çeşitli verilerle tespit edebilir:
- Banka kayıtları. Alıcının satıcıya yaptığı havale ve EFT’ler, tapuda yazan bedelden yüksekse gerçek bedeli doğrudan gösterir. Satış bedelinin bir kısmının elden ödenmesi de genellikle banka hesabından nakit çekilmesiyle iz bırakır.
- Konut kredisi ve ekspertiz raporları. Alıcı kredi kullandıysa bankanın yaptırdığı ekspertiz raporunda taşınmazın değeri ve kredi tutarı yer alır. Tapuda yazan bedelin kredi tutarının altında olması, düşük beyanın açık bir göstergesidir.
- İlan ve değerleme verileri. İnternet ilanlarında yer alan satış fiyatları ve bölgedeki emsal satışlar da değerlendirmeye alınabilir.
- Tarafların beyanları ve sözleşmeler. Taraflar arasındaki adi satış sözleşmeleri, emlakçı sözleşmeleri ve sonradan çıkan uyuşmazlıklarda verilen beyanlar gerçek bedeli ortaya koyar.
Vergi idaresi bu tür verilerle düşük beyan tespit ettiğinde ilgililere izaha davet yazısı gönderebilir veya doğrudan tarhiyat yapabilir. İzaha davet konusunda İzaha Davet (VUK 370): Yazı Gelen Mükellef Ne Yapmalı? yazımıza bakılabilir.
Satıcı bakımından değer artış kazancı
Taşınmaz iktisap tarihinden itibaren beş yıl dolmadan satılmışsa, satıştan doğan kazanç GVK mükerrer madde 80 uyarınca değer artışı kazancı olarak gelir vergisine tabidir. Tapuda düşük bedel gösterilmesi, satıcının beyan ettiği değer artışı kazancının da gerçeğin altında kalmasına yol açar.
Vergi idaresi gerçek satış bedelini tespit ederse, aradaki fark üzerinden gelir vergisi ikmalen tarh edilir ve bir kat vergi ziyaı cezası kesilir. Satıcı hiç beyanname vermemişse vergi re’sen tarh edilir. Bu nedenle beş yıl dolmadan yapılan satışlarda düşük bedel beyanı, satıcı için harç cezasından çok daha yüksek bir vergi yükü doğurabilir. Değer artış kazancının hesaplanması için Gayrimenkul Satışında Değer Artış Kazancı Vergisi (2026) yazımıza bakılabilir.
Alıcı bakımından riskler
Düşük bedel beyanı yalnızca vergi idaresiyle ilişkide değil, alıcının ileride karşılaşabileceği uyuşmazlıklarda da aleyhe sonuçlar doğurur.
Önalım (şufa) davası. Paylı bir taşınmazın payı satıldığında, diğer paydaşlar önalım hakkını kullanarak payı alıcıdan alabilir. Önalım hakkı sahibi, payı tapuda gösterilen bedel üzerinden alır. Yargıtay’a göre satış sözleşmesinin tarafı olan alıcı, önalım hakkı sahibine karşı bedelde muvazaa iddiasında bulunamaz; yani gerçekte daha yüksek bedel ödediğini ileri sürerek bu farkı isteyemez. Tapuda düşük bedel gösteren alıcı, önalım davasında bu düşük bedele razı olmak zorunda kalır. Önalım davası için “Önalım (Şufa) Hakkı Davası: Süre, Rayiç Bedel ve Şartlar” ve Hisseli Tapu Satışı: Diğer Paydaşların Önalım Hakkı ve 2025 Değişikliği yazılarımıza bakılabilir.
Satışın iptali ve bedel iadesi. Satış sonradan iptal edilirse, örneğin vekâletin kötüye kullanılması, muvazaa veya ehliyetsizlik nedeniyle tapu iptal edilirse, alıcı ödediği bedelin iadesini isteyecektir. Bu durumda tapuda yazan düşük bedel, alıcının gerçekte ödediği tutarı ispatlamasını zorlaştırır. Tapu iptali davaları için Tapu İptal ve Tescil Davası: Sebepleri, Süresi, Görevli Mahkeme ve Harç yazımıza bakılabilir.
Değer artış kazancı. Alıcı taşınmazı beş yıl dolmadan satarsa, maliyet bedeli olarak tapuda yazan düşük bedel esas alınır. Bu da alıcının ileride ödeyeceği değer artış kazancı vergisini artırır.
Örnek olay
A, 2023 yılında satın aldığı daireyi 2026 yılında B’ye 6.000.000 TL’ye satar. Taraflar tapuda emlakçının önerisiyle 3.000.000 TL bedel beyan eder; dairenin emlak vergisi değeri 2.400.000 TL’dir. B, satış bedelinin 4.000.000 TL’sini bankadan konut kredisi kullanarak, kalan kısmını kendi hesabından havale ile öder.
Bu olayda bankanın ekspertiz raporu ve kredi tutarı, tapuda yazan bedelin gerçeği yansıtmadığını açıkça gösterir. Vergi idaresi tespit yaptığında, 3.000.000 TL’lik fark üzerinden A ve B için ayrı ayrı 60.000 TL harç farkı ve 60.000 TL vergi ziyaı cezası hesaplanır. A için ayrıca, taşınmaz beş yıl dolmadan satıldığından, gerçek satış bedeline göre değer artış kazancı yeniden hesaplanır ve eksik beyan edilen kazanç için gelir vergisi ve bir kat vergi ziyaı cezası tarh edilir.
Aynı olayda B’nin satın aldığı dairenin bir pay olduğu ve diğer paydaşın önalım hakkını kullandığı düşünülürse, B, önalım hakkı sahibine karşı gerçekte 6.000.000 TL ödediğini ileri süremez; banka kayıtları bulunsa bile Yargıtay uygulamasında satışın tarafının bedelde muvazaa iddiası dinlenmez. Önalım hakkı sahibi, payı tapuda yazan 3.000.000 TL ile harç ve masrafları ödeyerek alır.
Muvazaa ve geçerlilik sorunu
Tapuda gösterilen bedelin gerçek bedelden farklı olması, hukuki bakımdan bir bedel muvazaasıdır. Bedel muvazaasında taraflar satış işlemini gerçekten istemektedir; yalnızca bedel konusunda gerçeğe aykırı beyanda bulunmuşlardır. Yargıtay uygulamasında bedelde muvazaa, kural olarak satış sözleşmesini geçersiz kılmaz. Bununla birlikte gerçek bedelin ispatı, taraflar arasındaki uyuşmazlıklarda önemli bir sorun olarak ortaya çıkar. Muvazaa kavramı için Muvazaa (TBK 19): Danışıklı İşlem, İspatı ve Tapu İptali Davası yazımıza bakılabilir.
Düşük bedel beyan edildiyse ne yapılabilir?
Düşük bedel beyan edildikten sonra vergi idaresi henüz bir tespit yapmamışsa, taraflar pişmanlık hükümlerinden yararlanarak harç farkını ödeyebilir. Pişmanlıkla beyanda vergi ziyaı cezası kesilmez; yalnızca pişmanlık zammı ödenir. Bu yol, idarenin olaya el koymasından veya izaha davetten önce kullanılmalıdır. Ayrıntılar için Pişmanlıkla Beyan (VUK 371): Şartları, 15 Günlük Süre ve Pişmanlık Zammı yazımıza bakılabilir.
Vergi idaresi tarhiyat yaptıktan sonra ise ihbarnameye karşı dava açmak veya cezalar için uzlaşma talep etmek mümkündür. Ceza ihbarnamesinin tebliğinden itibaren 30 gün içinde vergi ve cezanın yarısı ödenirse VUK 376 uyarınca cezada indirim de uygulanabilir.
Yargı kararlarında düşük bedel
Harç farkı tarhiyatında gerçek bedelin tespiti
Vergi idaresi düşük bedel tespitini çoğunlukla alıcının kullandığı konut kredisi, banka hareketleri ve tarafların ifadelerine dayandırır. Konya Bölge İdare Mahkemesi, gerçek alış bedelinin bu tür verilerle ortaya konulduğu bir dosyada, 872.000 TL olması gereken bedelin tapuda 620.000 TL gösterildiğini kabul ederek fark üzerinden yapılan cezalı harç tarhiyatını hukuka uygun bulmuştur.
Konya BİM 1. Vergi Dava Dairesi, E. 2020/573, K. 2020/1231, T. 13.11.2020
18.09.2015 tarihinde satın alınan tarhiyata konu taşınmaza ilişkin olarak 872.000,00TL satış bedeli gösterilmesi gerekirken 620.000,00TL matrah beyan edildiği anlaşıldığından, davacı adına bulunan fark matrah üzerinden yapılan cezalı tapu harcı tarhiyatında hukuka aykırılık bulunmamaktadır.
Harçlar Kanunu m. 63’ün son hâline göre takdir komisyonu kararlarına dayanılarak bu fıkra uyarınca harç farkı tarhiyatı yapılamaz. Bu nedenle idarenin gerçek bedeli banka kaydı, kredi belgesi veya ifade gibi somut verilere dayandırması gerekir; yalnızca bölgedeki emsal fiyatlardan hareketle yapılan bir harç farkı tarhiyatı dava konusu edildiğinde tartışmalı hâle gelir.
Alıcı önalım davasında bedelde muvazaa iddia edemez
Tapuda düşük bedel gösterilmesinin alıcı bakımından en ağır sonucu önalım davasında ortaya çıkar. Yargıtay, satış sözleşmesinin tarafı olan alıcının, önalım hakkı sahibine karşı gerçekte daha yüksek bir bedel ödendiğini ileri süremeyeceğini kabul etmektedir. Kimse kendi muvazaasından yararlanamayacağı için bu iddia dinlenmez ve önalım bedeli tapudaki bedel ile harç ve masraflardan oluşur.
Yargıtay 7. Hukuk Dairesi, E. 2021/882, K. 2022/799, T. 08.02.2022
Dava konusu payın satışına ilişkin hukuki işlemin tarafı olan davalı, kimse kendi muvazaasına dayanarak lehine hukuki sonuç doğmasını isteyemeyeceğinden ve davacı bu hukuki işlemde 3. kişi durumunda olduğundan davacıya karşı bedelde muvazaa iddiasında bulunamaz.
Yargıtay, bilirkişi raporuna ve alıcının beyanına dayanarak tapudaki bedelden yüksek bir önalım bedeli belirleyen mahkeme kararını da bu nedenle bozmuştur.
Yargıtay 14. Hukuk Dairesi, E. 2016/11782, K. 2019/8713, T. 16.12.2019
Davalı yanın bedelde muvazaa iddiası dinlenmeyeceğinden, dava konusu payın tapuda gösterilen satış bedeli ile ödenmesi zorunlu harç ve masrafın toplamından oluşan önalım bedelinin davalıya ödenmesi yönünde karar verilmesi gerekirken, yazılı şekilde hüküm kurulması doğru görülmemiş
Bedel yüksek gösterilmişse önalım hakkı sahibi ispat edebilir
Durum tersine olduğunda, yani önalım hakkını engellemek için tapuda bedel gerçeğinden yüksek gösterilmişse, önalım hakkı sahibi sözleşmenin tarafı olmadığından muvazaayı her türlü delille ispat edebilir. Ancak Yargıtay, tanık beyanının tek başına bedelde muvazaayı kanıtlamaya yetmediğini de vurgulamaktadır.
Yargıtay 14. Hukuk Dairesi, E. 2016/14772, K. 2020/2732, T. 05.03.2020
Önalım hakkı sahiplerinin haklarını kullanmalarına engel olabilmek için muvazaalı olarak tapuda satış bedelinin yüksek gösterilmesi halinde, önalım hakkı sahipleri satış sözleşmesinin tarafı olmadığından 3. kişi olarak muvazaaya yönelik iddialarını her türlü delille ispatlayabilme imkanına da sahiptir.
Sıkça sorulan sorular
Tapuda düşük bedel göstermek suç mu?
Kural olarak bir vergi suçu değildir; vergi ve harç farkı ile vergi ziyaı cezası gibi idari sonuçlar doğurur. Ancak sahte belge düzenlenmesi gibi ek fiiller varsa ayrıca değerlendirme gerekir.
Tapu harcı cezası kime kesilir?
Harç farkı ve bir kat ceza, alıcı ve satıcı için ayrı ayrı hesaplanır. Her taraf kendi binde 20’lik harcının farkından ve buna ait cezadan sorumludur.
Emlak vergisi değerinden düşük bedel yazılabilir mi?
Hayır. Beyan edilen bedel emlak vergisi değerinden düşükse harç emlak vergisi değeri üzerinden hesaplanır.
Tapu harcı cezası ne kadar?
19 Aralık 2025 tarihinden itibaren harç farkı kadar, yani bir kat vergi ziyaı cezası uygulanır. Bu değişiklikten önce oran yüzde 25 idi.
Düşük bedel önalım davasını nasıl etkiler?
Önalım hakkı sahibi tapuda gösterilen bedeli öder. Yargıtay’a göre satışın tarafı olan alıcı, gerçekte daha yüksek bedel ödendiğini ileri süremez; bu iddia dinlenmez.
Sonuç
Tapuda gerçek satış bedelinin altında bedel beyan edilmesi, tespit hâlinde alıcı ve satıcı için harç farkı, bir kat vergi ziyaı cezası ve gecikme faizi doğurur. Beş yıl dolmadan yapılan satışlarda satıcı için değer artış kazancı vergisi de gündeme gelir. Alıcı bakımından ise önalım davaları, tapu iptali hâlinde bedel iadesi ve ileride yapılacak satışlarda vergi hesabı gibi konularda ispat sorunları ortaya çıkar. Banka kayıtları ve değerleme verileri nedeniyle düşük beyanın tespiti kolaylaşmış olduğundan, satış bedelinin tapuda gerçek değeriyle gösterilmesi tarafların uzun vadeli yararınadır.
Mevzuat: 492 sayılı Harçlar Kanunu, 193 sayılı Gelir Vergisi Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.