
 Av. Emrah Karatay
Araç kiralama sektöründe en sık yaşanan şikâyet, aracın iadesi sırasında ortaya çıkan hasar talepleridir. Kiracı aracı teslim ettikten günler sonra kredi kartından yüksek bir tutarın tahsil edildiğini, bunun bir kısmının “değer kaybı” ve “kira kaybı” adı altında kesildiğini fark eder. Çoğu zaman hasarın ne zaman ve nasıl oluştuğunu gösteren bağımsız bir belge yoktur; tutarı kiralama şirketinin kendisi belirlemiştir. Ticaret Bakanlığının hazırladığı Motorlu Kara Taşıtlarının Kiralanması Hakkında Yönetmelik, 15 Ağustos 2026 tarihli ve 33341 sayılı Resmî Gazete’de yayımlanmış ve bu uygulamaya ciddi sınırlar getirmiştir. Yönetmelik 1 Ocak 2027’de yürürlüğe girecektir. Bu yazıda yeni kuralların kiracının hasar ve değer kaybı sorumluluğunu nasıl değiştirdiği, depozito kuralları ve yönetmelik yürürlüğe girene kadar uygulanacak genel hükümler anlatılmaktadır.
KISA CEVAP
- Motorlu Kara Taşıtlarının Kiralanması Hakkında Yönetmelik 15.08.2026 tarihli Resmî Gazete’de yayımlanmış olup 1 Ocak 2027’de yürürlüğe girecektir.
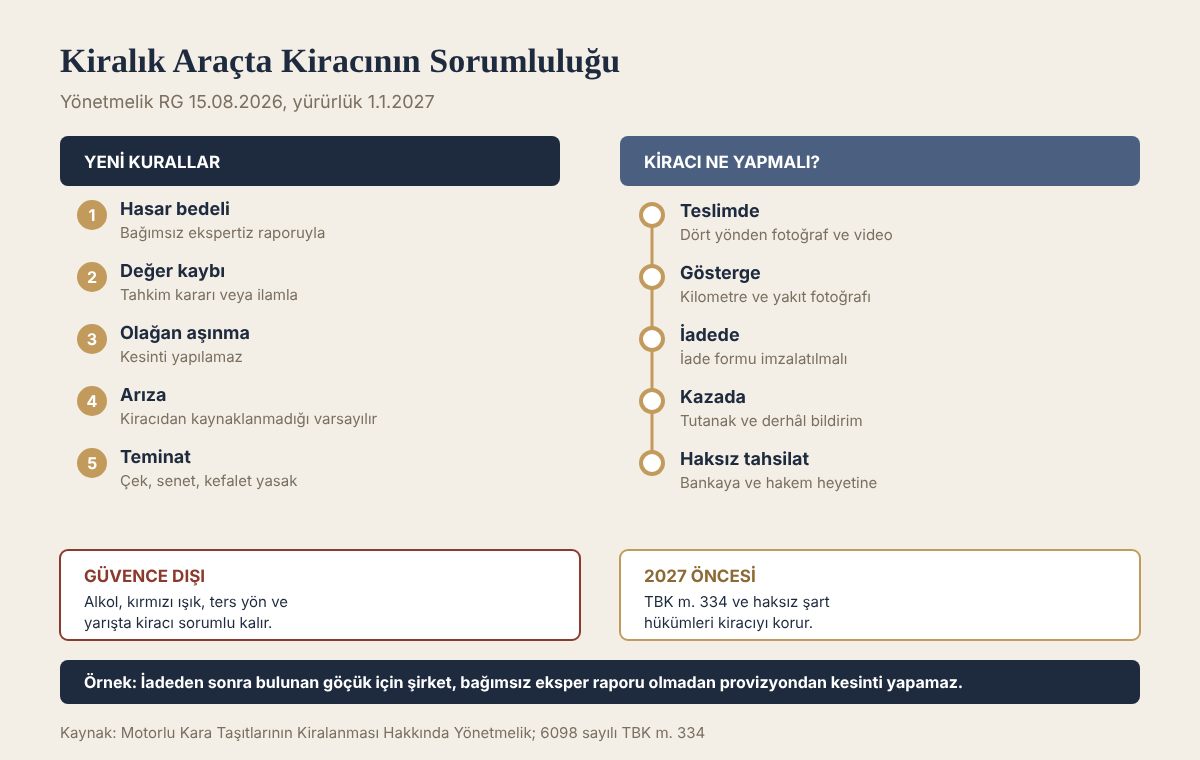
- Yeni düzenlemeye göre hasar bedeli ancak yetkili ve bağımsız bir ekspertiz raporuyla, değer kaybı ise ancak sigorta tahkim kararı veya mahkeme ilamıyla kiracıdan istenebilecektir.
- Olağan kullanımdan doğan aşınma ve yıpranmalar için depozitodan kesinti yapılamayacaktır.
- Depozito, kısa süreli kiralamalarda kira bedelinin belirli gün sayısıyla sınırlanmış ve iadesi için kısa süre öngörülmüştür; çek, senet ve kefaletname alınması yasaklanmıştır.
- Kiracı, kira bedeli dışında zorunlu bir kasko veya güvence bedeli ödemeden aracın trafik sigortası ve kasko ya da işletme güvencesinden yararlanır; alkol, kırmızı ışık ihlali gibi ağır ihlaller bu güvencenin dışında kalır.
- 2027’ye kadar kiralamalarda Türk Borçlar Kanunu ve tüketici mevzuatındaki genel hükümler uygulanır.
Mevzuat
6098 sayılı Türk Borçlar Kanunu m. 334
Kiracı kiralananı ne durumda teslim almışsa, kira sözleşmesinin bitiminde o durumda geri vermekle yükümlüdür. Ancak, kiracı sözleşmeye uygun kullanma dolayısıyla kiralananda meydana gelen eskimelerden ve bozulmalardan sorumlu değildir. Kiracının, sözleşmenin sona ermesi hâlinde, sözleşmeye aykırı kullanmadan doğacak zararları giderme dışında, başkaca bir tazminat ödeyeceğini önceden taahhüt etmesine ilişkin anlaşmalar geçersizdir.
Yönetmelik neden çıkarıldı?
Araç kiralama sözleşmeleri, çoğunlukla kiralama şirketinin hazırladığı matbu sözleşmelerle yapılır. Bu sözleşmelerde kiracının “her türlü hasar, değer kaybı ve kira kaybından” sorumlu olduğu, tutarın kiralama şirketince belirleneceği ve depozitodan veya kredi kartından doğrudan tahsil edileceği gibi hükümler yaygındı. Kiracı, hasarın aracın teslimi sırasında var olup olmadığını ispat etmekte zorlanıyor, tutara itiraz edebileceği bağımsız bir mekanizma bulamıyordu. Tüketici hakem heyetleri ve mahkemeler bu hükümlerin bir kısmını haksız şart olarak değerlendirse de, uyuşmazlıkların büyük kısmı kiracının parasının çoktan tahsil edilmiş olmasıyla sonuçlanıyordu. Yönetmelik, bu dengesizliği gidermek ve sektörü yetki belgesi sistemine bağlamak amacıyla hazırlanmıştır.
Kapsam
Yönetmelik, ticari faaliyet kapsamında motorlu kara taşıtı kiralayan işletmeleri kapsar. Bu işletmelerin faaliyet gösterebilmesi için ticaret il müdürlüklerinden yetki belgesi almaları zorunlu hâle getirilmiştir. Mevcut işletmelere yetki belgesi almak için geçiş süresi tanınmıştır. Kiracının tüketici olmadığı bazı kısa süreli kiralamalar, uzun süreli (filo) kiralamalar ve kamp taşıtı kiralamaları gibi bazı kiralama türleri ise yönetmeliğin kapsamı dışında bırakılmıştır. Bu nedenle bir şirketin çalışanları için yaptığı uzun süreli filo kiralamasında, aşağıda anlatılan kurallar yerine sözleşme hükümleri ve genel hükümler uygulanır.
Hasar bedeli: bağımsız ekspertiz şartı
Yeni düzenlemenin en önemli yeniliği, kiracıdan hasar bedeli istenebilmesini bağımsız bir ekspertiz raporuna bağlamasıdır. Kiralama şirketi, aracın iadesinden sonra bir hasar tespit ederse, hasarın varlığını ve onarım maliyetini yetkili ve bağımsız bir sigorta eksperinin raporuyla belgelemek zorundadır. Kiralama şirketinin kendi personelinin hazırladığı hasar formu veya anlaşmalı servisin tek taraflı onarım teklifi, kiracıdan tahsilat için yeterli olmayacaktır.
Bu kural, kiracı için iki önemli güvence sağlar. Birincisi, hasarın gerçekten kiralama döneminde oluşup oluşmadığı bağımsız bir uzman tarafından değerlendirilir. İkincisi, onarım maliyeti piyasa koşullarına göre belirlenir; şişirilmiş faturalarla tahsilat yapılması zorlaşır.
Değer kaybı: tahkim kararı veya ilam şartı
Yönetmelik, kiracıdan değer kaybı bedelinin ancak Sigorta Tahkim Komisyonu kararı veya mahkeme ilamı ile istenebileceğini öngörür. Bu düzenleme, depozitodan veya kredi kartı provizyonundan kendiliğinden değer kaybı kesilmesi uygulamasını sona erdirir. Kiralama şirketi değer kaybı talep etmek istiyorsa, bu talebini tahkim veya mahkeme önünde ispat etmek zorunda kalacaktır.
Değer kaybının bu şekilde ayrı bir usule bağlanmasının nedeni, değer kaybının hesaplanmasının teknik ve tartışmalı bir konu olmasıdır. Değer kaybı; aracın yaşı, kilometresi, önceki hasarları ve onarımın niteliği gibi pek çok etkene bağlıdır. Değer kaybının genel olarak nasıl hesaplandığı Araç Değer Kaybı Tazminatı: Hesaplama, Sigortaya Başvuru ve Zamanaşımı yazımızda anlatılmıştır.
Olağan aşınma ve arızalar
Kiracı, aracın olağan kullanımından kaynaklanan aşınma ve yıpranmalardan sorumlu değildir. Lastik diş derinliğinin azalması, fren balatalarının aşınması, koltuk kumaşında olağan kullanım izleri gibi durumlar nedeniyle depozitodan kesinti yapılamaz. Bu kural, Türk Borçlar Kanununun 334. maddesindeki genel ilkenin kiralık araçlar bakımından açık bir şekilde tekrar edilmesidir.
Kiralama süresinde ortaya çıkan mekanik arızalarda ise, kiralama şirketi aksini ispat etmedikçe arızanın kiracıdan kaynaklanmadığı kabul edilir. Örneğin yolculuk sırasında şanzıman arızası çıkan araçta, arızanın kiracının hatalı kullanımından doğduğunu ispat yükü kiralama şirketindedir.
Kira sözleşmelerine konan ve kiracıyı her türlü hasardan, ekspertiz yapılmadan belirlenen tutarlarla sorumlu tutan şartlar, uzun süredir tartışma konusudur. Türk Borçlar Kanununun 334. maddesinin ikinci fıkrası bu konuda açıktır: Kiracının, sözleşmeye aykırı kullanmadan doğacak zararları giderme dışında başkaca bir tazminat ödeyeceğini önceden taahhüt etmesine ilişkin anlaşmalar geçersizdir. Bu nedenle sözleşmeye konan “her hasarda sabit hasar bedeli” veya “her durumda değer kaybı bedeli” gibi şartlar, gerçek bir zararın ispatlanmadığı hâllerde kiracıya karşı ileri sürülemez.
Kiracı tüketici ise 6502 sayılı Tüketicinin Korunması Hakkında Kanunun haksız şartlara ilişkin hükümleri de uygulanır. Tüketiciyle müzakere edilmeden sözleşmeye konulan ve tarafların hak ve yükümlülüklerinde dürüstlük kuralına aykırı düşecek biçimde tüketici aleyhine dengesizliğe neden olan şartlar haksız şart sayılır ve kesin hükümsüzdür. Matbu kiralama sözleşmelerindeki ağır hasar ve değer kaybı şartları, bu denetime tabidir. Kiralama şirketinin talep ettiği tutarın gerçek zarara dayanıp dayanmadığı, uyuşmazlık hâlinde tüketici hakem heyeti veya tüketici mahkemesinde bilirkişi incelemesiyle belirlenir.
Kasko ve işletme güvencesi
Yönetmelik, kiracı ile sözleşmede belirtilen ek sürücülerin, kira bedelini ödemekle aracın zorunlu trafik sigortasından ve yönetmelikte öngörülen kasko veya işletme güvencesinden yararlanacağını düzenler. Kiracıdan kasko, sigorta veya güvence bedeli adı altında zorunlu bir ek ödeme istenemez. Ek güvence paketleri ancak kiracının açık tercihiyle satılabilir.
Bu güvence sınırsız değildir. Yönetmelik, işletmenin hasara bağlı mali sorumlulukları güvence altına alma yükümlülüğünün bulunmadığı hâlleri ayrıca sayar. Bu hâller arasında alkollü veya uyuşturucu madde etkisinde araç kullanılması, kırmızı ışık ihlali, ters yönde araç kullanılması ve yarış ya da hız denemesi yapılması gibi ağır ihlaller yer alır. Bu durumlarda meydana gelen hasardan kiracı, genel hükümlere göre sorumlu olmaya devam eder.
Depozito kuralları
Yönetmelik depozitoya da sınır getirmiştir. Haberlere ve yorumlara yansıyan düzenlemeye göre altı gün ve daha kısa kiralamalarda en fazla üç günlük, yedi ile yirmi dokuz gün arasındaki kiralamalarda en fazla yedi günlük kira bedeli kadar depozito alınabilecektir. Depozito, sözleşmenin sona ermesi ve aracın teslim edilmesinden sonra kısa bir süre içinde, yedi gün içinde iade edilecektir. Kiracıdan çek, senet, teminat mektubu veya kefaletname alınması yasaklanmıştır.
Yönetmelik yürürlüğe girene kadar ne olacak?
1 Ocak 2027’ye kadar yapılan kiralamalarda, yönetmelik henüz uygulanmaz. Bu dönemde kiracının sorumluluğu Türk Borçlar Kanununun kira sözleşmesine ilişkin hükümlerine ve kiracı tüketiciyse 6502 sayılı Tüketicinin Korunması Hakkında Kanuna göre belirlenir. Buna göre:
- Kiracı, kusuruyla sebep olduğu hasardan sorumludur; olağan kullanımdan doğan yıpranmadan sorumlu değildir.
- Hasarın kiralama süresinde oluştuğunu ispat yükü, kural olarak kiralama şirketindedir.
- Kiracının müzakere etmediği ve aleyhine dengesizlik yaratan matbu hükümler, örneğin tutarı tek taraflı belirlenen değer kaybı ve kira kaybı kesintileri, haksız şart olarak hükümsüz sayılabilir. Haksız şart kavramı Tüketici Sözleşmelerinde Haksız Şart ve Kesin Hükümsüzlük yazımızda anlatılmıştır.
- Kiracı tüketiciyse, uyuşmazlık tutarına göre tüketici hakem heyetine veya tüketici mahkemesine başvurabilir.
Teslim ve iade sırasında yapılması gerekenler
Yeni kurallar kiracıyı korusa da, uyuşmazlıkları önlemenin en etkili yolu teslim ve iade anını belgelemektir:
- Araç teslim alınırken dört yönden ve tavandan fotoğraf ve video çekilmeli, mevcut çizik ve göçükler teslim formuna işaretlenmelidir.
- Kilometre ve yakıt göstergesinin fotoğrafı alınmalıdır.
- İade sırasında aynı çekimler tekrarlanmalı ve iade formu şirket yetkilisine imzalatılmalıdır.
- Kiralama sırasında kaza olursa, anlaşmalı tutanak veya polis tutanağı düzenlenmeli ve kiralama şirketine derhâl bildirilmelidir.
- Kredi kartından yapılan haksız tahsilatlara karşı bankaya itiraz edilmeli ve kiralama şirketinden yazılı gerekçe istenmelidir.
Örnek olay
Bir kiracı, Şubat 2027’de beş günlüğüne bir otomobil kiralar. Kiralama şirketi, aracı iade aldıktan iki gün sonra arka tamponda göçük bulunduğunu bildirir ve kredi kartı provizyonundan onarım bedeli, değer kaybı ve üç günlük kira kaybını tahsil etmek ister. Kiracı, teslim sırasında çektiği fotoğraflarda göçüğün zaten bulunduğunu gösterir.
Yönetmelik yürürlükte olduğundan kiralama şirketi, hasar bedeli için bağımsız bir eksper raporu sunmak zorundadır. Değer kaybını ise ancak tahkim kararı veya mahkeme ilamıyla isteyebilir; provizyondan doğrudan kesemez. Kiracının fotoğrafları hasarın kiralama öncesinde bulunduğunu gösterdiğinden bağımsız eksper de bu yönde görüş bildirir ve tahsilat yapılamaz. Şirket tahsilatı yine de yapmış olsaydı, kiracı tüketici hakem heyetine başvurarak iadesini isteyebilecekti.
Güncel Yargıtay kararları
Kiralanan araçtaki zarar kira hükümlerine göre belirlenir
Araç kiralama, taşınır kirasıdır ve kiralama şirketinin hasar talebi Türk Borçlar Kanununun kira hükümlerine dayanır. Yargıtay 3. Hukuk Dairesi, kiralanan araçta meydana geldiği ileri sürülen zarara ilişkin bir davada uyuşmazlığın yanlış nitelendirildiğini belirterek kararı bozmuş; kiraya verenin kiralananı kullanıma elverişli teslim etme, kiracının ise teslim aldığı durumda geri verme borcunu esas almıştır.
Yargıtay 3. Hukuk Dairesi, E. 2020/10845, K. 2020/7085, T. 25.11.2020
Mahkemece, taraflar arasında geçerli olan kira sözleşmesi hükümleri de değerlendirilmek suretiyle kiralanan araçta meydana geldiği iddia edilen zarar ile davacının zararının belirlenmesi
Bu yaklaşımın kiracı açısından önemli sonucu şudur: Kiralama şirketi, aracın kiracıya hangi durumda teslim edildiğini ve iadede hangi hasarın yeni olduğunu ispat etmelidir. Teslim formunda işaretlenmemiş bir hasar için kiracının sorumluluğu, teslim sırasında aracın hasarsız olduğunun gösterilmesine bağlıdır.
Kira kaybı ve araç mahrumiyeti somut zarara dayanmalıdır
Kiralama şirketlerinin “kira kaybı” veya “araç mahrumiyeti” adı altında istediği tutarlar, gerçekleşmiş bir zarara dayanmalıdır. Yargıtay Hukuk Genel Kurulu, araç kiralama bedeline ilişkin maddi zararın ispatına dair belgelerin dosyada bulunmadığı bir olayda bu kalemin kabul edilmesini bozma sebebi saymıştır.
Yargıtay Hukuk Genel Kurulu, E. 2017/694, K. 2020/71, T. 04.02.2020
maddi zararın ispatına dair belgelerin dosyada bulunmadığı anlaşılmaktadır. Bu nedenle davacının araç kiralama bedeline ilişkin talebinin reddini karar verilmesi gerekirken
Araç mahrumiyeti zararı ispatlanmışsa hesabı da belirli bir yönteme bağlıdır. Yargıtay 4. Hukuk Dairesi, bu zararın aracın makul onarım süresi ile aynı nitelikteki bir aracın kira bedelinin çarpımıyla hesaplanacağını belirtmektedir (Yargıtay 4. Hukuk Dairesi, E. 2025/8637, K. 2025/14493, T. 22.10.2025). Kiralama şirketinin onarımın gerçekte sürdüğünden uzun bir süre için veya kendi liste fiyatı üzerinden kira kaybı istemesi bu ölçüyle denetlenebilir.
Değer kaybının hesabı
Kiralama şirketi değer kaybı istediğinde de Yargıtay’ın genel ölçüsü uygulanır: aracın kaza tarihindeki hasarsız ikinci el değeri ile onarılmış hâlinin ikinci el değeri arasındaki fark. Genel Şartlar formülü veya şirketin kendi tablosuyla belirlenen değer kaybı yeterli değildir (Yargıtay 4. Hukuk Dairesi, E. 2025/2945, K. 2025/6015, T. 16.04.2025). Kiralık araçların yüksek kilometreli ve sık hasar görmüş olması, değer kaybının düşük çıkmasına veya hiç oluşmamasına yol açabilir.
Kiracının karşı tarafa ve sigortacıya karşı konumu
Kiralama sırasında kiracı başka bir aracın kusuruyla kazaya karışmışsa, aracın hasarı, değer kaybı ve kira kaybı bakımından asıl sorumlu, kusurlu aracın sürücüsü, işleteni ve trafik sigortacısıdır. Kiralama şirketi bu kalemleri kiracıdan değil, kusurlu taraftan istemelidir. Karayolları Trafik Kanununun 92. maddesinin (k) bendi, kâr kaybı ve kira mahrumiyeti gibi dolaylı zararları zorunlu trafik sigortasının kapsamı dışında saydığından, kiralama şirketinin kira kaybı talebi kusurlu sürücü ve işletene yöneltilir.
Kiracının kendi kusuruyla meydana gelen kazada ise kiralık aracın kaskosu devreye girer. Kasko sigortacısı ödeme yaptıktan sonra halefiyet yoluyla kiracıya rücu etmeye çalışabilir. Kiracının kasko poliçesinde sigortalı veya poliçeden yararlanan kişi olarak gösterilip gösterilmediği, bu rücunun mümkün olup olmadığını belirler; bu nedenle kiralama sözleşmesindeki “kasko güvencesi” hükmü ve poliçe örneği kiracıdan istenmelidir.
Uygulamada sık yapılan hatalar
- Teslim formunu imzalamadan önce mevcut hasarları forma işletmemek ve fotoğraf çekmemek.
- İade sırasında aracı şirket yetkilisiyle birlikte kontrol etmeden anahtarı bırakmak.
- Kredi kartından yapılan tahsilata itiraz etmemek; bankaya itiraz ve şirkete yazılı gerekçe talebi gecikmeden yapılmalıdır.
- Kaza sonrasında tutanak düzenlememek. Tutanak olmadan karşı tarafın trafik sigortasına başvurmak zorlaşır ve hasar kiracıya yüklenmeye çalışılır.
- Kiralama sözleşmesindeki “her durumda sabit hasar bedeli” veya “tek taraflı belirlenen değer kaybı” şartlarını geçerli sanmak. Bu şartlar Türk Borçlar Kanununun 334. maddesi ve tüketici mevzuatındaki haksız şart hükümleri karşısında denetime açıktır.
Süreler ve başvuru yolları özeti
- Tüketici kiracı: 2026 yılı için 186.000 TL’ye kadar uyuşmazlıklarda tüketici hakem heyeti; üzerindeki tutarlarda arabuluculuk sonrasında tüketici mahkemesi.
- Ticari kiracı: konusu para alacağı olan uyuşmazlıklarda ticari arabuluculuk sonrasında asliye ticaret mahkemesi.
- Kiralama şirketinin kusurlu üçüncü kişiye karşı talepleri: zararın ve sorumlunun öğrenilmesinden iki yıl, kazadan on yıl (KTK m. 109).
- Hasarın tespiti: iade sırasında uyuşmazlık çıkarsa esas davaya bakacak mahkemeden, acele hâllerde aracın bulunduğu yer sulh hukuk mahkemesinden delil tespiti istenebilir (HMK m. 401).
Sıkça sorulan sorular
Kiralık araçta değer kaybı depozitodan kesilebilir mi?
1 Ocak 2027’den sonra değer kaybı ancak sigorta tahkim kararı veya mahkeme ilamıyla istenebilecek; depozitodan doğrudan kesilemeyecektir.
Kiralama şirketi kendi hasar formuyla para isteyebilir mi?
Yeni düzenlemede hasar bedeli için yetkili ve bağımsız bir ekspertiz raporu gerekir.
Alkollü kullanımda kasko güvencesinden yararlanılabilir mi?
Hayır. Alkol ve uyuşturucu etkisinde kullanma gibi ağır ihlaller güvencenin dışındadır.
Lastik aşınması için ücret istenebilir mi?
Olağan kullanımdan kaynaklanan aşınma ve yıpranma için kesinti yapılamaz.
2026’da yaptığım kiralamaya yeni kurallar uygulanır mı?
Yönetmelik 1 Ocak 2027’de yürürlüğe girer. Öncesindeki kiralamalarda Türk Borçlar Kanunu ve tüketici mevzuatı uygulanır.
Sonuç
Motorlu Kara Taşıtlarının Kiralanması Hakkında Yönetmelik, 1 Ocak 2027’den itibaren kiralık araçlarda hasar ve değer kaybı tahsilatını bağımsız belgelere bağlamaktadır. Hasar bedeli bağımsız ekspertiz raporuyla, değer kaybı tahkim kararı veya ilamla istenebilecek, olağan aşınma için kesinti yapılamayacak ve depozito sınırlandırılacaktır. Yönetmelik yürürlüğe girene kadar da kiracı, haksız şart ve ispat yükü kuralları sayesinde korunmaktadır. Her iki dönemde de teslim ve iade anının fotoğraf ve formlarla belgelenmesi, uyuşmazlığın kiracı lehine çözülmesinde belirleyici olmaya devam edecektir.
İlgili yazılar: Hasar Tespit Sorgulama ve Eksper Raporuna İtiraz, Kasko Hasarı Ödemiyor: Alkol Reddi, 45 Gün ve Sigorta Tahkim Komisyonu
Mevzuat: 6098 sayılı Türk Borçlar Kanunu · 6502 sayılı Tüketicinin Korunması Hakkında Kanun.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.