
 Av. Emrah Karatay
Trafik kazasında yaralanan kişi veya hayatını kaybeden birinin yakınları, en zor günlerinde bir de sigorta şirketiyle uğraşmak zorunda kalır. Hangi belgelerin gerektiği, raporun nereden alınacağı, ne kadar tazminat isteneceği ve sigorta şirketinin teklifinin kabul edilip edilmeyeceği gibi sorular, çoğu zaman bilgi eksikliği nedeniyle hak kaybına yol açar. Sigorta şirketinin ilk teklifi kabul edilip ibraname imzalandığında, gerçek zararın önemli bir kısmı karşılanmadan kalabilir. Bu yazı, araç hasarından çok bedeni zararlara, yani yaralanma ve ölüm hâllerine odaklanmaktadır. Yaralanan kişinin ve ölenin yakınlarının sigortadan hangi kalemleri isteyebileceği, gerekli raporlar ve izlenecek adımlar sırasıyla anlatılmaktadır. Araç hasarı ve değer kaybı için başvuru süreci ise Araç Değer Kaybı Tazminatı: Hesaplama, Sigortaya Başvuru ve Zamanaşımı yazımızda ele alınmıştır.
KISA CEVAP
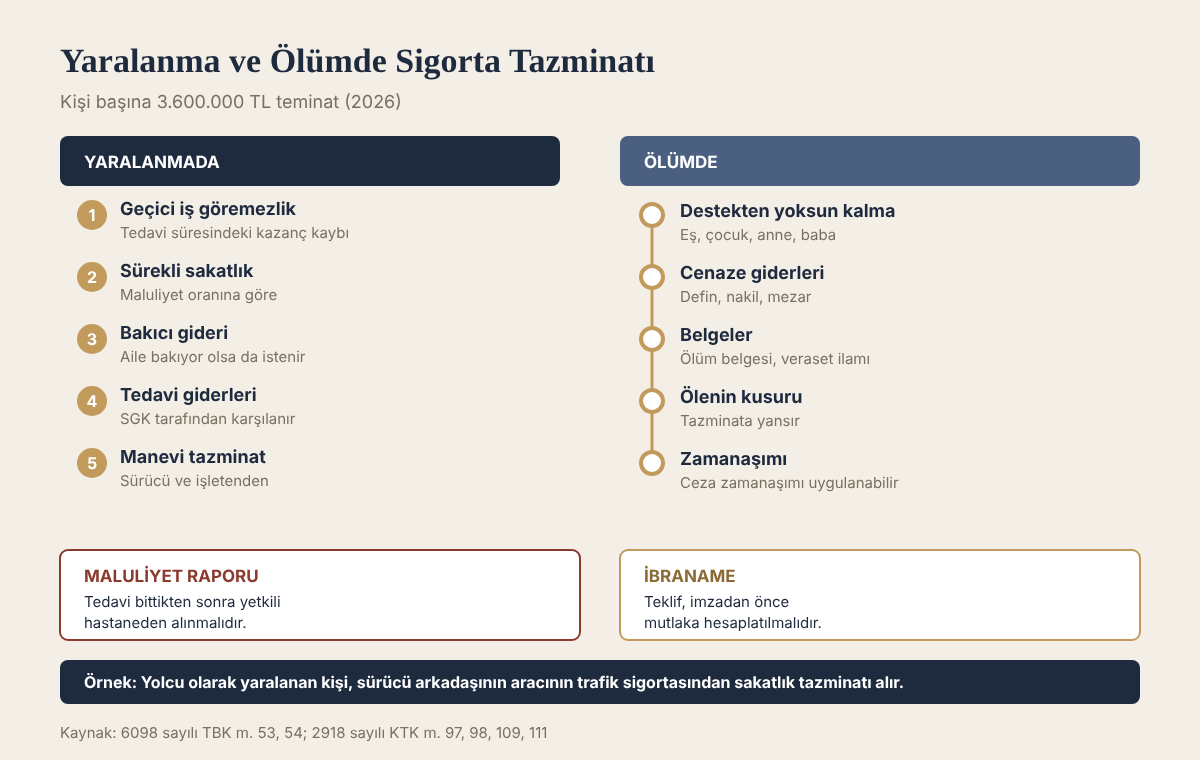
- Kusurlu aracın zorunlu trafik sigortası; sürekli sakatlık, geçici iş göremezlik, bakıcı gideri, destekten yoksun kalma ve cenaze giderlerini kişi başına 3.600.000 TL’ye kadar karşılar (2026).
- Tedavi giderleri sigorta şirketinden değil, Sosyal Güvenlik Kurumu üzerinden karşılanır.
- Sürekli sakatlık tazminatı için tedavi tamamlandıktan sonra yetkili bir hastaneden maluliyet (engellilik) raporu alınmalıdır.
- Kazadaki aracın yolcusu da, sürücünün kusuru oranında o aracın trafik sigortasından tazminat alabilir.
- Sigorta şirketi yazılı başvuruya on beş gün içinde cevap vermezse veya verdiği cevap talebi karşılamazsa tahkim veya dava yoluna gidilebilir.
- Manevi tazminat sigortadan istenemez; kusurlu sürücü ve işletenden istenir.
Kanun metni
6098 sayılı Türk Borçlar Kanunu m. 54
Bedensel zararlar özellikle şunlardır: 1. Tedavi giderleri. 2. Kazanç kaybı. 3. Çalışma gücünün azalmasından ya da yitirilmesinden doğan kayıplar. 4. Ekonomik geleceğin sarsılmasından doğan kayıplar.
Kimden tazminat istenir?
Trafik kazasında bedeni zarara uğrayan kişi, kusurlu aracın sürücüsünden, işleteninden ve zorunlu trafik sigortacısından tazminat isteyebilir. Uygulamada ilk ve en güvenilir muhatap sigorta şirketidir; çünkü sigorta şirketinin ödeme gücü bellidir ve tazminatı teminat sınırları içinde ödemekle yükümlüdür. Teminatı aşan zarar ve manevi tazminat için ise sürücü ve işletene başvurulur.
Zarar görenin konumuna göre muhatap sigorta şirketi şöyle belirlenir:
- Yaya veya başka bir aracın sürücüsü: Kazaya sebep olan aracın trafik sigortacısı.
- Kazaya karışan aracın yolcusu: Bindiği aracın sürücüsü kusurluysa o aracın trafik sigortacısı; karşı aracın sürücüsü kusurluysa karşı aracın trafik sigortacısı. Her iki sürücü de kusurluysa, iki sigortacı kusur oranlarında sorumludur.
- Aracın sigortası yoksa veya araç kaçtıysa: Güvence Hesabı. Bu konu Güvence Hesabı Nedir? Sigortasız veya Kaçan Araç Kazasında Tazminat yazımızda anlatılmıştır.
- Otobüs veya minibüs yolcusu: Ayrıca zorunlu koltuk ferdi kaza sigortası. Bu konu Zorunlu Koltuk Ferdi Kaza Sigortası Tazminatı yazımızda ayrıca ele alınmıştır.
Yaralanmada istenebilecek kalemler
Tedavi giderleri
2011’den bu yana trafik kazalarından doğan tedavi giderleri, Sosyal Güvenlik Kurumu tarafından karşılanmaktadır. Kazazede, ister sigortalı olsun ister olmasın, kamu veya özel hastanede SGK provizyonu ile tedavi edilir. Sigorta şirketleri, bu giderler için SGK’ya toplu ödeme yapar. Bu nedenle zarar gören, SGK’nın karşıladığı tedavi giderlerini ayrıca sigorta şirketinden isteyemez. Ancak SGK’nın karşılamadığı bazı giderler, örneğin özel hastanelerdeki ilave ücretler, yol ve refakatçi masrafları ayrıca talep edilebilir; bu konuda uygulama dosyanın özelliklerine göre değişir.
Geçici iş göremezlik tazminatı
Kazazedenin tedavi süresince çalışamaması nedeniyle uğradığı kazanç kaybıdır. Hesaplamada kazazedenin gelir belgeleri ve doktor raporundaki iş göremezlik süresi esas alınır. Geliri belgelenemeyen kişiler için asgari ücret dikkate alınır. Ev hanımı veya öğrenci gibi düzenli geliri olmayan kişilerin de geçici iş göremezlik tazminatı isteyebileceği kabul edilir.
Sürekli sakatlık (maluliyet) tazminatı
Kazazedenin beden gücünde kalıcı bir kayıp oluşmuşsa, bu kaybın ömrü boyunca gelirine etkisi hesaplanır. Hesaplama; kazazedenin yaşı, geliri, maluliyet oranı ve kusur durumu dikkate alınarak aktüerya bilirkişisi tarafından yapılır. Örneğin otuz yaşında, asgari ücretle çalışan ve yüzde on beş oranında kalıcı maluliyete uğrayan bir kişinin sürekli sakatlık tazminatı, yaşam tablolarına göre kalan çalışma ve bakiye ömür süresi boyunca uğrayacağı kayıp üzerinden hesaplanır.
Bakıcı gideri
Kazadan sonra günlük yaşamını sürdürmek için başka birinin yardımına muhtaç kalan kişinin bakıcı gideri istenebilir. Bakımı aile bireyleri üstlenmiş olsa bile bakıcı gideri istenebilir; çünkü aile bireylerinin özverisi, tazminat yükümlüsünü sorumluluktan kurtarmaz.
Ölümde istenebilecek kalemler
Destekten yoksun kalma tazminatı
Kazada ölen kişinin sağlığında bakım ve geçimini sağladığı eş, çocuklar, anne ve baba, ölümle birlikte bu destekten yoksun kalır. Destekten yoksun kalma tazminatı, ölenin yaşaması hâlinde destek olacağı süre boyunca bu kişilerin uğrayacağı kaybı karşılar. Hesaplamada ölenin geliri, yaşı, destek alanların yaşı ve sayısı ile ölenin kusur durumu dikkate alınır. Destek ilişkisi yalnızca nafaka yükümlülüğüne dayanmaz; fiilen bakılan kişiler de destekten yoksun kalma tazminatı isteyebilir.
Cenaze giderleri
Defin, nakil, mezar yeri ve dini tören giderleri cenaze gideri olarak istenir. Faturası bulunmayan giderler için mahkemeler makul bir tutar takdir edebilir.
Sürekli sakatlık ve destekten yoksun kalma tazminatı, uygulamada en yüksek tutarlı kalemlerdir ve hesaplama yöntemi sonucu doğrudan etkiler. Hesaplamada zarar görenin kaza tarihindeki geliri, yaşı, bakiye ömrü, aktif çalışma süresi ve beden gücü kayıp oranı esas alınır. Gelir belgelendirilemiyorsa asgari ücret esas alınır. Hesap, aktüerya bilirkişisi tarafından yapılır; mahkeme veya hakem, bilirkişinin hangi yaşam tablosunu ve hangi iskonto yöntemini kullandığını denetler.
Hesaplamaya etki eden bir diğer önemli unsur, zarar görenin kusurudur. Zarar gören de kazada kusurluysa, tazminattan kusuru oranında indirim yapılır. Emniyet kemeri veya kask takılmaması gibi müterafik kusur hâllerinde de, zarara etki ettiği ispatlanırsa ayrıca indirim yapılır. Sosyal Güvenlik Kurumunun bağladığı gelirin, rücuya tabi olup olmamasına göre tazminattan düşülüp düşülmeyeceği de hesap aşamasında belirlenir. Bu nedenle sigorta şirketinin yaptığı hesaplama, mutlaka bağımsız bir aktüer hesabıyla karşılaştırılmalıdır.
Maluliyet raporu nasıl alınır?
Sürekli sakatlık tazminatı talebinin temeli maluliyet raporudur. Rapor, tedavi tamamlandıktan ve iyileşme süreci sona erdikten sonra alınmalıdır; tedavi devam ederken alınan raporlar, kalıcı kaybı doğru göstermeyebilir. Uygulamada tıbbi iyileşme için kazadan sonra genellikle altı ay ile bir yıl arasında bir süre beklenir.
Rapor, sağlık kurulu raporu vermeye yetkili tam teşekküllü bir hastaneden veya üniversite hastanesinden alınır. Sigorta şirketleri ve mahkemeler, raporun yürürlükteki engellilik değerlendirme mevzuatına uygun düzenlenmesini arar. Sigorta şirketi raporu yetersiz bulursa kendi bilirkişisine inceleme yaptırabilir; zarar gören ise bu incelemeye itiraz ederek Adli Tıp Kurumundan veya başka bir üniversite hastanesinden rapor alınmasını isteyebilir. Tahkim ve dava süreçlerinde hakem veya hâkim, gerektiğinde yeni bir maluliyet raporu aldırır.
Adım adım sigortaya başvuru
- Kaza tutanağını ve ceza dosyasını edinmek: Polis veya jandarma tutanağı, savcılık ifadeleri ve varsa bilirkişi kusur raporu alınmalıdır.
- Hastane kayıtlarını toplamak: İlk müdahale formu, epikriz, ameliyat notları, görüntüleme sonuçları ve taburcu belgeleri.
- Gelir belgelerini hazırlamak: Maaş bordrosu, SGK hizmet dökümü, vergi levhası veya serbest meslek makbuzları.
- Maluliyet raporu almak: Tedavi tamamlandıktan sonra yetkili hastaneden.
- Ölüm hâlinde: Ölüm belgesi, otopsi raporu, veraset ilamı ve nüfus kayıt örneği.
- Sigorta şirketine yazılı başvuru: Belgelerle birlikte, banka hesap bilgisi eklenerek.
- On beş günlük süreyi beklemek: Ödeme yapılmazsa veya eksik yapılırsa tahkim veya dava yoluna gitmek.
Sigorta şirketine başvurunun şekli ve dikkat edilecek usul kuralları Trafik Kazasından Sonra Sigorta Şirketine Başvuru Süreci yazımızda ayrıntılı olarak anlatılmıştır.
Sigorta şirketinin teklifi ve ibraname
Sigorta şirketleri çoğu zaman başvurudan sonra bir ödeme teklifiyle gelir ve ödemenin karşılığında ibraname imzalanmasını ister. İbraname, “başkaca hiçbir talebim kalmamıştır” anlamına gelen ifadeler içerir. Bu belgeyi imzalamadan önce teklifin gerçek zararı karşılayıp karşılamadığı mutlaka hesaplatılmalıdır.
Karayolları Trafik Kanununun 111. maddesi, zarar görenle yapılan ve açıkça yetersiz tazminat içeren anlaşmaların iptal edilebileceğini öngörür. Ancak bu iptal, ayrı bir dava ve süre şartı gerektirir. Ayrıca Yargıtay, ibranamede yazılı tutarın gerçek zarardan az olduğu durumlarda ödemeyi çoğu zaman makbuz niteliğinde kabul eder ve bakiye zararın istenmesine imkân tanır. Yine de en güvenli yol, ödemenin “kısmi ödeme” olarak kabul edildiğini ve bakiye haklar saklı tutulduğunu ibranameye yazdırmaktır.
Kusurun etkisi
Zarar görenin kendi kusuru, tazminattan indirime yol açar. Kırmızı ışıkta karşıya geçen yaya veya emniyet kemeri takmayan yolcu, zararın doğmasına veya artmasına katkıda bulunduğu oranda tazminattan indirimle karşılaşabilir. Emniyet kemeri ve kask kullanılmamasının tazminata etkisi Kask Takmayan Motosikletli Tazminatını Kaybeder mi? yazımızda anlatılmıştır. Ölümlü kazada ölenin kusuru, destekten yoksun kalanların tazminatına da yansır.
Zamanaşımı
Bedeni zararlarda zamanaşımı, zarar görenin zararı ve tazminat yükümlüsünü öğrendiği tarihten itibaren iki yıl ve her hâlde kazadan itibaren on yıldır. Taksirle yaralama ve taksirle öldürme gibi suçlarda ceza zamanaşımı daha uzun olduğundan, bu süre uygulanır. Sürekli sakatlıkta zararın öğrenildiği tarih, kural olarak kalıcı maluliyetin rapora bağlandığı tarihtir.
Örnek olay
Otuz iki yaşında, aylık net 45.000 TL gelirle çalışan bir kişi, arkadaşının kullandığı otomobilde yolcuyken araç kontrolden çıkar ve bariyerlere çarpar. Sürücü yüzde yüz kusurludur. Yolcu bacağından ağır yaralanır, iki ameliyat geçirir ve dört ay çalışamaz. Tedavi bittikten sonra üniversite hastanesinden alınan raporda yüzde on sekiz oranında kalıcı maluliyet belirlenir.
Yolcu, bindiği aracın trafik sigortacısına başvurur. Sigortacı, düşük bir maluliyet oranı kabul ederek bir teklif sunar ve ibraname imzalanmasını ister. Yolcu teklifi kabul etmez ve Sigorta Tahkim Komisyonuna başvurur. Hakemin aldırdığı aktüerya raporuna göre geçici iş göremezlik ve sürekli sakatlık tazminatı, sigortacının teklifinin yaklaşık üç katı çıkar. Sigortacı bu tutarı faiziyle ödemeye mahkûm edilir. Yolcu, manevi tazminat için ise sürücüye ayrıca dava açabilir.
2026 değişikliği: faiz başlangıcı ve önceki ödemelerin mahsubu
16.07.2026 tarihli ve 7589 sayılı Kanunla Türk Borçlar Kanununun 55. maddesine iki fıkra eklenmiştir. Bu fıkralar, sürekli sakatlık (çalışma gücü kaybı) ve destekten yoksun kalma tazminatlarında iki önemli konuyu düzenler.
- Faiz: Zarar görenin veya ölenin kazancının bilindiği döneme ait tazminata kaza tarihinden, kazancın bilinemediği döneme ait tazminata ise karar tarihinden itibaren kanuni faiz işletilir. Bilinen dönem, kaza ile hesap tarihi arasındaki dönemdir; bilinmeyen dönem ise geleceğe ilişkin kısımdır.
- Mahsup: Bu tazminatlar için ifa amacıyla tahkikat başlayıncaya kadar yapılan ödemeler, ödeme tarihine göre belirlenecek tazminattan oransal olarak düşülür.
Bu değişiklik, sigorta şirketinin dava veya tahkim öncesinde yaptığı kısmi ödemenin nasıl hesaba katılacağını doğrudan etkiler. Sigortacının teklifini değerlendirirken, ödemenin hangi tarih itibarıyla yapıldığı ve sonraki hesapta oransal mahsup yapılacağı göz önünde tutulmalıdır. Aynı Kanunla Hukuk Muhakemeleri Kanununun belirsiz alacak davasını düzenleyen 107. maddesi de yürürlükten kaldırılmıştır. Bedeni zarar davaları artık kısmi dava olarak açılır; 109. maddenin yeni dördüncü fıkrası, talebin tahkikat sonuna kadar bir defaya mahsus artırılmasına ve artırılan kısım için de zamanaşımının dava tarihinde kesilmiş sayılmasına imkân verir.
Güncel Yargıtay kararları
Arkadaşın aracında yolculukta hatır taşıması indirimi
Yolcunun bindiği aracın trafik sigortacısına karşı açtığı davalarda en sık tartışılan konu, hatır taşıması indirimidir. Yargıtay, karşılıksız ve hatır için yapılan taşımalarda Türk Borçlar Kanununun 51. maddesi uyarınca tazminattan uygun bir indirim yapılmasını yerleşik içtihat olarak kabul eder. Sürücü ile yolcu arasında arkadaşlık bulunan ve taşımanın yolcunun yararına yapıldığı bir olayda, indirim yapılmamasını bozma sebebi saymıştır.
Yargıtay 4. Hukuk Dairesi, E. 2021/7724, K. 2022/2169, T. 10.02.2022
tazminattan %20 oranında hatır taşıması indirimi yapılarak karar verilmesi gerektiğinin gözetilmemesi doğru olmayıp bozmayı gerektirmiştir.
Bu indirim yalnız yolcunun bindiği aracın sigortacısına karşı açılan davada gündeme gelir. Karşı aracın sigortacısına karşı yöneltilen talepte hatır taşıması indirimi yapılmaz; bu nedenle hangi sigortacıya karşı dava açıldığı önemlidir (Yargıtay 4. Hukuk Dairesi, E. 2023/3342, K. 2025/2194, T. 11.02.2025). Akrabalık ve ahlaki görev kapsamındaki taşımalarda ise hatır taşımasının şartlarının oluşup oluşmadığı ayrıca tartışılır. Yukarıdaki örnek olayda yolcu arkadaşının aracında taşındığından, sigortacının hatır taşıması indirimi talep etmesi beklenmelidir.
Bakımın aile tarafından yapılması bakıcı giderini ortadan kaldırmaz
Yargıtay, yaralanan kişinin bakımının ailesi tarafından üstlenilmesi nedeniyle bakıcı gideri talebinin reddedilemeyeceğini kabul eder. Dışarıdan bir bakıcı tutulsaydı ne kadar gider yapılacağı bilirkişi raporuyla belirlenir ve bu tutara hükmedilir.
Yargıtay 4. Hukuk Dairesi, E. 2021/27441, K. 2022/4386, T. 09.03.2022
aile bireylerine böyle bir yükümlülük yüklenemeyeceği gibi, dışarıdan bir bakıcı tutulmuş olsa idi ne kadar zararının olduğunun belirlendiği bilirkişi raporuna göre hüküm verilmesi gerekmekte iken
Bakıcı gideri, sürekli sakatlık tazminatından ayrı bir kalemdir. Yargıtay, bakım ihtiyacı nedeniyle yapılacak giderin tedavi gideri niteliğinde olduğunu ve sigortacının maluliyet tazminatı ödemesinin bu kalemden sorumluluğunu ortadan kaldırmadığını belirtmiştir (Yargıtay 4. Hukuk Dairesi, E. 2021/14687, K. 2022/13926, T. 07.11.2022).
İbranamede fazlaya ilişkin hakların saklı tutulması
Sigortacının ödeme sırasında imzalattığı ibraname, fazlaya ilişkin haklar açıkça saklı tutulmuşsa yalnız ödenen tutar için makbuz hükmündedir. Yargıtay bu durumda bakiye tazminatın hesaplanıp hükmedilmesi gerektiğini kabul etmiştir (Yargıtay 4. Hukuk Dairesi, E. 2022/15346, K. 2025/14794, T. 28.10.2025).
Uygulamada sık yapılan hatalar
- Tedavi tamamlanmadan maluliyet raporu almak ve bu rapora göre sigortacının teklifini kabul etmek.
- İbranameye “fazlaya ilişkin haklarım saklıdır” ibaresini yazmamak.
- Gelir belgelerini eksik sunmak; belgesiz gelir iddiasında asgari ücret esas alınır.
- Bakıcı giderini, bakım aile tarafından yapıldığı için talep etmemek.
- Yolcu olarak yalnız bindiği aracın sigortacısına başvurmak; karşı araç da kusurluysa onun sigortacısına karşı talepte hatır taşıması indirimi yapılmaz.
- Manevi tazminatı sigortacıdan istemek. Manevi zarar zorunlu trafik sigortasının kapsamı dışındadır (KTK m. 92/f).
Süreler özeti
- Sigortacıya yazılı başvuru: cevap süresi 15 gün (KTK m. 97); tahkim için 15 iş günü (Sigortacılık Kanunu m. 30/13).
- Sigortacının ödeme süresi: belgelerin tamamlanmasından itibaren 8 iş günü (KTK m. 99).
- Zamanaşımı: zararın ve sorumlunun öğrenilmesinden 2 yıl, kazadan 10 yıl; fiil suç oluşturuyorsa daha uzun ceza zamanaşımı (KTK m. 109).
- Yetersiz uzlaşmanın iptali: uzlaşma tarihinden itibaren 2 yıl (KTK m. 111/2).
Sıkça sorulan sorular
Kazada yolcuydum, sürücü arkadaşım kusurluydu, sigortadan tazminat alabilir miyim?
Evet. Yolcu, bindiği aracın sürücüsü kusurluysa o aracın trafik sigortacısından tazminat alabilir.
Tedavi masraflarımı sigorta şirketinden isteyebilir miyim?
Tedavi giderleri SGK tarafından karşılanır; SGK’nın karşıladığı giderler ayrıca istenemez. Karşılanmayan bazı giderler ayrıca talep edilebilir.
Maluliyet raporunu ne zaman almalıyım?
Tedavi ve iyileşme süreci tamamlandıktan sonra alınmalıdır; erken alınan rapor kalıcı kaybı doğru göstermeyebilir.
Sigortanın teklifini kabul edip ibraname imzaladım, başka talepte bulunabilir miyim?
İbranamedeki tutar gerçek zarardan açıkça düşükse bakiye talep veya anlaşmanın iptali gündeme gelebilir; ancak imzadan önce hesaplama yaptırmak çok daha güvenlidir.
Sigortadan manevi tazminat alabilir miyim?
Hayır. Zorunlu trafik sigortası manevi zararı kapsamaz; manevi tazminat sürücü ve işletenden istenir.
Sonuç
Trafik kazasında yaralanan kişi ve ölenin yakınları, kusurlu aracın trafik sigortacısından geçici iş göremezlik, sürekli sakatlık, bakıcı gideri, destekten yoksun kalma ve cenaze giderlerini isteyebilir. Tedavi giderleri ise SGK üzerinden karşılanır. Sağlıklı bir sonuç için tedavi tamamlandıktan sonra yetkili hastaneden maluliyet raporu alınmalı, gelir belgeleri eksiksiz hazırlanmalı ve sigorta şirketinin teklifi imzadan önce hesaplatılmalıdır. Sigorta şirketinden sonuç alınamazsa Sigorta Tahkim Komisyonu veya mahkeme yoluna gidilebilir. Kaza tazminatının genel çerçevesi için Trafik Kazasında Maddi ve Manevi Tazminat yazımıza bakılabilir.
Mevzuat: 2918 sayılı Karayolları Trafik Kanunu · 6098 sayılı Türk Borçlar Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.