
 Av. Emrah Karatay
Elindeki çeki bankaya götüren ve “karşılıksızdır” şerhiyle geri alan alacaklının birden fazla yolu vardır. İlk adım, bankanın kanundan doğan ödeme yükümlülüğüdür: Muhatap banka, süresinde ibraz edilen her çek yaprağı için belirli bir tutarı, hesapta para olmasa bile hamile öder. Bu tutarı aşan kısım için hamil, çekin düzenleyenine, cirantalara ve avalistlere karşı başvurma hakkını kullanır. Bu hak, 6102 sayılı Türk Ticaret Kanunu (TTK) m. 808 ve devamında, ödeme ve karşılıksızlık işlemi ise 5941 sayılı Çek Kanunu’nda düzenlenmiştir. Hamil kambiyo senetlerine özgü haciz yoluyla takip başlatabilir, takipten önce ihtiyati haciz isteyebilir ve şartları varsa düzenleyen hakkında şikâyette bulunabilir. Bu yolların her biri ayrı şartlara ve sürelere bağlıdır. Çekin ibraz süresi içinde bankaya götürülmemesi, bu hakların büyük bölümünü ortadan kaldırır.
KISA CEVAP
- Muhatap banka, süresinde ibraz edilen her çek yaprağı için kanunda belirlenen tutarı hamile ödemekle yükümlüdür (Çek Kanunu m. 3/3). Bu tutar 2026 yılı için 16.350 TL’dir.
- “Karşılıksızdır” işlemi, bankanın ödemekle yükümlü olduğu tutar dışındaki, karşılanamayan kısım için yapılır (Çek Kanunu m. 3/2).
- Hamil kalan bedel, ibraz gününden itibaren faiz, giderler ve binde üçü aşmamak üzere komisyon için düzenleyen ve cirantalara başvurabilir (TTK m. 810).
- Başvurma hakkı için çekin ibraz süresinde bankaya götürülmesi ve ödenmemenin çek üzerine yazılması gerekir (TTK m. 808).
- Hamil kambiyo senetlerine özgü haciz yoluyla takip başlatabilir ve ihtiyati haciz isteyebilir.
- Başvurma hakları ibraz süresinin bitiminden itibaren üç yılda zamanaşımına uğrar (TTK m. 814).
Kanun metni
5941 sayılı Çek Kanunu m. 3/1-2
(1) Karşılığı bulunan çek, hesabın bulunduğu muhatap bankanın herhangi bir şubesine ibraz edildiğinde hamilin varsa vergi kimlik numarası saptandıktan sonra ödenir. Ancak çek, hesabın bulunduğu şubeden başka bir şubeye ibraz edildiğinde, o şubece karşılığı sorulmak suretiyle ödenir. (2) “Karşılıksızdır” işlemi, muhatap bankanın hamile kanunen ödemekle yükümlü olduğu miktarın dışında, çek bedelinin karşılanamayan kısmıyla sınırlı olarak yapılır.
6102 sayılı Türk Ticaret Kanunu m. 810/1
Hamil, başvurma yolu ile; a) Çekin ödenmemiş olan bedelini, b) İbraz gününden itibaren bu tutarın faizini, c) Protestonun veya buna denk olan belirlemenin ve gönderilen ihbarnamelerin giderleri ile diğer giderleri ve d) Çek bedelinin binde üçünü aşmamak üzere komisyon ücretini, isteyebilir.
İlk adım: Çekin süresinde bankaya ibraz edilmesi
Hamilin bütün hakları, çekin kanuni ibraz süresi içinde muhatap bankaya götürülmesine bağlıdır. Düzenlendiği yerde ödenecek çek on gün, düzenlendiği yerden başka bir yerde ödenecek çek bir ay içinde ibraz edilmelidir (TTK m. 796/1). Süre, çekin üzerinde yazılı düzenleme tarihinin ertesi günü başlar (TTK m. 796/3). İleri tarihli çeklerde de süre, çekin gerçekten verildiği günden değil, üzerindeki tarihten itibaren işler.
Çek Kanunu’nun geçici 3. maddesi uyarınca, üzerinde yazılı düzenleme tarihinden önce bankaya götürülen çek, 31.12.2028 tarihine kadar geçerli ibraz sayılmaz. Bu nedenle hamil, çeki üzerindeki tarihten önce bankaya götürürse ne bankadan sorumluluk tutarını alabilir ne de kambiyo hukukuna dayanarak takip yapabilir. Çekin şekil şartları ve ibraz süresi, sitemizdeki Çekin Şekil Şartları ve İbraz Süresi (TTK 780, 796) yazısında ayrıntılı olarak açıklanmıştır.
Süresinde ibraz edilmeyen çek, kambiyo senedi niteliğini kaybetmez; ancak hamil başvurma haklarını yitirir. Yargıtay Hukuk Genel Kurulu, bu sonucun çeki düzenleyen kişi bakımından da geçerli olduğunu kabul etmiştir:
Yargıtay Hukuk Genel Kurulu, 17.04.2024 tarihli, E. 2024/18, K. 2024/184 sayılı kararı
Çek için kanunda belirlenen ibraz sürelerinin geçip geçmediği hâkim ya da icra müdürü (2004 sayılı Kanun md. 168) tarafından resen dikkate alınır. Süresi içinde çeki muhatap bankaya ibraz etmeyen hamil tüm sorumlulara, hatta düzenleyene karşı da kambiyo hukukuna dayalı başvurma hakkını kaybeder
Bankanın yaprak başına ödeme yükümlülüğü
Çek hesabında hiç para yoksa veya para çek bedelini karşılamıyorsa banka, süresinde ibraz edilen her çek yaprağı için kanunda öngörülen tutarı hamile öder. Bu ödeme, çeki ibraz eden kişi düzenleyenin kendisi değilse yapılır. Tutar her yıl Ocak ayında Türkiye Cumhuriyet Merkez Bankası tarafından yeniden belirlenir ve Resmî Gazete’de yayımlanır. 29 Ocak 2026 tarihli Resmî Gazete’de yayımlanan tebliğle bu tutar, karekodlu yeni çek yaprakları için 16.350 TL olarak belirlenmiştir. Eski çek yaprakları için ise önceki dönemin tutarı olan 14.200 TL uygulanır. Hangi tutarın uygulanacağı çek yaprağının basım dönemine göre belirlenir; hamilin bu bilgiyi bankadan öğrenmesi yerinde olur.
Ödeme, çekin tamamının karşılıksız olması ile kısmen karşılıklı olması hâlinde farklı hesaplanır:
Hesapta hiç para yoksa. Çek bedeli kanuni tutarın üzerindeyse banka kanuni tutarı, altındaysa çek bedelinin tamamını öder.
Hesapta bir miktar para varsa. Banka, hesaptaki parayı öder ve buna kanuni tutarı ekler. Ancak ödeme toplamı hiçbir zaman çek bedelini aşamaz.
Kanun bu yükümlülüğü, çek defterinin teslimiyle banka ile hesap sahibi arasında kurulmuş dönülemez bir gayri nakdi kredi sözleşmesi hükmünde saymıştır. Banka, hamile yaptığı ödemeyi daha sonra hesap sahibinden ister. Yargıtay da bu sorumluluğun kaynağının kanun olduğunu vurgular:
Yargıtay Hukuk Genel Kurulu, 14.10.2020 tarihli, E. 2017/1638, K. 2020/763 sayılı kararı
Karşılıksız çıkan çeklerde yaprak başına bankaya yüklenen sorumluluk, sözleşmesel değil yasal bir gayri nakdî kredi niteliğindedir. Buna göre banka, çekin karşılıksız kalması hâlinde, Kanunda öngörülen diğer şartların da yerine getirilmesi suretiyle hamile, Kanunda öngörülen tutarı ödemek zorundadır.
Hamil, bankanın teklif ettiği kısmi ödemeyi kabul etmek zorunda değildir. Kısmi ödemeyi reddederse banka “karşılıksızdır” işlemini çek bedelinin tamamı için yapar ve çeki hamile geri verir. Kısmi ödemeyi kabul ederse karşılıksızlık işlemi yalnızca ödenmeyen kısım için yapılır. Hamil bu durumda düzenleyen ve cirantalardan yalnızca kalan tutarı isteyebilir. Banka ödeme yükümlülüğünü yerine getirmezse hamil, bankaya karşı takip başlatabilir veya dava açabilir.
Karşılıksızlık işlemi ve ödememenin belgelenmesi
Başvurma hakkının kullanılabilmesi için ödenmemenin belgelenmesi gerekir. TTK m. 808 üç yol öngörür: protesto, muhatap bankanın ibraz gününü de göstererek çek üzerine yazdığı tarihli beyan veya takas odasının çekin zamanında teslim edildiği hâlde ödenmediğini gösteren tarihli beyanı. Uygulamada en yaygın yol, bankanın çekin arka yüzüne yazdığı “karşılıksızdır” şerhidir. Bu şerh, protesto yerine geçer.
Şerhte ibraz tarihi, hesabın durumu, bankanın ödediği tutar ve çeki ibraz eden kişinin adı yer alır. Çek tüzel kişi adına ibraz edilmişse bu durum da belirtilir. Hamil, şerhin eksiksiz yazıldığını bankadan ayrılmadan kontrol etmelidir. İbraz tarihi yazılmamış bir şerh, çekin süresinde ibraz edildiğinin ispatını güçleştirir.
Düzenleyen, ciranta ve avalistlere başvurma
Karşılıksızlık şerhi alındıktan sonra hamil, çekte imzası bulunan herkese başvurabilir. Çeki düzenleyen, ciro edenler ve aval verenler hamile karşı müteselsilen sorumludur. Hamil bunlardan birine, birkaçına veya hepsine birlikte başvurabilir; birine başvurması diğerlerine başvurma hakkını ortadan kaldırmaz.
Hamilin isteyebileceği tutar TTK m. 810’da sayılmıştır. Çekin ödenmemiş bedeli, ibraz gününden itibaren işleyen faiz, protesto veya karşılıksızlık şerhinin ve ihbarların giderleri ile çek bedelinin binde üçünü aşmamak üzere komisyon istenebilir. Bankanın ödediği yaprak başına tutar, istenebilecek bedelden düşülür.
Ciranta çeki ödeyince ne olur?
Hamile ödeme yapan ciranta, çeki ve karşılıksızlık şerhini teslim alır. Kendisinden önceki cirantalara ve düzenleyene karşı aynı haklarla başvurabilir. Bu başvuru, cirantanın çeki ödediği veya kendisine dava açıldığı tarihten itibaren üç yılda zamanaşımına uğrar (TTK m. 814/2).
Kambiyo senetlerine özgü haciz yoluyla takip
Karşılıksız çek, icra takibinde en hızlı yollardan birinin kullanılmasını sağlar. Hamil, 2004 sayılı İcra ve İflas Kanunu (İİK) m. 167 ve devamına göre kambiyo senetlerine özgü haciz yoluyla takip başlatır. Bu takipte ödeme emrine itiraz icra dairesine değil, beş gün içinde icra mahkemesine yapılır ve itiraz takibi kendiliğinden durdurmaz. Borçlunun takibi durdurabilmesi için icra mahkemesinden tedbir kararı alması gerekir.
Borçlunun imzaya itirazı, borca itirazı ve bedelsizlik iddiası bu takipte sık görülür. Bu itirazların nasıl incelendiği sitemizdeki “Senede (Bonoya) Dayalı İcra Takibine İtiraz: Beş Günlük Süre, İmza ve Borca İtiraz” ve Kambiyo Senedinde Bedelsizlik İddiası: Bono ve Çekte İspat, Teminat Senedi ve Dava Yolları yazılarında anlatılmıştır.
İhtiyati haciz. Vadesi gelmiş ve rehinle temin edilmemiş bir para alacağı için alacaklı, borçlunun mallarının ihtiyaten haczini isteyebilir (İİK m. 257). Karşılıksız çek, alacağın varlığını gösteren güçlü bir belge olduğundan uygulamada ihtiyati haciz kararı alınmasını kolaylaştırır. Mahkeme, ihtiyati haciz kararı verirken alacaklıdan teminat ister. İhtiyati haciz kararı, borçlunun takibi öğrenip mal varlığını elden çıkarmasına engel olmak için genellikle takip açılmadan önce veya takiple birlikte istenir.
Mal kaçırma. Borçlu çek karşılıksız çıktıktan sonra taşınmazlarını veya araçlarını başkalarına devretmişse, alacaklı bu devirlerin iptali için dava açabilir. Bu dava sitemizdeki Tasarrufun İptali Davası: Borçlunun Mal Kaçırması, Şartlar ve Süre (İİK 277-284) yazısında açıklanmıştır.
Şikâyet hakkı
Çek Kanunu m. 5, karşılıksız çek düzenlemeyi belirli şartlarla suç olarak düzenler. Suçun oluşması için çekin süresinde bankaya ibraz edilmesi ve bankanın “karşılıksızdır” işlemi yapması gerekir. Şikâyet, hamilin karşılıksızlık işlemini öğrendiği tarihten itibaren üç ay ve her hâlde işlemden itibaren bir yıl içinde icra ceza mahkemesine yapılır. Düzenleyen, şikâyetten sonra çek bedelinin ödenmeyen kısmını faiziyle birlikte öderse etkin pişmanlık hükümleri uygulanır. Suçun şartları, cezası ve etkin pişmanlık sitemizdeki Karşılıksız Çek Suçu: Çek Kanunu m. 5 Uyarınca Ceza ve Yasak yazısında ayrıntılı olarak ele alınmıştır.
Şikâyet ile icra takibi birbirinin alternatifi değildir. Hamil her iki yolu birlikte kullanabilir. Uygulamada şikâyet, borçlunun ödeme yapmaya yönelmesinde önemli bir etki yaratır.
Çek kaybolursa veya çalınırsa
Çek, ibraz süresi dolmadan kaybolur veya çalınırsa hamil, ödeme yerindeki asliye ticaret mahkemesinden ödeme yasağı kararı ve çekin iptalini isteyebilir. Bu süreç sitemizdeki Zayi Nedeniyle Çek İptali: Kaybolan veya Çalınan Çek Ne Olur? yazısında anlatılmıştır.
Uygulamadan örnek olaylar
Örnek 1: 200.000 TL bedelli bir çek, üzerindeki tarihten üç gün sonra bankaya ibraz edilir. Hesapta hiç para yoktur. Çek yaprağı karekodlu yeni yapraktır. Banka hamile 16.350 TL öder ve kalan 183.650 TL için “karşılıksızdır” şerhi düşer. Hamil kalan tutar, ibraz gününden itibaren faiz ve komisyon için düzenleyen hakkında kambiyo takibi başlatır.
Örnek 2: 12.000 TL bedelli bir çek karşılıksız çıkar. Çek bedeli kanuni tutarın altında kaldığından banka çek bedelinin tamamını hamile öder. Hamilin başvurma hakkına gerek kalmaz. Banka ödediği tutarı daha sonra hesap sahibinden ister.
Örnek 3: Hamil, düzenleme tarihi 30 Nisan olan çeki, alacağını bir an önce almak için 20 Nisan’da bankaya götürür ve karşılıksız şerhi alır. Ardından çeki bir daha ibraz etmez. Erken ibraz geçerli sayılmadığından ve süresinde yeni bir ibraz yapılmadığından hamil, düzenleyene karşı kambiyo takibi yapamaz. Alacağını ancak genel hükümlere göre isteyebilir.
Süreç
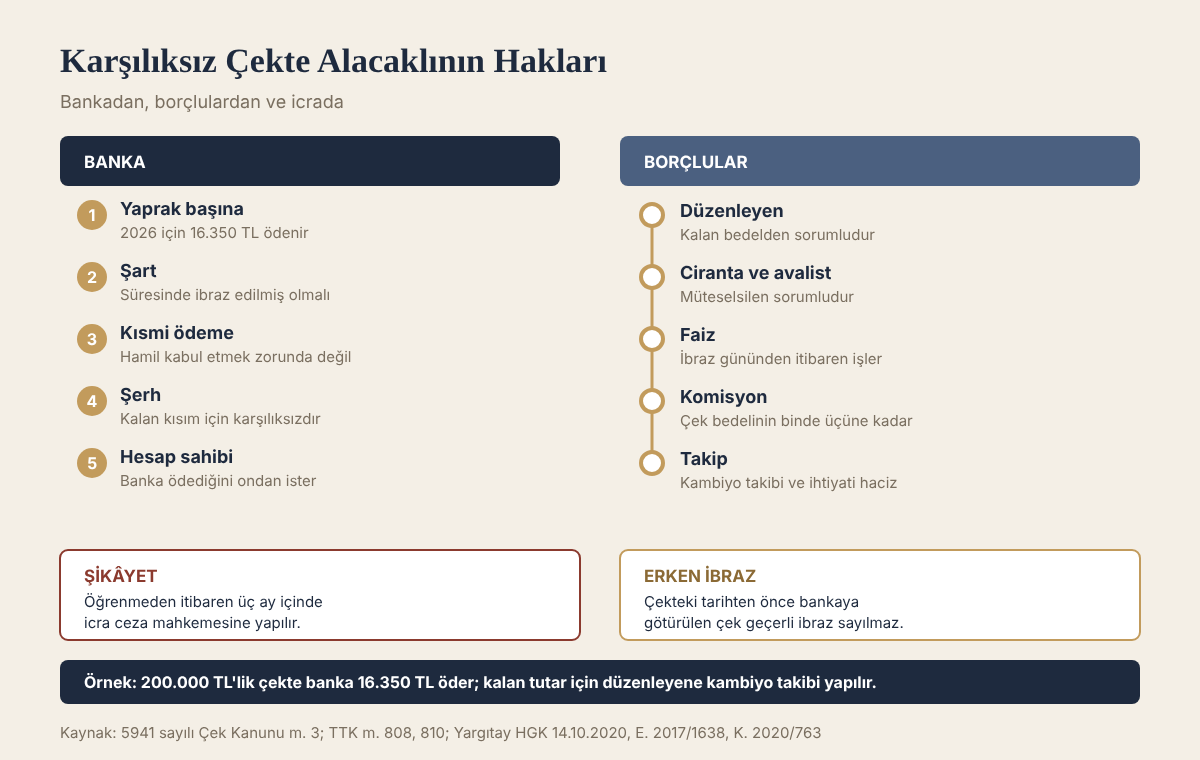
- Çek, üzerindeki tarihten sonra ve ibraz süresi içinde muhatap bankaya götürülür.
- Banka yaprak başına kanuni tutarı öder; kalan kısım için “karşılıksızdır” şerhi düşer.
- Hamil şerhte ibraz tarihinin ve ödenen tutarın yazılı olduğunu kontrol eder.
- Düzenleyen, cirantalar ve avalistler hakkında kambiyo takibi başlatılır, gerekirse ihtiyati haciz istenir.
- Şartları varsa üç ay içinde icra ceza mahkemesine şikâyette bulunulur.
Zamanaşımı ve güncel Yargıtay kararları
Karşılıksız çek alacağında en sık hak kaybı, ibraz süresi ile zamanaşımının birbirine karıştırılmasından doğar. İbraz süresi çekin bankaya götürülmesi gereken süredir; zamanaşımı ise ibraz süresinin bittiği günden itibaren işlemeye başlar.
Üç yıllık zamanaşımı
Hamilin düzenleyene, cirantalara ve diğer çek borçlularına karşı başvurma hakkı, ibraz süresinin bitiminden itibaren üç yılda zamanaşımına uğrar (TTK m. 814). Bu süre 6273 sayılı Kanun’la getirilmiştir; daha önce altı aydı.
Yargıtay 12. Hukuk Dairesi, E. 2022/13628, K. 2023/5529, T. 02.10.2023
Yine 01.07.2012 tarihinde yürürlüğe giren 6102 sayılı TTK’nun 6273 sayılı Kanun’un 8. maddesi ile değişik 814. maddesinde; hamilin, cirantalarla düzenleyene ve diğer çek borçlularına karşı sahip olduğu başvuru hakkı, ibraz süresinin bitiminden itibaren üç yıl olarak düzenlenmiştir.
Eski çeklerde geçiş kuralı
Yargıtay 11. Hukuk Dairesi, uygulanacak sürenin ibraz süresinin sona erdiği tarihteki kanuna göre belirleneceğini kabul etmiştir. 03.02.2012’den önce ibraz süresi dolan çeklerde altı ay, bu tarihten sonra dolan çeklerde üç yıl uygulanır (Yargıtay 11. Hukuk Dairesi, E. 2020/6853, K. 2021/994, T. 09.02.2021). Uzun süre bekletilmiş eski çeklerle takip yapılmadan önce bu tarih mutlaka kontrol edilmelidir.
Zamanaşımından sonra kalan yol
Çek zamanaşımına uğradıktan sonra kambiyo senetlerine özgü takip yolu kapanır. Hamil, TTK m. 732 uyarınca düzenleyene karşı sebepsiz zenginleşme hükümlerine dayanabilir. Bu talep de zamanaşımının dolduğu tarihi izleyen günden itibaren bir yıl içinde ileri sürülmelidir. Bu bir yıllık süre de kaçırılırsa alacak ancak temel ilişkiye, örneğin satış sözleşmesine dayanılarak istenebilir.
Uygulamada sık yapılan hatalar
- İleri tarihli çeki üzerindeki tarihten önce bankaya götürmek. Bu ibraz 31.12.2028 tarihine kadar geçersizdir ve karşılıksızlık işlemi hak sağlamaz.
- On günlük ibraz süresini kaçırıp ciranta ve avalistlere karşı kambiyo takibi yapmak. İbraz süresinin geçtiği hâkim ve icra müdürü tarafından resen gözetilir.
- Zamanaşımını keşide tarihinden hesaplamak. Üç yıl, ibraz süresinin bitiminden başlar.
- Banka ödemesinin ardından kalan bedel yerine çekin tamamı için takip başlatmak. Bankanın ödediği kısım takip talebinden düşülmelidir; aksi hâlde fazla talep yönünden itiraz ve tazminat riski doğar.
- Ciranta olarak çeki ödedikten sonra önceki imzacılara başvurma hakkının da süreye bağlı olduğunu gözden kaçırmak.
Sıkça sorulan sorular
Karşılıksız çek için banka ne kadar öder?
2026 yılında karekodlu yeni çek yaprakları için 16.350 TL öder. Çek bedeli bu tutardan azsa çek bedelinin tamamı ödenir (Çek Kanunu m. 3/3).
Bankanın teklif ettiği kısmi ödemeyi kabul etmek zorunlu mu?
Değildir. Hamil kısmi ödemeyi reddederse karşılıksızlık işlemi çek bedelinin tamamı için yapılır.
Karşılıksız çek için hangi tarihten faiz istenir?
Hamil, ödenmeyen bedelin faizini ibraz gününden itibaren isteyebilir (TTK m. 810/1-b).
Karşılıksız çekte cirantalardan da para istenebilir mi?
İstenebilir. Çeki ciro eden herkes ve aval veren herkes hamile karşı düzenleyenle birlikte müteselsilen sorumludur.
Karşılıksız çek kaç yılda zamanaşımına uğrar?
Hamilin başvurma hakları ibraz süresinin bitiminden itibaren üç yılda zamanaşımına uğrar (TTK m. 814/1). Ayrıntılar sitemizdeki Kambiyo Senetlerinde Zamanaşımı: Bono ve Çek yazısında yer almaktadır.
Sonuç
Karşılıksız çekte alacaklının ilk kazancı, bankanın yaprak başına ödediği kanuni tutardır. Kalan bedel için hamil; düzenleyen, ciranta ve avalistlere kambiyo takibiyle başvurur, gerekirse ihtiyati haciz ister ve şartları varsa şikâyette bulunur. Bu hakların tamamı, çekin üzerindeki tarihten sonra ve ibraz süresi içinde bankaya götürülmesine bağlıdır. Süre kaçırıldığında alacak ortadan kalkmaz, ancak alacaklı daha uzun ve masraflı genel hükümlere dayanan yollara yönelmek zorunda kalır.
Mevzuat: 6102 sayılı Türk Ticaret Kanunu · 5941 sayılı Çek Kanunu · 2004 sayılı İcra ve İflas Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.