
 Av. Emrah Karatay
Eylül 2026’da yedi portföy yönetim şirketinin fonlarında başlayan kriz, Türkiye’de yatırım fonlarına para yatıran yaklaşık 455 bin kişiyi doğrudan etkiledi. Sermaye Piyasası Kurulu (SPK) 17 Eylül 2026’da bu şirketlerin fonlarını alım satıma kapattı ve 131 fonun tasfiyesine karar verdi. Ardından Meclis yalnızca bu fonlara uygulanacak 7596 sayılı Kanun’u çıkardı, ilk ara ödemeler 30 Ekim 2026’da hesaplara geçti. Bu rehber, payları tasfiye edilen fonlarda kalan yatırımcının parasını hangi sırayla ve hangi tutarda alabileceğini, ödemeyi kimin yaptığını, kayıtlarını nasıl kontrol edeceğini ve ödemenin karşılamadığı zarar için hangi hukuki yollara başvurabileceğini adım adım anlatır.
KISA CEVAP
- Tasfiye kapsamındaki fonlar Tera, Pusula, Hedef, Atlas, A1 Capital, Pardus ve Bulls portföy yönetim şirketlerinin kurucusu olduğu fonlardır. SPK’nın 23 Eylül 2026 açıklamasına göre bu fonlardaki tekil yatırımcı sayısı 455.758’dir.
- Ödemeler 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun’a göre yapılır. Kanun 27 Ekim 2026’da yayımlandı ve 17 Eylül 2026’dan geçerli olarak uygulanır.
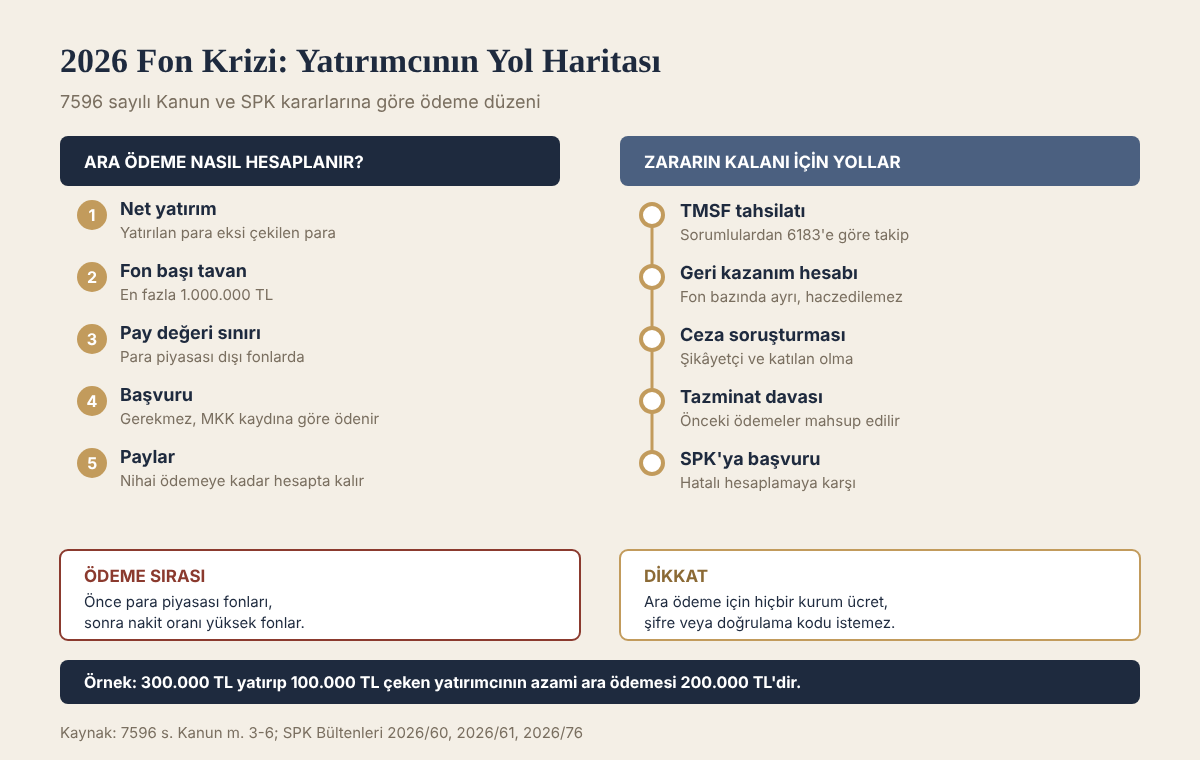
- Ara ödeme, fon başına en fazla 1.000.000 TL’dir ve endekslenmemiş net yatırım tutarını aşamaz. Para piyasası dışındaki fonlarda hesaptaki payların güncel değeri de üst sınırdır.
- Ara ödeme için başvuru gerekmez; tutar, MKK kayıtlarına göre yatırımcının hesabına aktarılır. Katılma payları ara ödemede iade alınmaz, nihai ödemeye kadar hesapta kalır.
- Ödemelerin karşılamadığı zarar için TMSF’nin sorumlulardan yapacağı tahsilat, ceza soruşturmasına katılma ve tazminat davası yolları açıktır.
Kamuoyuna yansıyan soruşturmalarda henüz kesinleşmiş bir yargı kararı yoktur. Hakkında soruşturma yürütülen herkes, suçluluğu hükmen sabit oluncaya kadar suçsuz sayılır (Anayasa m. 38/4). Rehber, 1 Kasım 2026 tarihine kadar yayımlanan kanun metni, SPK kararları ve duyurularına göre hazırlanmıştır. Kanun’un madde madde hukuki incelemesi için Yatırım Fonu Tasfiyesi: Yatırımcının Hakları ve Ceza Süreci yazımıza bakılabilir.
Krizin kronolojisi
Yatırımcının bugünkü durumunu anlamak için hangi kararın hangi tarihte alındığını bilmek gerekir. Ödeme sırası ve hesaplamada esas alınan tarihler bu kararlara bağlıdır.
| Tarih | Gelişme |
|---|---|
| 15-16 Eylül 2026 | Pusula Portföy ve Tera Portföy, bazı fonlarda katılma payı iade (satış) taleplerinin karşılanamadığını bildirdi. SPK 16 Eylül tarihli 2026/59 sayılı Bülteninde, fonlardan ayrı olarak bazı paylardaki işlemlere ilişkin 38 kişi hakkında suç duyurusunda bulunulmasına karar verdi. |
| 17 Eylül 2026 | SPK, yedi portföy yönetim şirketinin TEFAS’ta işlem gören fonlarını alım satıma kapattı ve 57/1708 sayılı kararıyla 131 fonun tasfiyesine karar verdi (SPK Bülteni 2026/60 ve 2026/61). Tasfiye usul ve esasları aynı bültende duyuruldu. 7596 sayılı Kanun’un hesaplamada esas aldığı tarih budur. |
| 20 Eylül 2026 | SPK, 59/1710 sayılı kararıyla tasfiye usul ve esaslarındaki azami tasfiye süresini üç aydan altı aya çıkardı (SPK Bülteni 2026/62). Kurul, bu sürenin tasfiyenin mutlaka altı ay süreceği anlamına gelmediğini de belirtti. |
| 23 Eylül 2026 | SPK, MKK kayıtlarına göre tasfiye edilen fonlardaki tekil yatırımcı sayısını 455.758 olarak açıkladı. |
| 28 Eylül 2026 | SPK, 17 Eylül’de TEFAS tarafından iptal edilen satış talimatlarının sahiplerine öncelik tanınmayacağını, bu kişilere de tasfiye bakiyesinden fondaki pay oranında ödeme yapılacağını duyurdu. |
| 30 Eylül 2026 | SPK, Atlas, Hedef, Pusula ve Tera fonlarında mutabakatı tamamlanan pay sahiplerine ara ödeme yapılmasına (64/1775); A1 Capital, Bulls ve Pardus fonlarında ise tasfiyenin belirlenen sırayla yürütülmesine (64/1770) karar verdi. |
| 8-18 Ekim 2026 | A1 Capital, Bulls ve Pardus fonlarında ilk tasfiye ödemeleri 8 Ekim’de hesaplara aktarıldı. Basına yansıyan açıklamalara göre 18 Ekim itibarıyla bu üç şirketin 66 fonunda yaklaşık 40,8 milyar TL tutarında ayni ve nakdi tasfiye işlemi tamamlandı. |
| 15-16 Ekim 2026 | SPK, 70/1821 sayılı kararıyla Hedef Portföy’ün 31 fonunu ara ödeme uygulamasından çıkararak olağan tasfiye esaslarına tabi tuttu (SPK Bülteni 2026/70). Tasfiyeyi Ziraat Bankası yürütür; ödemeler para piyasası fonlarından başlanarak fon bazında yapılır. Aynı dönemde İstanbul Cumhuriyet Başsavcılığı soruşturmasında çok sayıda şüpheli hakkında adli tedbir ve gözaltı kararları verildi. |
| 22 Ekim 2026 | 7596 sayılı Kanun TBMM’de kabul edildi. |
| 27 Ekim 2026 | Kanun 33413 sayılı Resmî Gazete’de yayımlandı. SPK aynı gün 76/1903 sayılı kararıyla tasfiye ve ödemelere ilişkin usul ve esasları duyurdu (SPK Bülteni 2026/76). |
| 30 Ekim 2026 | Atlas, Pusula ve Tera fonlarında 7596 sayılı Kanun’a göre ilk ara ödemeler başladı. Basına yansıyan bilgilere göre ilk aşamada yedi fonda yaklaşık 235 bin yatırımcıya toplam 29,3 milyar TL aktarıldı. |
Tasfiye nedir, yatırımcının parası nerede?
Yatırım fonu, portföy yönetim şirketinin malvarlığından ayrı tutulan bir mal topluluğudur. Fonun varlıkları saklama kuruluşunda yatırımcılar adına saklanır, yatırımcının elindeki katılma payı bu varlıklardaki oranını gösterir. Bu nedenle portföy yönetim şirketinin borçları için fon varlıklarına el konulamaz. Tasfiyede yapılan iş, fonun portföyündeki hisse senedi, tahvil, repo ve mevduat gibi varlıkların satılarak nakde çevrilmesi ve bu nakdin pay sahiplerine dağıtılmasıdır.
Sorun, bazı fonların portföyünde değeri hızla düşen ya da piyasada alıcı bulmakta zorlanan hisselerin bulunmasıdır. Fon varlıkları satıldığında elde edilen nakit, tasfiye kararından önceki gün açıklanan fon fiyatı üzerinden hesaplanan toplam tutarı karşılamayabilir. 7596 sayılı Kanun tam olarak bu durum için çıkarıldı. Nakit yeterliyse yatırımcı payının değerini alır; yetersizse Kanun’un öngördüğü net yatırım tutarı hesabı ve dağıtım sırası devreye girer (7596 s. K. m. 4/1).
Hangi fonlar kapsamda, tasfiyeyi kim yürütüyor?
Kanun yalnızca SPK’nın 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen ve Kanun’un yayımı tarihinde tasfiyesi tamamlanmamış fonlara uygulanır. Diğer yatırım fonları için genel bir tasfiye ve sorumluluk rejimi kurmaz (m. 1/2). Bir fonun kapsamda olup olmadığı fon kodu ile SPK’nın karar ekindeki listeden ya da yatırımcının bankası ve aracı kurumundaki hesap ekstresinden kontrol edilir.
Tasfiyeyi SPK’nın görevlendirdiği kuruluşlar SPK’nın gözetimi ve denetimi altında yürütür (m. 3/1). Basına yansıyan bilgilere göre Tera fonlarında İş Bankası, Pusula ve Atlas fonlarında Ziraat Bankası tasfiye ile görevli kuruluştur. Tasfiye ile görevli kuruluş, varlıkları mümkün olan en yüksek ekonomik değerle satmakla yükümlüdür. Borsa fiyatı varlığın gerçek değerini yansıtmıyorsa SPK toptan satış, özel işlem bildirimi veya Borsa dışında satış gibi yöntemlere izin verebilir (m. 3/2).
Yedi şirketin fonlarında güncel durum
Aşağıdaki tablo, 1 Kasım 2026 itibarıyla SPK kararlarından ve basına yansıyan resmî açıklamalardan derlenmiştir. Fonun hangi gruba girdiği, hesap ekstresindeki fon kodu SPK’nın 2026/61 sayılı Bülteni ekindeki listeyle karşılaştırılarak kontrol edilmelidir. Kendi pay kayıtları ise e-Devlet üzerinden MKK e-Yatırımcı ekranından görülebilir.
| Kurucu portföy yönetim şirketi | Tasfiye ile görevli kuruluş | Uygulanan usul | Durum (1 Kasım 2026) |
|---|---|---|---|
| Tera Portföy | Türkiye İş Bankası | Ara ödeme (64/1775, ardından 7596 s. K.) | İlk ara ödemeler 30 Ekim’de yapıldı. |
| Pusula Portföy | Ziraat Bankası | Ara ödeme (64/1775, ardından 7596 s. K.) | İlk ara ödemeler 30 Ekim’de yapıldı. |
| Atlas Portföy | Ziraat Bankası | Ara ödeme (64/1775, ardından 7596 s. K.) | İlk ara ödemeler 30 Ekim’de yapıldı. |
| Hedef Portföy (31 fon) | Ziraat Bankası | Olağan tasfiye (70/1821) | Fon bazında, nakde çevrildikçe ödeme. |
| A1 Capital, Bulls ve Pardus (66 fon) | Ziraat Bankası | Sıralı tasfiye (64/1770) | Ödemeler 8 Ekim’de başladı; 18 Ekim itibarıyla tasfiye işlemleri büyük ölçüde tamamlandı. |
Tasfiyesi tamamlanmış bir fonda yatırımcı ödemeyi almış olsa bile 7596 sayılı Kanun’un geri kazanım hükümleri işlemeye devam eder. Sorumlulardan sonradan tahsil edilen paralar, tasfiye tamamlandıysa YTM aracılığıyla pay sahiplerine dağıtılır (m. 6/6). Bu nedenle ödeme alındıktan sonra da hesap ve işlem kayıtlarının saklanması gerekir.
Ödemeler hangi sırayla yapılıyor?
SPK’nın 27 Ekim 2026 tarihli usul ve esaslarına göre ara ödemeler önce unvanında “para piyasası” ifadesi geçen fonlardan başlar. Para piyasası fonlarının portföyü kısa vadeli ve nakde kolay çevrilen araçlardan oluştuğu için tasfiyeye ilk bu fonlardan başlanmıştır. Diğer fonlar arasında dağıtım, dağıtılabilir nakdin toplam ara ödeme yükümlülüğüne oranı en yüksek olan fondan başlayarak yapılır. Bir fonun dağıtılabilir nakdi bütün yatırımcıların alacağını karşılıyorsa ara ödeme yerine doğrudan nihai ödeme yapılabilir.
Nakit herkesin ara ödemesine yetmezse SPK iki yoldan birini veya ikisini birlikte seçebilir: net yatırım tutarı en düşük olan yatırımcıdan başlayarak ödeme yapmak ya da bütün yatırımcılara aynı asgari tutarı ödemek. Amaç, eldeki nakitle mümkün olan en fazla sayıda yatırımcının alacağını tamamen karşılamaktır (m. 4/3). Bu yöntem küçük yatırımcıyı öne alır; büyük tutarlı yatırımcı alacağının kalanını sonraki dağıtımlarda ve nihai ödemede alır.
Ara ödeme nasıl hesaplanır?
Ara ödeme, nihai ödemeden mahsup edilmek üzere yapılan bir avanstır. Tutarı üç sınırdan en düşüğüdür (m. 4/2):
- Yatırımcının o fondaki endekslenmemiş net yatırım tutarı, yani fona yatırdığı paradan fondan çektiği paranın düşülmesiyle bulunan tutar.
- Fon başına 1.000.000 TL.
- Para piyasası dışındaki fonlarda, ara ödemenin hesaplandığı günden önceki gün sonu itibarıyla hesaptaki katılma paylarının toplam değeri.
Sınır fon başınadır. İki ayrı tasfiye fonunda payı bulunan yatırımcı için her fonda ayrı hesap yapılır. Ara ödeme karşılığında katılma payı geri alınmaz; paylar nihai ödemeye kadar hesapta kalır (m. 4/3). Bu nedenle ara ödeme aldıktan sonra hesapta pay görünmesi bir hata değildir.
Örnek hesaplar
Aşağıdaki örneklerde rakamlar varsayımsaldır ve yalnızca hesaplama yöntemini göstermek için kullanılmıştır.
| Durum | Fona giriş | Fondan çıkış | Net yatırım (endekssiz) | Payların güncel değeri | Azami ara ödeme |
|---|---|---|---|---|---|
| A: Para piyasası fonu | 400.000 TL | 0 TL | 400.000 TL | Sınır uygulanmaz | 400.000 TL |
| B: Hisse ağırlıklı fon | 300.000 TL | 100.000 TL | 200.000 TL | 260.000 TL | 200.000 TL |
| C: Değeri düşmüş hisse fonu | 500.000 TL | 0 TL | 500.000 TL | 150.000 TL | 150.000 TL |
| D: Büyük tutarlı yatırımcı | 2.500.000 TL | 0 TL | 2.500.000 TL | 2.700.000 TL | 1.000.000 TL |
B örneğinde yatırımcı fon içinde kâr etmiş olsa da ara ödeme net yatırımı olan 200.000 TL ile sınırlıdır; kalan değer nihai ödemede değerlendirilir. C örneğinde fonun değeri yatırılan paranın altına düştüğü için ara ödeme payların güncel değeriyle sınırlıdır. D örneğinde yatırımcı ilk aşamada 1.000.000 TL alır, alacağının kalanı kaybolmaz ve tasfiyenin sonraki aşamalarına kalır.
Ara ödeme tahmini hesaplayıcı
Fon başına ayrı hesaplanır. Sonuç yalnızca Kanun’daki üst sınırları gösterir; nakit yetersizse SPK daha düşük bir tutar belirleyebilir. Kesin tutar MKK ve tasfiye ile görevli kuruluş kayıtlarına göre bulunur.
Net yatırım tutarı ve enflasyon farkı
Nihai ödemede fonun nakdi, tasfiye kararından önceki günün fon fiyatıyla hesaplanan toplam alacağı karşılamıyorsa her yatırımcının net yatırım tutarı enflasyona göre güncellenerek hesaplanır. MKK, yatırımcının fona yaptığı her nakit girişini ve fondan aldığı her nakit çıkışını, TÜİK'in açıkladığı tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalamasıyla, gün esasına göre (kıstelyevm) tasfiye tarihine kadar günceller. Güncellenmiş çıkışlar, ilk giren ilk çıkar esasıyla girişlerden düşülür (m. 4/1).
Bu yöntemin sonucu şudur: Fona yıllar önce para yatırmış ve hiç çekmemiş yatırımcının net yatırımı enflasyon oranında büyür. Fon içinde yüksek kâr etmiş ama bu kârı fondan çekmemiş yatırımcı ise nakit yetersizse kârın tamamını değil, enflasyonla güncellenmiş yatırımını esas alarak pay alır. Böylece kayıp, yatırımcılar arasında yatırdıkları paranın gerçek değeri ölçüsünde paylaştırılır.
Tasfiye tarihine kadar paylarını satıp fondan çıkmış kişiler için ayrı bir düzenleme vardır. Bu kişilerin yatırımlarının enflasyonla güncellenmiş tutarını aşan getirisi, SPK'nın ilan ettiği hesaplara isteğe bağlı olarak iade edilebilir (m. 4/4). Hüküm "isteğe bağlı" ifadesini kullandığı için Kanun bu kişilere doğrudan bir iade yükümlülüğü getirmez. Manipülasyona konu edilen paylardan kazanç elde edenler için de aynı biçimde isteğe bağlı bir genel hisse iade hesabı öngörülmüştür.
Bekleyen satış talimatı olanlar
17 Eylül 2026 ve öncesinde TEFAS'a satış talimatı verilmiş, ancak fon temerrüde düştüğü veya fiyat açıklanmadığı için talimatı gerçekleşmemiş yatırımcıların payları bloke edilmiştir. Kanun bu kişileri de fon pay sahibi sayar ve tasfiye hükümlerine tabi tutar (m. 3/5). Talimatı verilmiş olması, bu yatırımcıya diğerlerinden önce ödeme hakkı vermez; payının değeri diğer pay sahipleriyle aynı kurallarla hesaplanır. SPK da 28 Eylül 2026 tarihli duyurusunda, 17 Eylül'de iptal edilen talimatların sahiplerine tasfiye bakiyesinden pay oranında ödeme yapılacağını açıklamıştı. Eylül ayında yayımlanan bazı rehberlerde yer alan "gerçekleşmeyen satış talimatı fon borcu sayılır ve önce ödenir" yorumu, bu duyuru ve Kanun'un 3. maddesinin 5. fıkrası karşısında artık geçerli değildir.
Bu durumdaki yatırımcının talimatın verildiği tarih ve saati gösteren kaydı, bankasından veya aracı kurumundan yazılı olarak istemesi yerinde olur. Talimatın saat kesimi (valör) nedeniyle gerçekleşip gerçekleşmediği tartışmalıysa bu kayıt ileride açılacak bir tazminat davasında temel delil olur.
Ödeme almayacak kişiler
6362 sayılı Sermaye Piyasası Kanunu'nun 104 (piyasa dolandırıcılığı), 106 (bilgi suiistimali) ve 107. (piyasa bozucu eylemler) maddelerindeki fiilleri bu fonlarla birlikte veya fonların iştirakiyle işlediği SPK tarafından tespit edilen kişi ve kurumlara, tasfiye ve geri kazanım hesabından ödeme yapılmaz (7596 s. K. m. 3/6). Bu tespit SPK'nın idari bir işlemidir. Hakkında böyle bir tespit yapılan kişi, işlemin iptali için idari yargıya başvurabilir.
Zararın kaynağına göre dört yatırımcı durumu
Tasfiye ile hukuki sorumluluk aynı şey değildir. Tasfiye, fon varlıklarının satılıp bedelinin pay sahiplerine dağıtılmasıdır ve anaparayı güvence altına almaz. Sorumluluk ise fonun mevzuata veya izahnameye aykırı yönetilmesi, yatırımcının yanıltılması ya da emir ve saklama yükümlülüklerinin ihlal edilmesi hâlinde doğar. Hangi yolun izleneceği, zararın neden doğduğuna göre değişir. Aynı fonda payı bulunan iki yatırımcının durumu bile farklı olabilir.
| Durum | Zararın kaynağı | Öncelikli yol | Dikkat edilecek nokta |
|---|---|---|---|
| 1. Piyasa kaynaklı değer kaybı | Fonun portföyündeki varlıkların genel piyasa hareketiyle değer kaybetmesi | Ara ve nihai ödemelerin takibi, kayıtların kontrolü, geri kazanım dağıtımlarının izlenmesi | Yalnızca fiyat düşüşü kural olarak tazminat hakkı doğurmaz. Portföy incelemesinde mevzuata aykırılık ortaya çıkarsa durum değişebilir. |
| 2. Mevzuata veya izahnameye aykırı yönetim | Yatırım sınırlarının aşılması, tek bir paya aşırı yoğunlaşma, hatalı değerleme, fon aleyhine işlem | Portföy yönetim şirketi ve yöneticilerine karşı tazminat; saklama kuruluşunun denetim yükümlülüğünün incelenmesi | Portföy dağılım raporları, KAP bildirimleri ve izahname karşılaştırılmalı; çoğu dosyada bilirkişi incelemesi gerekir. |
| 3. Piyasa dolandırıcılığı iddiası | Fon varlıklarının SerPK m. 106 veya 107 kapsamındaki işlemlerde kullanıldığı iddiası | Ceza soruşturmasına şikâyetçi olarak katılma, tazminat davası, malvarlığına tedbir talebi | Ceza ve hukuk dosyaları birlikte yürütülmelidir. TMSF'nin geri kazanım takibi de bu dosyalardaki tespitlere dayanır. |
| 4. Emir, satış veya iletişim sorunu | Gerçekleşmeyen satış talimatı, dağıtıcı kuruluşun fonu risksiz gibi tanıtması, eksik bilgilendirme | Banka veya aracı kuruma yazılı başvuru, SPK şikâyeti, dağıtıcı kuruluşa karşı tazminat | Talimatın tarihi, saati ve kanalı ile satış sırasındaki yazışmalar temel delildir. |
Bir yatırımcı aynı anda birden fazla duruma girebilir. Örneğin fonu risksiz bir mevduat ürünü gibi tanıtılarak satın alan ve fonun portföyü de mevzuata aykırı biçimde tek bir paya yoğunlaşmış olan yatırımcı, hem dağıtıcı kuruluşun hem portföy yönetim şirketinin sorumluluğunu ileri sürebilir. Bu nedenle bütün yatırımcılar için tek tip bir dilekçe kullanmak yerine, her dosya için sorumluluk haritası çıkarılmalıdır.
Yatırımcı şimdi ne yapmalı?
Ara ödeme için başvuru gerekmez. Yine de ileride eksik ödeme, yanlış hesaplama veya tazminat talebi gündeme gelirse yatırımcının elinde şu belgelerin bulunması gerekir:
- Fonun adını, kodunu ve hesaptaki pay adedini gösteren 16 Eylül 2026 tarihli hesap ekstresi.
- Fona yapılan bütün alımların ve fondan yapılan bütün satışların tarih ve tutarlarını gösteren işlem dökümü. Net yatırım tutarı bu hareketlerden hesaplanır.
- Gerçekleşmemiş satış talimatı varsa talimatın tarih ve saatini gösteren kayıt.
- Ara ödemenin ve tasfiye ödemelerinin hesaba geçtiğini gösteren dekontlar.
- e-Devlet üzerinden MKK e-Yatırımcı ekranından alınan, 16 ve 17 Eylül 2026 tarihli pay adetlerini ve varsa blokaj kaydını gösteren döküm.
- Fonun yatırımcıya nasıl tanıtıldığını gösteren yazışma, mesaj veya reklam kayıtları. Fonun riski hakkında yanıltıcı bilgi verildiyse bu kayıtlar dağıtıcı kuruluşun sorumluluğu bakımından önem taşır.
Hesaplanan tutarın kayıtlarla uyuşmadığı düşünülüyorsa önce tasfiye ile görevli kuruluşa ve fonu satın alınan banka veya aracı kuruma yazılı başvuru yapılmalıdır. Sonuç alınamazsa SPK'ya şikâyet başvurusunda bulunulabilir. Ödemeye ilişkin bilgiler yalnızca SPK, KAP, MKK ve tasfiye ile görevli bankaların resmî duyurularından takip edilmelidir.
Zararın kalanı için hukuki yollar
TMSF'nin sorumlulardan tahsilatı
Fon malvarlığından karşılıksız, muvazaalı veya fonun menfaatine uygun gerçek bir ekonomik amacı olmayan işlemlerle çıkarılan değerler, hukuka aykırı çıkarılmış sayılır (m. 5/1). Bu zarardan önce portföy yönetim şirketi sorumludur. Şirketten tahsil edilemeyen kısım için SPK'nın belirlediği gerçek ve tüzel kişiler şahsen sorumludur; görevden ayrılmış olmak bu sorumluluğu kaldırmaz (m. 5/2). SPK zararı ve sorumluları TMSF'ye bildirir, TMSF de 6183 sayılı Kanun hükümlerine göre takip başlatır (m. 5/3-4). Tahsil edilen paralar her fon için TMSF nezdinde ayrı tutulan geri kazanım hesabına aktarılır. Bu hesaptaki paralar başka bir amaçla kullanılamaz ve kamu alacağı için dahi haczedilemez (m. 6/4-5). Yatırımcı bu yolda ayrıca bir işlem yapmadan, payı oranında dağıtımdan yararlanır.
Ceza soruşturmasına katılma
Olayla ilgili soruşturma İstanbul Cumhuriyet Başsavcılığı tarafından yürütülmektedir. Sermaye piyasası suçlarında soruşturma, SPK'nın yazılı başvurusuna bağlıdır (SerPK m. 115). Fon yatırımcısı, suçtan doğrudan zarar gören sıfatıyla şikâyetçi olarak soruşturmaya, iddianame kabul edilirse kovuşturmaya katılan olarak dahil olabilir. Katılan sıfatı; delil sunma, bilirkişi raporuna itiraz etme ve kararlara karşı kanun yoluna başvurma imkânı verir. Soruşturmada elkonulan malvarlığından fona iadesi mümkün olan para ve sermaye piyasası araçları ilgili fona veya geri kazanım hesabına iade edilir; müsadere edilen değerler de Hazineye gelir kaydedilmeden fona aktarılır (7596 s. K. m. 6/1-3).
Tazminat davası
7596 sayılı Kanun'a göre yapılan ödemeler, yatırımcının genel hükümlere göre tazminat isteme hakkını ortadan kaldırmaz. Ancak nihai ödemede, yatırımcıya tasfiye malvarlığından, geri kazanım hesabından veya diğer hukuki yollardan daha önce yapılan bütün ödemeler mahsup edilir (m. 4/5). Bu nedenle aynı zarar iki kez tahsil edilemez. Davada portföy yönetim şirketinin, yöneticilerinin ve fonun riskini gerçeğe aykırı biçimde tanıtan dağıtıcı kuruluşun sorumluluğu ayrı ayrı değerlendirilir. Dava açmadan önce zararın, ara ve nihai ödemeler belli olduktan sonra kalan kısım üzerinden hesaplanması gerekir; erken açılan davada zarar miktarı tartışmalı kalır.
Bankanın veya aracı kurumun fon satışı sırasında yatırımcıyı eksik ya da yanlış bilgilendirmesi, Yargıtay uygulamasında tazminat sorumluluğu doğurabilen bir durumdur. Yargıtay 11. Hukuk Dairesinin onadığı bir kararda ilk derece mahkemesi, ana para koruma amaçlı bir fondan erken çıkışta şube yetkililerinin yalnızca yüzde birlik çıkış komisyonu kesileceğini, başkaca bir kayıp oluşmayacağını söyleyerek eksik bilgilendirme yaptığını, bu nedenle bankanın komisyon dışında kalan zarardan sorumlu olduğunu kabul etmiştir. Daire, uyuşmazlığı Türk Ticaret Kanunu'nun bankacılık işlemlerine ilişkin hükmü kapsamında nitelendirmiştir.
Yargıtay 11. Hukuk Dairesi, E. 2023/5679, K. 2024/2980, T. 17.04.2024
Yargıtay 11. HD, E. 2023/5679, K. 2024/2980
1. Uyuşmazlık ve Hukuki Nitelendirme Uyuşmazlık, yatırım fonu hesabından kaynaklanan istirdat istemine ilişkindir. 2. İlgili Hukuk 6102 sayılı Türk Ticaret Kanun'un 4 üncü maddesinin (f) bendi. 3. Değerlendirme Dosyadaki yazılara, mahkemece uyulan bozma kararı gereğince hüküm verilmiş olmasına göre, davalı vekilinin bütün temyiz itirazları yerinde görülmemiştir.
Bu karar, satış sırasında yapılan sözlü açıklamaların ve şube yazışmalarının ispat bakımından önemini de göstermektedir. Fonun risk düzeyi, tasfiye ihtimali veya çıkış koşulları hakkında verilen bilgilerin mesaj, e-posta veya tanık beyanıyla belgelenebilmesi, dağıtıcı kuruluşa karşı açılacak davada belirleyici olabilir.
Zarar kesinleşmeden önce dava açmak gerekiyorsa, alacak miktarı başlangıçta tam belirlenemediği için belirsiz alacak davası (HMK m. 107) yolu değerlendirilebilir. Davanın ticari dava niteliği taşıdığı durumlarda, konusu para olan alacak ve tazminat talepleri için dava açılmadan önce arabulucuya başvurmak dava şartıdır (TTK m. 5/A). Yatırımcının tüketici sıfatıyla bir banka veya aracı kuruma karşı açacağı davalarda ise tüketici mevzuatındaki arabuluculuk ve görev kuralları ayrıca incelenmelidir. Sorumluların malvarlığını elden çıkarma ihtimaline karşı ihtiyati haciz (İİK m. 257) talep edilebilir; soruşturma aşamasında şüphelilerin malvarlığına el konulması ise Cumhuriyet savcılığından istenebilir (CMK m. 128).
Haksız fiile dayanan tazminat talepleri, zararın ve tazminat yükümlüsünün öğrenildiği tarihten başlayarak iki yılda ve her hâlde fiilin işlendiği tarihten başlayarak on yılda zamanaşımına uğrar. Fiil aynı zamanda ceza kanunlarında daha uzun zamanaşımı öngörülen bir suç oluşturuyorsa bu uzun süre uygulanır (TBK m. 72/1). Sözleşmeye aykırılığa dayanan talepler için genel zamanaşımı süresi on yıldır (TBK m. 146). Öğrenme tarihinin Eylül 2026 kabul edilme ihtimali bulunduğundan iki yıllık sürenin en erken Eylül 2028'de dolabileceği hesaba katılmalıdır.
SPK kararlarına karşı idari dava
SPK'nın tasfiye kararları ve usul esasları idari işlemdir. Bu işlemlere karşı, ilan veya tebliğ tarihinden itibaren altmış gün içinde idare mahkemesinde iptal davası açılabilir (İYUK m. 7). 7596 sayılı Kanun ise bir kanun olduğu için idare mahkemesinde iptal davasına konu edilemez; Kanun hükümlerinin Anayasa'ya aykırılığı ancak görülmekte olan bir davada mahkemenin Anayasa Mahkemesine başvurmasıyla denetlenebilir.
İptal davası her yatırımcı için doğru yol değildir. Tasfiye kararının bütünüyle ortadan kalkması fonları belirsiz bir duruma sokar ve ödemeleri geciktirebilir. Davanın, yatırımcıyı doğrudan etkileyen düzenlemelere, örneğin ödeme sırasına, bloke talimatlarının durumuna veya bir kişinin m. 3/6 kapsamında ödeme dışı bırakılmasına yöneltilmesi daha isabetlidir. Dava açılması tasfiyeyi kendiliğinden durdurmaz.
Adım adım başvuru planı
Aşağıdaki adımlarda kullanılabilecek SPK şikâyeti, bilgi edinme, savcılık, banka, ihtarname, tazminat davası, iptal davası ve mirasçı başvurusu dilekçelerinin Word örnekleri Fon Krizi Dilekçe Örnekleri sayfasındadır.
Aşağıdaki sıra, tasfiye kapsamındaki bir fonda zarar gören yatırımcının hak kaybına uğramadan ilerlemesi için hazırlanmıştır. İlk dört adım her yatırımcı için hemen yapılabilir; sonraki adımlar zararın kaynağına ve tutarına göre değerlendirilir.
- Kayıtları toplamak (hemen): Hesap ekstreleri, bütün alım ve satım dökümleri, MKK e-Yatırımcı kayıtları, gerçekleşmeyen talimatların saatini gösteren kayıtlar, ödeme dekontları ve fonun satışı sırasındaki yazışmalar tarih sırasıyla bir dosyada toplanır.
- Kayıtları kontrol etmek (hemen): Fon kodu SPK listesinde aranır, pay adedi ve net yatırım tutarı kayıtlarla karşılaştırılır. Ara ödeme yapılan fonlarda ödenen tutar, Kanun'daki üst sınırlarla (yukarıdaki hesaplayıcı) karşılaştırılır.
- Banka veya aracı kuruma ve tasfiye ile görevli kuruluşa yazılı başvuru (tasfiye süresince): Pay kaydı, talimatın durumu ve yapılan ödemenin hesap dökümü yazılı olarak istenir. Telefonla alınan bilgi ileride ispat edilemeyeceği için başvuru yazılı ve tarihli olmalıdır.
- SPK'ya şikâyet ve bilgi edinme başvurusu (hemen): Kayıtlarla uyuşmayan ödeme, eksik bilgilendirme veya hatalı satış için SPK'ya şikâyette bulunulur. Kişiyi doğrudan ilgilendiren kararlar ve kayıtlar 4982 sayılı Bilgi Edinme Hakkı Kanunu uyarınca istenebilir; kurum kural olarak on beş iş günü içinde cevap verir (m. 11).
- Cumhuriyet Başsavcılığına şikâyet (zarar suçla bağlantılıysa): İstanbul Cumhuriyet Başsavcılığındaki mevcut soruşturma numarası belirtilerek şikâyet dilekçesi verilir, dosyanın birleştirilmesi ve delillerin korunması istenir. Sermaye piyasası suçlarında soruşturma SPK'nın yazılı başvurusuna bağlıdır (SerPK m. 115); dolandırıcılık gibi genel suçlar için bu şart aranmaz.
- İhtarname (dava öncesi): Sorumlu görülen portföy yönetim şirketi, dağıtıcı kuruluş ve diğer kişilere noter aracılığıyla zararın giderilmesi ve kayıtların silinmemesi istenir. İhtar, temerrüt faizinin başlangıcı ve delillerin korunması bakımından önemlidir.
- Arabuluculuk ve tazminat davası (sorumluluk ve zarar belirlendikten sonra): Ara ve nihai ödemelerden sonra kalan zarar hesaplanır, gerekiyorsa arabulucuya başvurulur, anlaşma sağlanamazsa tazminat davası açılır. Malvarlığına tedbir talepleri dava ile birlikte değerlendirilir.
- İdari dava (süreye bağlı): Yatırımcıyı doğrudan etkileyen bir SPK işlemi varsa altmış günlük dava süresi aşağıdaki tablodaki tarihlere göre takip edilir.
Kritik tarihler ve süreler
Aşağıdaki tarihler, SPK kararlarının tarihleri esas alınarak en temkinli biçimde hesaplanmıştır. İdari dava süresi kural olarak işlemin ilanından veya kişiye tebliğinden başlar; kararın bültende yayımlandığı gün karar tarihinden sonraysa süre de buna göre ileri kayar. Son gün resmî tatile denk gelirse süre izleyen ilk iş günü biter.
| Tarih | Ne olur? | Dayanak |
|---|---|---|
| 16 Kasım 2026 | 17 Eylül tarihli tasfiye kararına (57/1708) karşı iptal davası için en temkinli son gün | İYUK m. 7 |
| 19 Kasım 2026 | Tasfiye süresini altı aya çıkaran karara (59/1710) karşı iptal davası için son gün | İYUK m. 7 |
| 15 Aralık 2026 | Hedef fonlarını olağan tasfiyeye alan karara (70/1821, Bülten 16 Ekim) karşı iptal davası için son gün | İYUK m. 7 |
| 28 Aralık 2026 | 7596 sayılı Kanun kapsamındaki usul ve esaslara (76/1903) karşı iptal davası için son gün (altmışıncı gün 26 Aralık Cumartesi olduğundan) | İYUK m. 7, m. 8 |
| 17 Mart 2027 | Altı aylık azami tasfiye süresinin dolması (SPK uzatabilir veya tasfiye daha erken bitebilir) | SPK 59/1710 |
| Eylül 2028 (en erken) | Haksız fiile dayanan tazminat taleplerinde iki yıllık zamanaşımı, öğrenme tarihi Eylül 2026 kabul edilirse | TBK m. 72 |
Dava öncesi kontrol listesi
Liste, bir avukata başvurmadan veya dava açmadan önce dosyanın eksiksiz olup olmadığını görmek için hazırlanmıştır. İşaretlemeler yalnızca bu sayfada tutulur, hiçbir yere gönderilmez.
Hazırlık durumu: 0 / 10
Kalan zararın ön hesabı
Hesap, ödemelerden sonra yatırımcının cebinden çıkan paranın ne kadarının karşılanmadığını gösterir. Enflasyon farkı, faiz ve yoksun kalınan getiri hesaba katılmaz; bunlar dava aşamasında bilirkişi incelemesiyle belirlenir. Dilekçelerde fazlaya ilişkin hakların saklı tutulması bu nedenle önemlidir.
Kalan zarar ön hesaplayıcı
Hesaplayıcının sonucu bağlayıcı değildir. 7596 sayılı Kanun'a göre nakit yetersizse net yatırım tutarı enflasyona göre güncellenerek hesaplanır; bu nedenle nihai ödeme bu basit hesaptan farklı çıkabilir.
Yapılmaması gerekenler
- Tasfiyenin bitmesini bekleyip hiçbir kayıt toplamamak. Banka kayıtlarına erişim zamanla zorlaşır, idari dava süreleri ise tasfiye bitmeden dolar.
- Bütün yatırımcılar için hazırlanmış tek tip bir dilekçeyi kullanmak. Zararın kaynağı ve muhatap kişi her dosyada farklıdır.
- Savcılığa yalnızca "fonun değeri düştü" anlatımıyla başvurmak. Somut işlem, tarih ve belge gösterilmeyen şikâyetler soruşturmaya katkı sağlamaz.
- Yalnızca portföy yönetim şirketine yönelmek. Dağıtıcı banka veya aracı kurum, saklama kuruluşu ve yöneticilerin sorumluluğu da ayrıca incelenmelidir.
- Ara ödeme alındıktan sonra işlem kayıtlarını silmek. Nihai ödeme, geri kazanım dağıtımları ve tazminat talepleri bu kayıtlara dayanır.
- Sosyal medyada dolaşan doğrulanmamış bilgileri dilekçeye olgu olarak yazmak ya da "ödemeyi hızlandırma" vaadiyle ücret isteyen kişilere itibar etmek.
Dolandırıcılık ve bilgi kirliliği uyarısı
Kriz döneminde "paranızı tasfiyeden önce kurtaralım", "ara ödemeyi hızlandıralım" veya "SPK adına hesap doğrulaması yapıyoruz" diyerek yatırımcıları arayan kişilere ilişkin şikâyetler artmıştır. Ara ödeme için hiçbir kurum yatırımcıdan ücret, şifre, doğrulama kodu ya da para transferi istemez. Kendini kamu görevlisi veya banka çalışanı olarak tanıtan kişinin bu yolla para alması nitelikli dolandırıcılıktır; ayrıntılar Telefonla Dolandırıcılık Suçu ve Cezası yazımızda anlatılmıştır.
Sosyal medyada fonların durumu ve ödeme tarihleri hakkında doğrulanmamış bilgiler de yayılmaktadır. SPK, 23 Eylül 2026 açıklamasında yatırımcıların bilgi kirliliğine karşı dikkatli olmasını istemiştir. Gerçeğe aykırı bilgiyi halk arasında endişe, korku veya panik yaratmaya elverişli biçimde yaymanın ceza sorumluluğu Dezenformasyon Suçu (TCK 217/A) yazımızda ele alınmıştır.
Sıkça sorulan sorular
Ara ödeme almak için bankaya başvurmak gerekir mi?
Hayır. Ara ödeme, MKK ve tasfiye ile görevli kuruluş kayıtlarının mutabakatıyla belirlenen pay sahiplerinin hesaplarına kendiliğinden aktarılır.
Hedef, A1 Capital, Bulls ve Pardus fonlarındaki yatırımcı ne zaman ödeme alacak?
A1 Capital, Bulls ve Pardus fonlarında ödemeler 8 Ekim 2026'da başlamış, basına yansıyan açıklamalara göre bu şirketlerin 66 fonunda tasfiye işlemleri 18 Ekim itibarıyla büyük ölçüde tamamlanmıştır. Hedef Portföy'ün 31 fonu ise 15 Ekim 2026 tarihli kararla olağan tasfiyeye alınmıştır; bu fonlarda ödeme, varlıklar nakde çevrildikçe fon bazında yapılır. Ödemenin hesaba geçip geçmediği banka veya aracı kurum ile MKK kayıtlarından kontrol edilmelidir.
1.000.000 TL'yi aşan alacağım ne olacak?
Kaybolmaz. 1.000.000 TL yalnızca ara ödemenin tavanıdır. Kalan alacak, fonun kalan nakdinden, geri kazanım hesabına aktarılan paralardan ve nihai ödemeden karşılanır.
Ara ödemeden sonra payları satabilir miyim?
Hayır. Fonlar alım satıma kapalıdır. Paylar nihai tasfiye ödemesi sırasında iade alınır.
Yatırımcı vefat ettiyse ödeme kime yapılır?
Pay sahipliği mirasçılara geçer. Mirasçıların veraset ilamı veya mirasçılık belgesiyle hesabın bulunduğu bankaya ya da aracı kuruma başvurması gerekir.
Tasfiye ne zaman bitecek?
SPK, 20 Eylül 2026 tarihli kararıyla tasfiye için öngörülen azami süreyi altı aya çıkarmıştır; bu süre 17 Mart 2027 civarında dolar. Değeri düşük veya satılması güç varlıklar bulunan fonlarda bu süre uzayabilir. Tasfiye tamamlandıktan sonra tahsil edilen paralar geri kazanım hesabı üzerinden Yatırımcı Tazmin Merkezi aracılığıyla pay sahiplerine dağıtılır (m. 6/6).
Yatırımcı Tazmin Merkezi zararı karşılar mı?
YTM bir yatırım sigortası değildir; fonun değer kaybından doğan zararı kendi kaynağından karşılamaz. Genel kurala göre YTM, ancak SPK'nın bir aracı kurum veya banka hakkında tazmin kararı vermesi hâlinde, o kuruluşun müşteri varlıklarını teslim edememesinden doğan alacakları öder. 7596 sayılı Kanun ise YTM'ye ayrı bir görev vermiştir: tasfiye tamamlandıktan sonra sorumlulardan tahsil edilen paralar YTM aracılığıyla pay sahiplerine dağıtılır (m. 6/6). Bu dağıtım, sorumlulardan tahsil edilen tutarla sınırlıdır.
SPK'nın tasfiye kararının iptali için dava açmak gerekir mi?
Kendiliğinden gerekli değildir. Kararın tamamen iptali ödemeleri geciktirebilir. Dava, yatırımcıyı doğrudan etkileyen bir düzenlemeye karşı açılacaksa altmış günlük süre yukarıdaki tabloya göre takip edilmelidir.
Ara ödeme hesaba geçmediyse ne yapılmalı?
Önce fonun ara ödeme yapılan gruptan olup olmadığı kontrol edilir; Hedef, A1 Capital, Bulls ve Pardus fonları farklı usule tabidir. Fon ara ödeme kapsamındaysa banka veya aracı kurumdan mutabakat durumunun yazılı olarak sorulması gerekir. Pay kaydında blokaj veya mutabakat farkı varsa ödeme bu sorun giderilene kadar bekleyebilir.
Fon mağdurları için avukat tutmak zorunlu mu?
Ara ödeme için hayır. Ceza soruşturmasına katılma, SPK işlemlerine itiraz ve tazminat davası ise süreleri ve usulü olan işlemlerdir; bu aşamalarda hukuki destek alınması yerinde olur.
Mevzuat ve kaynaklar
7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun (RG 27.10.2026, 33413); 6362 sayılı Sermaye Piyasası Kanunu; SPK Bültenleri 2026/59, 2026/60, 2026/61, 2026/62, 2026/70 ve 2026/76; SPK'nın 23.09.2026 ve 28.09.2026 tarihli duyuruları; 6098 sayılı Türk Borçlar Kanunu m. 72 ve 146; 2577 sayılı İdari Yargılama Usulü Kanunu m. 7; 4982 sayılı Bilgi Edinme Hakkı Kanunu.
Bu yazı genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır. Bilgiler 1 Kasım 2026 tarihi itibarıyla günceldir.