
 Av. Emrah Karatay
Bir yakınını kaybeden kişi, bir süre sonra vergi dairesinden ölen kişinin borcuyla ilgili bir ödeme emri alabilir. Bu borç bir işletmeden kalan katma değer vergisi, ödenmemiş gelir vergisi taksitleri veya ölümden sonra yapılan bir incelemenin sonucu olabilir. 213 sayılı Vergi Usul Kanunu (VUK) m. 12, ölen mükellefin vergi ödevlerinin ve borçlarının mirası reddetmemiş mirasçılara geçtiğini düzenler. Ancak kanun mirasçıları müteselsil sorumlu tutmaz; her mirasçı yalnızca kendi miras payı oranında sorumludur. Ayrıca ölümle birlikte vergi cezaları düşer. Bu iki kural, mirasçıya gelen ödeme emrinin incelenmesinde ilk bakılması gereken noktalardır.
KISA CEVAP
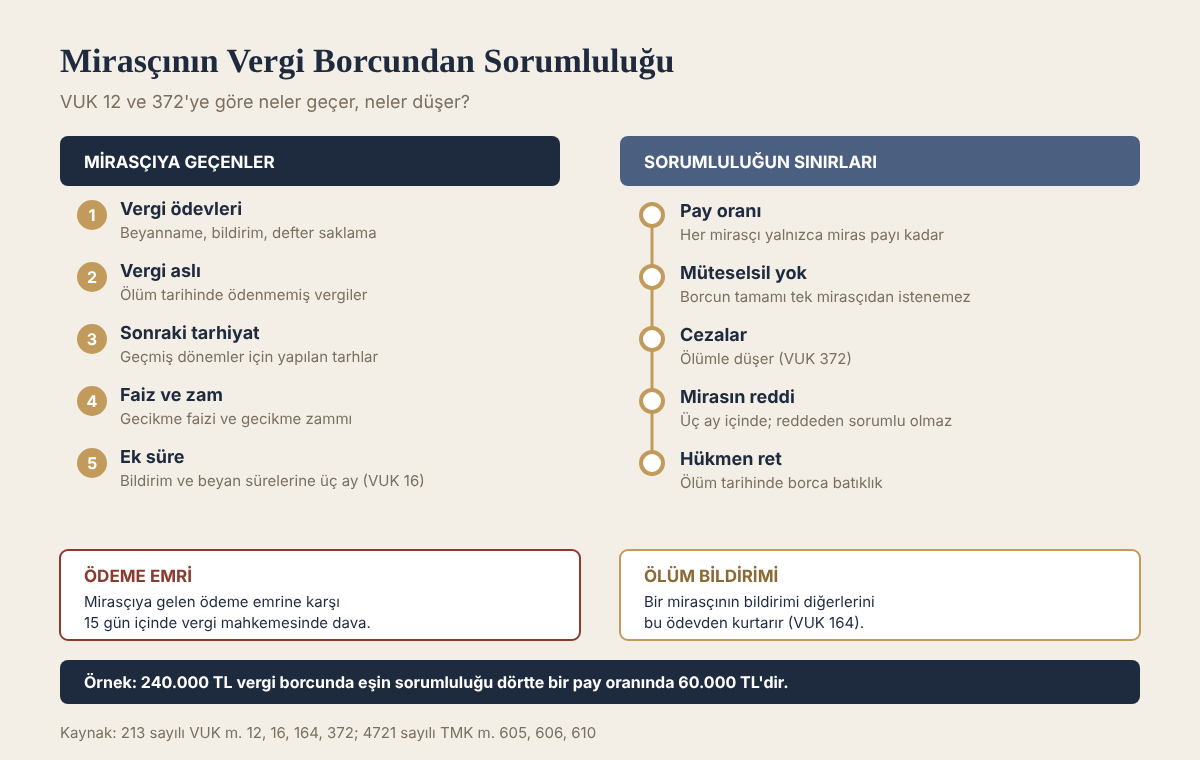
- Ölüm hâlinde mükellefin vergi ödevleri, mirası reddetmemiş yasal ve atanmış mirasçılara geçer (VUK 12).
- Her mirasçı ölenin vergi borçlarından yalnızca miras payı oranında sorumludur; müteselsil sorumluluk yoktur.
- Ölüm hâlinde vergi cezaları düşer (VUK 372). Vergi aslı, gecikme faizi ve gecikme zammı ise mirasçılara geçer.
- Mirası reddeden mirasçı ölenin vergi borçlarından sorumlu olmaz. Ret süresi, ölümün öğrenilmesinden itibaren üç aydır (TMK 606).
- Ölüm tarihinde mirasbırakanın ödemeden aczi açıkça belli veya resmen tespit edilmişse miras reddedilmiş sayılır (TMK 605/2).
- Mirasçılar ölümü vergi dairesine bildirmekle yükümlüdür; kanunlarda özel hüküm yoksa bildirim ve beyanname sürelerine üç ay eklenir (VUK 16, 164).
Kanun metni
213 sayılı Vergi Usul Kanunu m. 12 ve 372
Madde 12 – Ölüm halinde mükelleflerin ödevleri, mirası reddetmemiş kanuni ve mansup mirasçılarına geçer. Ancak, mirasçılardan herbiri ölünün vergi borçlarından miras hisseleri nispetinde sorumlu olurlar. Madde 372 – Ölüm halinde vergi cezası düşer.
Mirasçılara geçen ödevler ve borçlar
VUK 12 iki ayrı şeyin mirasçılara geçtiğini düzenler: ödevler ve borçlar.
Ödevler. Ölen mükellefin beyanname verme, bildirimde bulunma, defter ve belgeleri saklama gibi yükümlülükleri mirasçılara geçer. Örneğin ticari kazanç sahibi bir mükellef yıl ortasında ölmüşse, ölüm tarihine kadar elde ettiği kazanca ilişkin beyannameyi mirasçılar verir. VUK 16’ya göre vergi kanunlarında özel hüküm bulunmayan hâllerde ölüm nedeniyle mirasçılara geçen ödevlerde bildirme ve beyanname verme sürelerine üç ay eklenir.
Borçlar. Ölüm tarihinde tahakkuk etmiş ancak ödenmemiş vergiler, ölümden sonra ölen kişinin geçmiş dönemleri için yapılan tarhiyatlar ve bu borçlara bağlı gecikme faizi ve gecikme zammı mirasçılara geçer. Bu borçlar terekenin borcudur ve mirası kabul eden mirasçılar bunlardan sorumlu olur.
Ölüm bildirimi. VUK 164’e göre ölüm, işi bırakma hükmündedir ve mükellefin mirası reddetmemiş mirasçıları tarafından vergi dairesine bildirilir. Mirasçılardan birinin bildirimi diğerlerini bu ödevden kurtarır. Bildirim, VUK 168 uyarınca olaydan itibaren bir ay içinde yapılır; ölüm hâlinde VUK 16’daki üç aylık ek süre de dikkate alınır.
Miras payı oranında sorumluluk
VUK 12’nin ikinci cümlesi, vergi borçları bakımından Türk Medeni Kanunu’ndaki genel kuraldan ayrılır. Medeni hukukta mirasçılar tereke borçlarından kural olarak müteselsilen sorumludur. Vergi borçlarında ise her mirasçı yalnızca kendi miras payı oranında sorumlu tutulur.
Bu kuralın sonucu şudur: Vergi dairesi, mirasçılardan birine borcun tamamı için ödeme emri gönderemez. Örneğin ölen kişinin 400.000 TL vergi borcu varsa ve geride eşi ile iki çocuğu kalmışsa, yasal miras paylarına göre eş dörtte bir, çocuklar ise kalan kısmı eşit olarak paylaşır. Bu durumda eşin sorumluluğu 100.000 TL, her bir çocuğun sorumluluğu 150.000 TL ile sınırlıdır. Borcun tamamı için tek bir mirasçıya gönderilen ödeme emri, paya düşen tutarı aşan kısım bakımından hukuka aykırıdır.
Miras payları, mirasçılık belgesindeki paylara göre belirlenir. Vasiyetname veya miras sözleşmesiyle paylar değiştirilmişse, atanmış mirasçılar da kendi payları oranında sorumlu olur. Mirasçılık belgesinin nasıl alınacağı Mirasçılık Belgesi (Veraset İlamı) Nasıl Alınır? yazımızda anlatılmıştır.
Vergi cezaları ölümle düşer
VUK 372’ye göre ölüm hâlinde vergi cezası düşer. Bu kural cezaların şahsiliği ilkesinin vergi hukukundaki yansımasıdır. Ceza, fiili işleyen kişiye özgüdür ve mirasçılara geçmez.
Kural, ölümden önce kesilmiş ve kesinleşmiş cezaları da kapsar. Kanun “ceza düşer” ifadesini kullandığından, ölüm tarihinde ödenmemiş olan vergi ziyaı cezası, usulsüzlük cezası ve özel usulsüzlük cezası mirasçılardan istenemez. Ölümden sonra ölen kişinin geçmiş dönemlerine ilişkin yapılan incelemelerde de mirasçılara yalnızca vergi aslı tarh edilir; ceza kesilmez.
Cezaların düşmesi, gecikme faizi ve gecikme zammını etkilemez. Gecikme faizi vergi aslının fer’isi olarak, gecikme zammı ise vadesinde ödenmeyen amme alacağına bağlı olarak işler. Bu tutarlar ceza niteliğinde olmadığından mirasçılara geçer. Gecikme faizi ve zammı için Gecikme Faizi ve Gecikme Zammı: Farkı ve Hesaplanması yazımıza bakılabilir.
Mirasın reddi
Mirası reddeden mirasçı VUK 12 kapsamına girmez; kanun yalnızca “mirası reddetmemiş” mirasçıları sorumlu tutar. 4721 sayılı Türk Medeni Kanunu (TMK) m. 605 ve devamı maddeleri reddin şartlarını düzenler.
Gerçek ret. TMK 606’ya göre miras üç ay içinde reddedilebilir. Süre, yasal mirasçılar için mirasbırakanın ölümünü öğrendikleri tarihten, atanmış mirasçılar için tasarrufun kendilerine resmen bildirildiği tarihten başlar. Ret, sulh hukuk mahkemesine sözlü veya yazılı beyanla yapılır.
Hükmen ret. TMK 605/2’ye göre ölüm tarihinde mirasbırakanın ödemeden aczi açıkça belli veya resmen tespit edilmişse miras reddedilmiş sayılır. Hükmen ret için üç aylık süre aranmaz; mirasçı, mirasbırakanın borca batık olduğunu ispat ederek tespit davası açabilir veya kendisine yöneltilen takibe karşı bu durumu ileri sürebilir.
Reddin kaybedilmesi. TMK 610’a göre ret süresi içinde mirası reddetmeyen mirasçı mirası kayıtsız şartsız kazanmış olur. Ret süresi dolmadan tereke işlemlerine karışan, olağan yönetim dışında işler yapan, tereke mallarını gizleyen veya kendisine mal eden mirasçı da mirası reddedemez. Örneğin ölenin işletmesindeki malları satıp bedelini kendi hesabına alan mirasçı, sonradan reddin sonuçlarından yararlanamaz.
Mirasın reddi bütün terekeyi kapsar. Mirasçı terekenin aktiflerini alıp vergi borçlarını reddedemez. Bu nedenle ret kararından önce terekenin aktif ve pasifi birlikte değerlendirilmelidir. Mirasın reddinin genel kuralları için Mirasın Reddi: Şartları, Üç Aylık Süre ve Hükmen Ret yazımıza bakılabilir.
Mirasçıya ödeme emri gelirse
Ölen kişinin vergi borcu için vergi dairesi mirasçılara 6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun hükümlerine göre ödeme emri düzenler. Ödeme emrine karşı tebliğden itibaren on beş gün içinde vergi mahkemesinde dava açılabilir. Mirasçının ileri sürebileceği başlıca itirazlar şunlardır:
- Mirasın reddedilmiş olması. Gerçek veya hükmen ret varsa mirasçı borçtan sorumlu değildir. Sulh hukuk mahkemesinin ret kararı veya hükmen rete ilişkin tespit kararı dilekçeye eklenmelidir.
- Pay oranının aşılması. Ödeme emrindeki tutar, mirasçının payına düşen tutardan fazlaysa fazla kısım için itiraz edilir.
- Ceza istenmesi. Ödeme emrinde vergi ziyaı veya usulsüzlük cezası yer alıyorsa, bu kısım VUK 372 uyarınca düştüğünden istenemez.
- Zamanaşımı. Tahsil zamanaşımı 6183 sayılı Kanun’a göre, tarh zamanaşımı ise VUK 114’e göre değerlendirilir. Ölüm bu süreleri kendiliğinden durdurmaz.
- Borcun bulunmaması veya ödenmiş olması. Ölen kişinin borcu sağlığında ödemiş veya tecil ettirmiş olması da ileri sürülebilir.
Ödeme emrine itirazın usulü ve sebepleri için Vergi Dairesi Ödeme Emrine İtiraz: 15 Günlük Dava Süresi ve İtiraz Sebepleri yazımıza bakılabilir.
Ölümden sonra yapılan tarhiyatlar ise ödeme emriyle değil, vergi ihbarnamesiyle mirasçılara tebliğ edilir. İhbarnameye karşı dava süresi otuz gündür. Bu aşamada mirasçı, tarhiyatın esasına da itiraz edebilir. İhbarname sonrası yollar için Vergi ve Ceza İhbarnamesi: Tebliğden Sonra Ne Yapılmalı? yazımız incelenebilir.
Örnek olay
Kuyumculuk yapan bir mükellef Ocak ayında ölür. Geride eşi ve iki çocuğu kalır. Mükellefin ölüm tarihinde ödenmemiş 240.000 TL katma değer vergisi ile bu vergiye ilişkin 240.000 TL vergi ziyaı cezası bulunmaktadır. Ölümden altı ay sonra vergi dairesi, eşe toplam 480.000 TL için ödeme emri gönderir.
Bu ödeme emrinde iki hukuka aykırılık vardır. Birincisi, vergi ziyaı cezası VUK 372 uyarınca ölümle düşmüştür ve mirasçılardan istenemez. İkincisi, eş yasal miras payı olan dörtte bir oranında sorumludur; vergi aslından eşe düşen tutar 60.000 TL’dir. Eş, ödeme emrinin tebliğinden itibaren on beş gün içinde vergi mahkemesinde dava açarak 60.000 TL’yi aşan kısmın ve cezanın kaldırılmasını isteyebilir. Gecikme zammı da yalnızca eşin payına düşen 60.000 TL üzerinden hesaplanır.
Çocuklardan biri ölümden sonraki iki ay içinde sulh hukuk mahkemesinde mirası reddetmişse, o çocuk bu borçtan hiç sorumlu olmaz. Reddedilen pay, mirasçılık sırasına göre diğer mirasçılara geçer ve bu durumda onların payı ve buna bağlı sorumluluk oranı yeniden hesaplanır.
Veraset ve intikal vergisi ile karıştırılmamalı
Mirasçının ölenin vergi borçlarından sorumluluğu, miras yoluyla geçen mallar için ödenen veraset ve intikal vergisinden farklıdır. Veraset ve intikal vergisi mirasçının kendi vergi borcudur ve miras yoluyla edindiği değer üzerinden hesaplanır. Ölenin vergi borçları ise terekenin borcudur ve veraset ve intikal vergisi matrahının hesaplanmasında tereke borcu olarak dikkate alınabilir. Bu vergi için Veraset ve İntikal Vergisi 2026: İstisna Tutarları, Oranlar ve Beyan Süresi yazımıza bakılabilir.
Şirket ortağı veya müdürü olan mirasbırakan
Ölen kişi bir limited şirketin ortağı veya kanuni temsilcisi olarak 6183 sayılı Kanun’un 35. maddesi veya mükerrer 35. maddesi uyarınca şirket borçlarından sorumlu tutulmuşsa, bu sorumluluk da terekenin borcu olarak mirasçılara geçebilir. Danıştay, asıl borçlu şirketten tahsil edilemeyen ve murisin ortaklık dönemine ait vergi borçları için mirası reddetmeyen mirasçı adına, murisin ortaklık payı ve mirasçının miras hissesi dikkate alınarak ödeme emri düzenlenmesini hukuka uygun bulmaktadır. Bu borçlara dahil vergi ziyaı ve özel usulsüzlük cezaları ise VUK 372 uyarınca mirasçıdan istenemez. Ortağın veya kanuni temsilcinin sorumluluğu için Şirket Müdürü ve Ortağının Vergi Borcundan Sorumluluğu (VUK 10, 6183 m. 35) yazımız incelenebilir.
Danıştay kararlarında mirasçının sorumluluğu
Cezaya bağlı gecikme faizi de düşer
VUK 372 yalnızca cezanın kendisini değil, ceza üzerinden hesaplanan fer’i tutarları da etkiler. Danıştay, mirasçı adına düzenlenen ödeme emirlerinde vergi aslı ve buna bağlı gecikme faizinin takibini hukuka uygun bulurken, vergi ziyaı cezası ile bu ceza üzerinden hesaplanan gecikme faizinin takibini hukuka aykırı saymış ve bölge idare mahkemesi kararını bu kısım yönünden bozmuştur.
Danıştay 3. Daire, E. 2025/2992, K. 2025/3893, T. 14.10.2025
213 sayılı Yasa’nın, ölüm halinde cezaların düşeceğini düzenleyen 372. maddesi hükmü göz önünde bulundurulduğunda, […] ila […] takip numaralı ödeme emirleri içeriği vergi ziyaı cezası ile üzerinden hesaplanan gecikme faizinin takibinin hukuka aykırı olduğu anlaşıldığından Vergi Dava Dairesi kararının, değinilen ödeme emirlerinin belirtilen kısmı yönünden davanın reddine ilişkin hüküm fıkrasının bozulması gerekmiştir.
Bu nedenle mirasçıya gelen ödeme emrinde yalnızca ceza kalemlerine değil, gecikme faizi ve gecikme zammının hangi tutar üzerinden hesaplandığına da bakılmalıdır. Ceza üzerinden işletilmiş faiz ve zam da itiraz konusu yapılabilir.
Şirket borcu nedeniyle mirasçıya ödeme emri
Ölen kişi bir limited şirketin ortağıysa, şirketten tahsil edilemeyen vergi borçları 6183 sayılı Kanunun 35. maddesi uyarınca ortaklık payı oranında ortağa yöneltilebilir. Ortak ölmüşse bu takip mirasçılara, miras hisseleri oranında devam eder. Danıştay’ın incelediği bir dosyada vergi mahkemesi, ödeme emrinin vergi asıllarına ilişkin kısmı yönünden davayı reddetmiş, cezalara ilişkin kısmını ise iptal etmiştir.
Danıştay 3. Daire, E. 2019/3102, K. 2022/2634, T. 01.06.2022
kamu alacakları mirası reddetmeyen davacıdan mirasçı sıfatıyla miras hissesi oranınca takip edilebileceğinden ödeme emrinin vergilere isabet eden kısmında hukuka aykırılık bulunmadığı, vergi ziyaı cezası ve özel usulsüzlük cezalarının ise ölüm halinde cezaların düşeceğini düzenleyen 213 sayılı Vergi Usul Kanunu’nun 372. maddesi hükmü uyarınca davanın bu kısmının niteliği itibarıyla sadece ölen murisi ilgilendirdiği
Bu tür ödeme emirlerinde mirasçının ayrıca kontrol etmesi gereken husus, borcun murisin ortak veya kanuni temsilci olduğu döneme ait olup olmadığıdır. Danıştay’ın incelediği bir dosyada bölge idare mahkemesi, muris hisselerini devredip kanuni temsilcilik görevi sona erdikten sonra doğan kurumlar vergisi ve damga vergisi borçları için mirasçıya ödeme emri gönderilemeyeceğini belirtmiştir.
Danıştay 4. Daire, E. 2020/625, K. 2023/1805, T. 30.03.2023
murisin 23/09/2013 tarihinde hisselerini devrettiği ve kanuni temsilcilik görevinin sona erdiği, bu tarihten sonra doğan ve ödenmesi gereken 2013 yılına ilişkin kurumlar vergisi ve damga vergisi borçlarından kanuni temsilci sıfatıyla murisin sorumlu tutulmasının mümkün olmadığı
Asıl borçludan tahsil imkânı araştırılmalıdır
Şirket borcu nedeniyle mirasçıya başvurulabilmesi için önce asıl borçlu şirketin malvarlığından alacağın tahsil edilemeyeceğinin ortaya konulması gerekir. Bu nedenle ödeme emrine karşı açılan davada, şirket hakkında yapılan malvarlığı araştırmasının ve şirkete yapılan tebligatların usulüne uygun olup olmadığı da sorgulanmalıdır. Şirkete yapılan tebliğ usulsüzse ve bu arada tarh zamanaşımı dolmuşsa, mirasçıya gönderilen ödeme emri tümüyle hukuka aykırı hâle gelebilir.
Sıkça sorulan sorular
Ölen babanın vergi borcunu çocukları ödemek zorunda mıdır?
Mirası reddetmeyen çocuklar, babalarının vergi borcundan miras payları oranında sorumlu olur. Vergi cezaları ölümle düştüğünden istenemez. Miras reddedilmişse borçtan sorumluluk doğmaz.
Vergi dairesi borcun tamamını mirasçılardan birinden isteyebilir mi?
Hayır. VUK 12’ye göre her mirasçı yalnızca miras payı oranında sorumludur. Paya düşen tutarı aşan ödeme emrine karşı dava açılabilir.
Ölüm tarihinden önce kesilen vergi ziyaı cezası mirasçılardan istenebilir mi?
İstenemez. VUK 372’ye göre ölüm hâlinde vergi cezası düşer. Bu kural cezanın kesinleşmiş olup olmamasına göre ayrım yapmaz.
Mirası reddetmek için süre geçtiyse ne yapılabilir?
Ölüm tarihinde mirasbırakanın borca batık olduğu açıkça belli veya resmen tespit edilmişse, hükmen ret hükümlerine dayanılabilir. Bunun için mahkemede tespit davası açılabilir veya takibe karşı bu durum ileri sürülebilir.
Mirasçılar ölen kişinin beyannamesini vermek zorunda mı?
Evet. Ölenin vergi ödevleri mirasçılara geçer. Kanunlarda özel bir hüküm yoksa bildirim ve beyanname sürelerine üç ay eklenir.
Sonuç
Ölen mükellefin vergi ödevleri ve borçları mirası reddetmemiş mirasçılara geçer; ancak her mirasçı yalnızca miras payı oranında sorumludur. Vergi cezaları ölümle düşer, vergi aslı ile gecikme faizi ve zammı ise mirasçılardan istenebilir. Mirasçıya ödeme emri geldiğinde on beş günlük dava süresi içinde ret, pay oranı, cezanın düşmesi ve zamanaşımı itirazları birlikte değerlendirilmelidir.
Mevzuat: 213 sayılı Vergi Usul Kanunu, 4721 sayılı Türk Medeni Kanunu.
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.