
 Av. Emrah Karatay
İhtiyaç kredisi, taşıt kredisi veya kredi kartında taksitlendirme gibi işlemler, 6502 sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) kapsamında “tüketici kredisi” olarak düzenlenir. Kanun, kredi kullanan tüketiciye sözleşmeden on dört gün içinde cezasız cayma, krediyi istediği zaman erken kapatma ve faiz indirimi alma hakkı tanır. Taksitlerin aksaması hâlinde bankanın borcun tamamını ne zaman isteyebileceği de sıkı şartlara bağlanmıştır. Bu yazıda tüketici kredisi sözleşmesinin şekli, cayma hakkı, erken ödeme, faiz oranının değiştirilmesi, kredi bağlantılı sigorta ve temerrüt hükümleri anlatılmaktadır.
KISA CEVAP
- Tüketici kredisi sözleşmesi yazılı veya mesafeli olarak kurulmadıkça geçerli olmaz (TKHK m. 22/3).
- Tüketici, on dört gün içinde gerekçe göstermeden ve cezai şart ödemeden sözleşmeden cayabilir (TKHK m. 24/1).
- Cayma süresi içinde kredinin tamamı erken ödenirse ayrıca bildirim aranmaz.
- Tüketici krediyi istediği zaman kısmen veya tamamen erken ödeyebilir; banka faiz ve diğer maliyetlerde indirim yapmak zorundadır (TKHK m. 27). Kanun, tüketici kredisinde erken ödeme tazminatı öngörmez.
- Belirli süreli kredide faiz oranı sabittir ve tüketici aleyhine değiştirilemez (TKHK m. 25).
- Banka borcun tamamını ancak birbirini izleyen en az iki taksit ödenmezse ve en az otuz gün süreli uyarı yaparak isteyebilir (TKHK m. 28).
Kanun metni
6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 24/1-2 ve m. 27
Madde 24- (1) Tüketici, on dört gün içinde herhangi bir gerekçe göstermeksizin ve cezai şart ödemeksizin tüketici kredisi sözleşmesinden cayma hakkına sahiptir. (2) Kredi veren, cayma hakkı olduğu konusunda tüketicinin bilgilendirildiğini ispat etmekle yükümlüdür. Cayma hakkının kullanıldığına dair bildirimin cayma hakkı süresi içinde kredi verene yöneltilmiş olması yeterlidir. Cayma hakkı süresi içinde kredi borcunun tamamının erken ödenmesi hâlinde bildirim aranmaksızın bu madde hükümleri uygulanır. Madde 27- (1) Tüketici, vadesi gelmemiş bir veya birden çok taksit ödemesinde bulunabilir veya kredi borcunun tamamını erken ödeyebilir. Bu hâllerde kredi veren, erken ödenen miktara göre gerekli tüm faiz ve diğer maliyet unsurlarına ilişkin indirim yapmakla yükümlüdür.
Tüketici kredisi nedir?
TKHK m. 22/1’e göre tüketici kredisi sözleşmesi, kredi verenin tüketiciye faiz veya benzeri bir menfaat karşılığında ödemenin ertelenmesi, ödünç veya benzeri finansman şekilleri aracılığıyla kredi verdiği veya kredi vermeyi taahhüt ettiği sözleşmedir. İhtiyaç kredisi, taşıt kredisi, eğitim kredisi ve kredili mevduat hesabı bu kapsamdadır. Konut kredileri ise “konut finansmanı” adıyla TKHK m. 32-39 arasında ayrıca düzenlenmiştir.
Kredi kartı sözleşmeleri kural olarak ayrı hükümlere tabidir. Ancak kredi kartında faiz veya benzeri bir menfaat karşılığında ödemenin üç aydan uzun süre ertelenmesi veya taksitle ödeme imkânı sağlanması hâlinde bu işlem de tüketici kredisi sayılır. Bu durumda uygulanacak faiz oranı, kredi kartı sözleşmesindeki orandan fazla olamaz (TKHK m. 22/2).
Sözleşmenin şekli ve içeriği
Tüketici kredisi sözleşmesi yazılı veya mesafeli olarak kurulmadıkça geçerli olmaz. Sözleşme kurulmadan önce kredi veren, tüketiciye sözleşme öncesi bilgi formu vermek zorundadır. Sözleşmede kredi tutarı, toplam maliyet, akdî faiz oranı, yıllık maliyet oranı (efektif faiz), ödeme planı, masraflar ve cayma hakkı açıkça gösterilmelidir.
Kanun, bu bilgilerin eksikliğine ağır bir sonuç bağlar. TKHK m. 25/2’ye göre sözleşmede akdî faiz, efektif yıllık faiz veya kredinin toplam maliyeti yer almıyorsa kredi tutarı faizsiz olarak sözleşme süresinin sonuna kadar kullanılır. Efektif faiz oranı olduğundan düşük gösterilmişse, akdî faiz oranı düşük gösterilen orana göre yeniden belirlenir ve ödeme planı buna göre düzenlenir.
Cayma hakkı: On dört gün
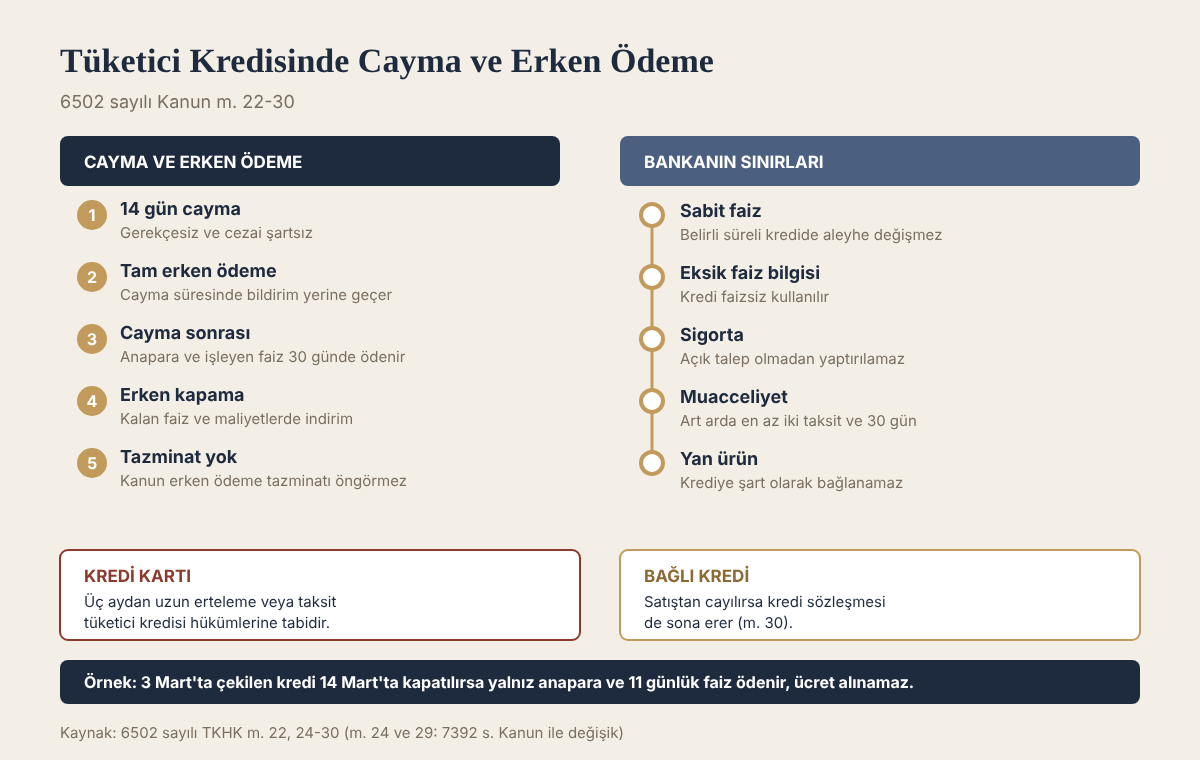
Tüketici, kredi sözleşmesinden on dört gün içinde hiçbir gerekçe göstermeden ve cezai şart ödemeden cayabilir. Bu hak, özellikle acele bir ihtiyaçla kredi kullanıp sonradan daha uygun bir teklif bulan veya ihtiyacı ortadan kalkan tüketiciler için önemlidir.
Bildirim. Cayma bildiriminin on dört günlük süre içinde bankaya yöneltilmesi yeterlidir. Bildirim şubeye yazılı olarak, internet bankacılığı üzerinden veya kalıcı veri saklayıcısıyla yapılabilir. 7392 sayılı Kanun’la 2022 yılında eklenen cümleye göre cayma süresi içinde kredi borcunun tamamı erken ödenirse ayrıca bildirim aranmaz; bu ödeme cayma sayılır.
Cayma hâlinde ödenecek tutar. Cayan tüketici, kullandığı anaparayı ve krediyi kullandığı tarihten geri ödediği tarihe kadar işleyen faizi, cayma bildiriminden itibaren otuz gün içinde öder. Kredi veren, kamu kurum ve kuruluşlarına ödenen vergi ve harç gibi masraflar dışında tüketiciden başka bir tazminat, ücret veya cezai şart isteyemez. Krediyle birlikte satılan ve yalnızca kredi nedeniyle yaptırılan sigorta gibi yan ürünler de kural olarak cayma ile birlikte sona erer.
İspat. Tüketicinin cayma hakkı hakkında bilgilendirildiğini kredi veren ispat eder. Bilgilendirme yapılmamışsa cayma süresinin işlemeye başlamadığı ileri sürülebilir.
Erken ödeme ve faiz indirimi
Tüketici, kredinin vadesi gelmemiş bir veya birden fazla taksitini önceden ödeyebilir ya da borcun tamamını kapatabilir. Bu durumda kredi veren, erken ödenen miktara göre gerekli bütün faiz ve diğer maliyet unsurlarında indirim yapmak zorundadır (TKHK m. 27).
Tüketici kredisinde erken ödeme için kanunda bir tazminat öngörülmemiştir. Konut kredilerinde sabit faizli sözleşmelerde sınırlı bir erken ödeme tazminatı mümkündür; ancak bu imkân yalnızca konut finansmanına özgüdür. Konut kredileri için Konut Kredisinde Erken Ödeme Tazminatı ve Tüketicinin Hakları yazımıza bakılabilir.
Uygulamada erken kapama talebinde bankalar kalan anapara ile o güne kadar işlemiş faizi hesaplar; vadesi gelmemiş taksitlerin faiz kısmı borçtan düşülür. Tüketici, erken kapama öncesinde bankadan yazılı bir “erken kapama tutarı” dökümü istemeli ve bu dökümü ödeme planıyla karşılaştırmalıdır.
Faiz oranı ve sözleşme şartlarının değiştirilmesi
TKHK m. 25/1’e göre belirli süreli tüketici kredisi sözleşmelerinde faiz oranı sabit olarak belirlenir ve sözleşmenin kurulduğu tarihte belirlenen oran tüketici aleyhine değiştirilemez. TKHK m. 26/1 de belirli süreli kredi sözleşmesinin şartlarının tüketici aleyhine değiştirilemeyeceğini öngörür. Bankanın piyasa faizlerinin yükseldiği gerekçesiyle taksit tutarını artırması bu nedenle hukuka aykırıdır.
Kredili mevduat hesabı gibi belirsiz süreli kredilerde ise faiz oranı artırılabilir. Ancak artış, yürürlüğe girmesinden otuz gün önce tüketiciye kâğıt üzerinde veya kalıcı veri saklayıcısıyla bildirilmelidir. Yeni oran geriye dönük uygulanamaz. Tüketici, bildirimden itibaren altmış gün içinde borcun tamamını ödeyip krediyi kullanmayı bırakırsa faiz artışından etkilenmez (TKHK m. 26/2).
Kredi bağlantılı sigorta
7392 sayılı Kanun’la 2022’de değişen TKHK m. 29’a göre tüketicinin yazılı veya kalıcı veri saklayıcısıyla açık talebi olmaksızın kredi bağlantılı sigorta yaptırılamaz. Kredi veren, sigortalı bir kredi teklif ediyorsa sigortasız bir teklif de sunmak zorundadır. Tüketicinin kendi seçtiği sigorta şirketinden sağladığı teminat kabul edilmek zorundadır. Kredi bağlantılı meblağ sigortası, kalan borç tutarı ve vadesiyle uyumlu olmalıdır.
Ayrıca tüketici kredisi sözleşmesi, kredi ile ilgili olanlar dışında yan finansal ürün ve hizmetlerin satın alınması şartına bağlanamaz. Kredi verilmesini kredi kartı, birikimli sigorta veya yatırım ürünü alınmasına bağlamak bu yasağa aykırıdır. Kredi erken kapatıldığında hayat sigortası priminin iadesi için Kredi Erken Kapatılınca Hayat Sigortası Prim İadesi yazımıza bakılabilir.
Temerrüt ve muacceliyet
Tüketici taksitleri ödemediğinde banka, borcun tamamını hemen isteyebilmek (muaccel kılmak) için TKHK m. 28’deki şartlara uymak zorundadır:
- Kredi veren bütün edimlerini ifa etmiş, yani krediyi kullandırmış olmalıdır.
- Tüketici, birbirini izleyen en az iki taksidi ödemede temerrüde düşmüş olmalıdır.
- Kredi veren, tüketiciye en az otuz gün süre vererek muacceliyet uyarısında bulunmalıdır.
Muaccel kılınan taksitlerin hesaplanmasında faiz, komisyon ve benzeri masraflar dikkate alınmaz. Bu şartlar gerçekleşmeden borcun tamamı için başlatılan icra takibine itiraz edilebilir. Tek bir taksidin gecikmesi, borcun tamamını muaccel kılmaz; kredi veren yalnızca o taksidi ve gecikme faizini isteyebilir.
Bağlı kredi
Kredi, belirli bir malın veya hizmetin alınmasının finansmanı için kullandırılmışsa ve iki sözleşme ekonomik bir birlik oluşturuyorsa “bağlı kredi” söz konusudur (TKHK m. 30). Örneğin bir galeriden araç alınırken galerinin anlaştığı bankadan kredi kullanılması bağlı kredidir. Bu durumda tüketicinin satış sözleşmesinden cayması kredi sözleşmesini de sona erdirir. Mal teslim edilmezse veya ayıplı çıkarsa tüketici, belirli şartlarla kredi verene karşı da sorumluluk ileri sürebilir.
Başvuru yolları
Banka ile tüketici arasındaki uyuşmazlıklarda 2026 yılında değeri 186.000 TL’nin altındaki başvurular tüketici hakem heyetine yapılır. Bu sınırın üzerindeki uyuşmazlıklarda önce arabulucuya başvurulur; anlaşma sağlanamazsa tüketici mahkemesinde dava açılır. Haksız alınan masraf ve ücretler için Banka Masraflarının İadesi: Dosya Masrafı, Kredi Tahsis Ücreti ve Kart Aidatı yazımıza bakılabilir.
Yargıtay kararlarında muacceliyet ve bağlı kredi
Usulüne uygun ihtar yoksa borcun tamamı istenemez
Yargıtay, bankanın kredi kartı, kredili mevduat hesabı ve tüketici kredisinden doğan alacakları için açtığı bir davada, kredi kartı borcunun yapılandırılmış olması nedeniyle TKHK m. 22 uyarınca tüketici kredisi sayılacağını, bankanın vadesi gelmemiş borçları muaccel kılabilmesi için m. 28’e uygun ihtarnameyi tebliğ etmesi gerektiğini ve bu yapılamadığından yalnızca vadesi gelmiş borçların istenebileceğini kabul eden kararı onamıştır.
Yargıtay 3. Hukuk Dairesi, E. 2023/3263, K. 2023/2434, T. 28.09.2023
tebliğ yapamamış olmasından dolayı sadece bankaya olan muaccel borçlarının talep edilebileceği anlaşıldığından davacının tüm temyiz itirazlarının reddi ile usul ve yasaya uygun olan kararın onanması gerekmiştir.
Bu kararın pratik sonucu şudur: İhtarnamenin tüketiciye tebliğ edilmemesi veya otuz günden kısa süre verilmesi hâlinde banka, kalan bütün taksitleri değil yalnızca vadesi gelmiş taksitleri isteyebilir. Borcun tamamı için başlatılan icra takibine itiraz edilirken bu nokta mutlaka ileri sürülmelidir.
Eski kredilerde farklı süre
Sözleşme tarihi önemlidir. 6502 sayılı Kanun 28 Mayıs 2014’te yürürlüğe girmiştir; bu tarihten önce kurulan kredi sözleşmelerinde mülga 4077 sayılı Kanun uygulanır. Yargıtay, 4077 sayılı Kanun döneminde muacceliyet uyarısında en az bir hafta süre verilmesinin yeterli olduğunu belirtmiştir. Bugün kurulan sözleşmelerde bu süre en az otuz gündür.
Yargıtay 13. Hukuk Dairesi, E. 2017/4615, K. 2020/2892, T. 26.02.2020
tüketicinin birbirini izleyen en az 2 taksidi ödememesi ve en az 1 hafta süre verilerek muacceliyet uyarısında bulunulması gerekmektedir.
Bağlı kredide caymanın krediye etkisi
Yargıtay, bağlı kredi ilişkisinde tüketicinin satış sözleşmesinden cayması ve cayma bildirimini süresi içinde kredi verene de yöneltmesi hâlinde, bağlı kredi sözleşmesinin tazminat veya cezai şart yükümlülüğü olmaksızın sona ereceğini vurgulamaktadır.
Yargıtay 3. Hukuk Dairesi, E. 2022/2328, K. 2023/1982, T. 21.06.2023
tüketicinin sözleşmeden cayması ve buna ilişkin bildirimin cayma süresi içinde ayrıca kredi verene de yöneltilmesi hâlinde, bağlı kredi sözleşmesi de herhangi bir tazminat veya cezai şart ödeme yükümlülüğü olmaksızın sona erer.
Bu nedenle bağlı krediyle mal alan tüketici, cayma bildirimini yalnızca satıcıya değil, bankaya da süresi içinde göndermelidir.
Uygulamada sık yapılan hatalar
- Cayma bildirimini telefonla yapıp yazılı kayıt bırakmamak. Bildirimin süresinde yapıldığını tüketici ispat edebilmelidir; şube dilekçesinin alındı örneği, internet bankacılığı kaydı veya noter ihtarı saklanmalıdır.
- Cayma bildiriminden sonra otuz gün içinde anapara ve faizi geri ödememek. Bu süre içinde ödeme yapılmazsa tüketici kredisinden cayılmamış sayılır (TKHK m. 24/3).
- Erken kapamada bankanın hesapladığı tutarı kontrol etmeden ödemek. Vadesi gelmemiş taksitlerin faiz ve maliyet kısmı düşülmelidir.
- Tek bir taksidin gecikmesiyle borcun tamamının istendiği ihtarnameye itiraz etmemek.
- Kredi sözleşmesinde efektif faiz veya toplam maliyet gösterilmemişse TKHK m. 25/2’deki faizsiz kullanım hakkını ileri sürmemek.
- Hakem heyeti sınırının altındaki uyuşmazlıkta doğrudan mahkemeye, sınırın üzerindekinde arabulucuya gitmeden dava açmak.
Örnek olay
Bir tüketici, 3 Mart’ta 36 ay vadeli 300.000 TL ihtiyaç kredisi kullanır. Kredi ile birlikte, kendisine sigortasız seçenek sunulmadan bir hayat sigortası da yapılır. Tüketici 10 Mart’ta daha düşük faizli bir teklif alır ve 14 Mart’ta krediyi tamamen kapatır.
Erken ödeme cayma süresi içinde yapıldığından, TKHK m. 24/2 uyarınca ayrıca bildirim aranmaksızın cayma hükümleri uygulanır. Tüketici yalnızca anaparayı ve 3-14 Mart arasında işleyen faizi öder; banka erken kapama ücreti veya cezai şart isteyemez. Tüketicinin açık talebi olmadan yapılan sigortanın primi de iade edilmelidir. Banka iade yapmazsa tüketici, tutar 186.000 TL’nin altında kaldığından hakem heyetine başvurabilir.
Sıkça sorulan sorular
Kredi çektikten sonra vazgeçen tüketici ceza öder mi?
On dört gün içinde cayan tüketici ceza ödemez. Yalnızca anaparayı ve krediyi kullandığı günler için işleyen faizi geri öder.
Krediyi erken kapatırsam banka ücret alabilir mi?
Tüketici kredisinde kanun erken ödeme tazminatı öngörmez. Banka, kalan vadeye ait faiz ve maliyetlerde indirim yapmak zorundadır.
Banka sabit faizli kredimin taksitini artırabilir mi?
Hayır. Belirli süreli kredide faiz oranı ve sözleşme şartları tüketici aleyhine değiştirilemez.
Bir taksidi geciktirdim, banka borcun tamamını isteyebilir mi?
Hayır. Borcun tamamı için birbirini izleyen en az iki taksidin ödenmemesi ve otuz gün süreli uyarı yapılması gerekir.
Banka kredi için hayat sigortası yapmayı şart koşabilir mi?
Tüketicinin açık talebi olmadan kredi bağlantılı sigorta yaptırılamaz ve sigortasız bir teklif de sunulmalıdır. Tüketici başka bir şirketten sigorta yaptırırsa banka bunu kabul etmek zorundadır.
Sonuç
Tüketici kredisinde tüketici, on dört gün içinde gerekçesiz ve cezasız cayabilir; bu süre içinde krediyi tamamen kapatması da cayma sayılır. Kredi her zaman erken ödenebilir ve banka kalan faizde indirim yapmak zorundadır. Sabit faiz tüketici aleyhine değiştirilemez, borcun tamamı ise ancak art arda iki taksit ödenmezse ve otuz günlük uyarıdan sonra istenebilir. Hukuka aykırı tahsilatlar için 186.000 TL’nin altındaki uyuşmazlıklarda hakem heyetine başvurulmalıdır.
Mevzuat: 6502 sayılı Tüketicinin Korunması Hakkında Kanun.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.