
 Av. Emrah Karatay
Mobilya, beyaz eşya, elektronik ürün veya eğitim hizmeti gibi alımlarda bedelin mağazaya doğrudan, senetle ya da mağaza kartıyla taksit taksit ödenmesi yaygın bir uygulamadır. Bu satışlarda tüketici, bedeli ödeyene kadar uzun bir süre satıcıya bağlı kalır ve taksitlerin aksaması hâlinde ağır sonuçlarla karşılaşabilir. 6502 sayılı Tüketicinin Korunması Hakkında Kanun (TKHK) m. 17-21, taksitle satış sözleşmelerini ayrıca düzenleyerek tüketiciye yedi günlük cayma hakkı tanır ve satıcının borcun tamamını isteme hakkını sınırlar. Bu yazıda taksitle satışın tanımı, şekil şartı, cayma hakkı, muacceliyet, erken ödeme ve uygulamadaki sorunlar anlatılmaktadır.
KISA CEVAP
- Taksitle satış, satıcının malı teslim veya hizmeti ifa etmeyi, tüketicinin de bedeli kısım kısım ödemeyi üstlendiği sözleşmedir (TKHK m. 17/1).
- Sözleşme yazılı olarak kurulmadıkça geçerli olmaz; ancak satıcı bu geçersizliği tüketici aleyhine ileri süremez (TKHK m. 17/3).
- Tüketici yedi gün içinde gerekçe göstermeden ve cezai şart ödemeden cayabilir (TKHK m. 18/1).
- Satıcı borcun tamamını ancak bedelin en az onda birini oluşturan art arda iki taksit veya en az dörtte birini oluşturan bir taksit ödenmezse ve otuz gün süreli uyarıdan sonra isteyebilir (TKHK m. 19).
- Tüketici borcun tamamını veya birkaç taksidi önceden ödeyebilir; satıcı faiz ve komisyon indirimi yapmak zorundadır (TKHK m. 20).
- Banka kredi kartıyla yapılan taksitli alışveriş bu bölümün değil, kredi kartı ve tüketici kredisi hükümlerinin kapsamındadır.
Kanun metni
6502 sayılı Tüketicinin Korunması Hakkında Kanun m. 19/1-2
(1) Taksitle satış sözleşmelerinde tüketicinin taksitleri ödemede temerrüde düşmesi durumunda, satıcı veya sağlayıcı, kalan borcun tümünün ifasını talep etme hakkını saklı tutmuşsa, bu hak ancak satıcı veya sağlayıcının bütün edimlerini ifa etmiş olması, tüketicinin de sözleşmede yer alan bedelin en az onda birini oluşturan ve birbirini izleyen en az iki taksidi veya en az dörtte birini oluşturan bir taksidi ödemede temerrüde düşmesi hâlinde kullanılabilir. Satıcı veya sağlayıcının bu hakkı kullanabilmesi için tüketiciye en az otuz gün süre vererek muacceliyet uyarısında bulunması zorunludur. (2) Muaccel kılınan taksitlerin hesaplanmasında faiz, komisyon ve benzeri masraflar dikkate alınmaz.
Taksitle satış nedir?
TKHK m. 17/1’e göre taksitle satış sözleşmesi, satıcı veya sağlayıcının malın teslimini veya hizmetin ifasını üstlendiği, tüketicinin de bedeli kısım kısım ödediği sözleşmedir. Bu tanımın iki önemli sonucu vardır:
Finansmanı satıcı sağlar. Taksitle satışta tüketici, bedeli doğrudan satıcıya veya sağlayıcıya taksitlerle öder. Bir bankanın kredi kartıyla yapılan taksitli alışverişte ise finansmanı banka sağlar; satıcı bedelin tamamını bankadan alır. Bu nedenle kredi kartıyla taksitli alışveriş taksitle satış değil, kredi kartı ve tüketici kredisi hükümlerine tabi bir işlemdir. Mağazanın anlaştığı bir bankadan kullandırılan alışveriş kredisi de tüketici kredisi ve bağlı kredi hükümlerine tabidir.
Mal ve hizmet birlikte kapsama girer. Kanun yalnızca mal satışlarını değil, özel kurs, eğitim programı veya bakım hizmeti gibi taksitle ödenen hizmetleri de kapsar.
Kira süresi sonunda malın mülkiyetini edinme zorunluluğu bulunan finansal kiralama sözleşmelerine de bu bölüm hükümleri uygulanır (TKHK m. 17/2).
Şekil şartı ve sözleşmenin içeriği
Taksitle satış sözleşmesi yazılı olarak kurulmadıkça geçerli olmaz. Kanun, şekle aykırılığın tüketici aleyhine kullanılmasını engeller: Geçerli bir sözleşme yapmamış olan satıcı, sonradan sözleşmenin geçersizliğini tüketicinin aleyhine olacak şekilde ileri süremez (TKHK m. 17/3).
Taksitle Satış Sözleşmeleri Hakkında Yönetmelik’e göre sözleşmede en az şu bilgiler yer almalıdır:
- Satıcının unvanı, adresi ve iletişim bilgileri,
- Malın veya hizmetin türü, miktarı ve temel nitelikleri,
- Peşin satış fiyatı,
- Taksitli satış fiyatı ve faiz oranı,
- Peşinat tutarı, taksit sayısı, her taksidin tutarı ve vadesi,
- Temerrüt faizi ve muacceliyet şartları,
- Cayma hakkı ve kullanım yöntemi,
- Erken ödemede yapılacak indirim.
Peşin fiyat ile taksitli fiyat arasındaki farkın açıkça gösterilmesi, tüketicinin taksitle almanın gerçek maliyetini görebilmesi için önemlidir. Bu bilgiler eksikse, TKHK m. 4/1 uyarınca eksiklik sözleşmenin geçerliliğini etkilemez; satıcı eksikliği derhâl gidermek zorundadır.
Cayma hakkı: Yedi gün
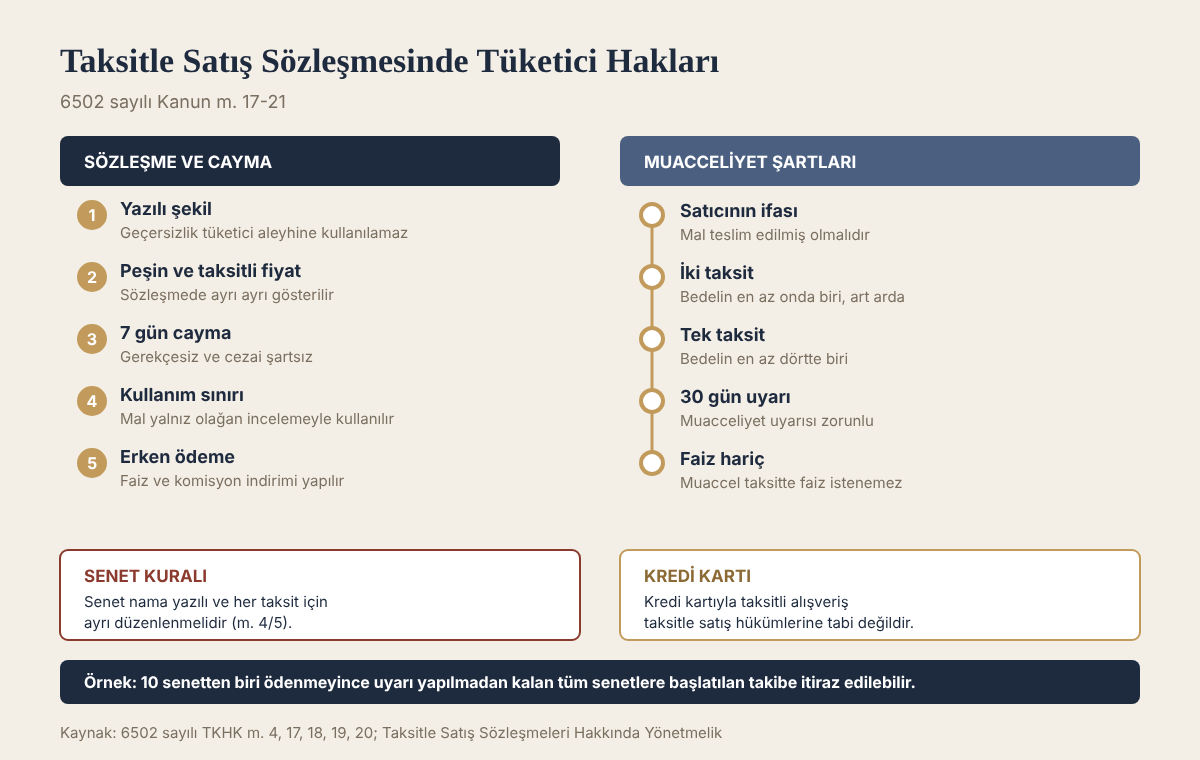
TKHK m. 18/1’e göre tüketici, yedi gün içinde herhangi bir gerekçe göstermeksizin ve cezai şart ödemeksizin taksitle satış sözleşmesinden cayabilir. Bu süre, internet alışverişlerindeki on dört günlük cayma süresinden kısadır. Yönetmeliğe göre süre, mal teslimine ilişkin sözleşmelerde tüketicinin veya belirlediği üçüncü kişinin malı teslim aldığı gün, hizmet sözleşmelerinde ise sözleşmenin kurulduğu gün başlar.
Cayma bildiriminin süre içinde satıcıya yöneltilmesi yeterlidir. Tüketicinin cayma hakkı konusunda bilgilendirildiğini satıcı ispat eder (TKHK m. 18/2).
Kanun cayma hakkına iki sınır getirir (TKHK m. 18/3):
- Malın kullanımı. Satıcı malı cayma süresi içinde teslim etmişse tüketici malı ancak olağan bir gözden geçirmenin gerektirdiği ölçüde kullanabilir. Malı bunun ötesinde kullanan tüketici cayma hakkını kaybeder. Örneğin teslim alınan koltuğun kutusundan çıkarılıp incelenmesi olağan gözden geçirmedir; haftalarca kullanılması ise değildir.
- Başlamış hizmet. Cayma süresi sona ermeden önce tüketicinin onayıyla hizmetin ifasına başlanmışsa tüketici cayma hakkını kullanamaz.
Cayma hâlinde satıcı, tüketicinin yaptığı ödemeleri iade eder ve verilmiş senetleri geri vermek zorundadır. Tüketici de malı satıcıya iade eder.
Muacceliyet: Satıcı borcun tamamını ne zaman isteyebilir?
Taksitlerin aksaması hâlinde satıcılar çoğunlukla sözleşmedeki “bir taksit ödenmezse tüm borç muaccel olur” kaydına dayanarak kalan borcun tamamını ister. TKHK m. 19 bu uygulamayı sınırlar. Satıcının kalan borcun tamamını isteyebilmesi için şu şartların birlikte bulunması gerekir:
- Muacceliyet hakkı sözleşmede saklı tutulmuş olmalıdır.
- Satıcı bütün edimlerini ifa etmiş olmalıdır. Mal teslim edilmemiş veya hizmet verilmemişse satıcı borcun tamamını isteyemez.
- Taksit ödemesinde ağır bir temerrüt bulunmalıdır. Tüketici ya sözleşme bedelinin en az onda birini oluşturan ve birbirini izleyen en az iki taksidi ya da bedelin en az dörtte birini oluşturan tek bir taksidi ödememiş olmalıdır.
- Otuz gün süreli uyarı yapılmalıdır. Satıcı, tüketiciye en az otuz gün süre vererek muacceliyet uyarısında bulunmalıdır.
Muaccel kılınan taksitlerin hesaplanmasında faiz, komisyon ve benzeri masraflar dikkate alınmaz. Yani satıcı, borcun tamamını istediğinde vadesi gelmemiş taksitlerin içindeki faizi tüketiciden talep edemez.
Örneğin 60.000 TL’ye 12 eşit taksitle (aylık 5.000 TL) alınan bir mobilyada, bedelin onda biri 6.000 TL’dir. Tüketicinin art arda iki taksidi (10.000 TL) ödememesi bu eşiği aşar. Ancak satıcı otuz gün süreli uyarı yapmadan borcun tamamını isteyemez. Tek bir taksidin ödenmemesi ise (5.000 TL, bedelin dörtte birinin altında) muacceliyet için yeterli değildir.
Erken ödeme
TKHK m. 20’ye göre tüketici, borçlandığı toplam miktarı önceden ödeyebileceği gibi vadesi gelmemiş bir ya da birden fazla taksidi de ödeyebilir. Her iki durumda da satıcı, faiz veya komisyon aldığı durumlarda ödenen miktara göre gerekli bütün faiz ve komisyon indirimini yapmak zorundadır. Erken ödeme hakkı sözleşmeyle kaldırılamaz.
Mülkiyeti muhafaza kaydı
Bazı taksitle satışlarda satıcı, bedelin tamamı ödenene kadar malın mülkiyetinin kendisinde kalacağını sözleşmeye yazar. Türk Borçlar Kanunu m. 764’e göre bu kayıt, ancak alıcının yerleşim yerindeki noterlikte tutulan özel sicile tescil edilirse geçerli olur. Tescil edilmemiş bir mülkiyeti muhafaza kaydına dayanarak satıcı, taksitler aksadığında malı tüketicinin evinden kendiliğinden geri alamaz. Tescil edilmiş olsa bile malın geri alınması hâlinde satıcı, tüketicinin ödediği taksitleri malın kullanım bedeli ve yıpranma payı düşüldükten sonra iade etmek zorundadır.
Senet ve icra takibi sorunları
Taksitle satışlarda satıcılar çoğunlukla her taksit için bir bono (senet) imzalatır. Bu uygulamada şu noktalara dikkat edilmelidir:
- Senetlerin tek tek düzenlenmesi. TKHK m. 4/5 uyarınca tüketiciden kambiyo senedi ancak nama yazılı olmak ve her taksit ödemesi için ayrı ayrı düzenlenmek kaydıyla alınabilir. Bu kurala aykırı düzenlenen senetler tüketici yönünden geçersizdir. Bu kural, senetlerin üçüncü kişilere ciro edilerek tüketicinin satıcıya karşı savunmalarını kaybetmesini önlemeye yöneliktir.
- Ödeme belgesi. Ödenen her taksit için makbuz alınmalı ve ödenen senedin iadesi istenmelidir. Aksi hâlde aynı senede dayanılarak ikinci kez takip yapılabilir.
- İcra takibine itiraz. Kambiyo senedine dayalı takipte ödeme emrine karşı borca itiraz süresi beş gündür. Muacceliyet şartları gerçekleşmeden vadesi gelmemiş senetler için takip yapılmışsa bu durum itiraz sebebidir. Tüketici işlemlerinden doğan takiplerde yetkili icra dairesi tüketicinin yerleşim yeri icra dairesidir.
Başvuru yolları
2026 yılında değeri 186.000 TL’nin altındaki uyuşmazlıklarda tüketici hakem heyetine e-Devlet üzerinden başvurulur. Bu sınırın üzerindeki uyuşmazlıklarda önce arabulucuya başvurulur, anlaşma sağlanamazsa tüketici mahkemesinde dava açılır. Taksitle alınan malın ayıplı çıkması hâlinde seçimlik haklar ayrıca kullanılabilir; bu konuda Ayıplı Mal: Tüketicinin Dört Seçimlik Hakkı ve Süreler yazımıza bakılabilir.
Örnek olay
Bir tüketici, bir mobilya mağazasından 90.000 TL’ye yatak odası takımı alır; 10.000 TL peşin öder, kalan 80.000 TL için on adet 8.000 TL’lik senet imzalar. Mobilyalar teslim edilir. Tüketici, işini kaybetmesi nedeniyle beşinci taksidi ödeyemez. Mağaza herhangi bir uyarı yapmadan kalan altı senedin tamamı için icra takibi başlatır.
Tek bir taksidin tutarı (8.000 TL) sözleşme bedelinin dörtte birinin altındadır ve art arda iki taksit de ödenmemiştir. Ayrıca otuz gün süreli muacceliyet uyarısı yapılmamıştır. Tüketici, vadesi gelmemiş beş senet yönünden takibe itiraz eder. Satıcı yalnızca vadesi geçmiş beşinci taksidi ve gecikme faizini isteyebilir.
Yargıtay kararlarında taksitli ödeme ve senet uyuşmazlıkları
Taksitle satıştan doğan davaların büyük kısmı, satıcının vadesi gelmemiş taksitleri de içeren bir icra takibi başlatması ya da tüketiciye emre yazılı bono imzalatılması üzerine açılır. Yargıtay’ın bu iki konudaki yaklaşımı yerleşiktir.
Emre yazılı bono tüketici yönünden geçersizdir
TKHK m. 4/5 metni, kanuna aykırı düzenlenen senetlerin “tüketici yönünden geçersiz” olduğunu açıkça söyler. Matbu bono formlarının çoğu “emrine” ibaresi taşıdığından nama yazılı senet niteliğinde değildir. Yargıtay, bir eğitim sözleşmesi nedeniyle alınan emre yazılı bonolara dayalı takipte, bu senetlerin tüketici yönünden geçersiz olduğunu tespit eden ilk derece kararını onamıştır.
Yargıtay 3. Hukuk Dairesi, E. 2023/1483, K. 2023/3443, T. 29.11.2023
nama yazılı ve her bir taksit için ayrı ayrı düzenlenmeyen senetlerin tüketici yönünden geçersiz olduğunun tespit edilmiş olmasına göre
Aynı yaklaşım konut satışlarında verilen toplu bonolar için de uygulanmaktadır. Senedin geçersiz olması satıcının alacağını tamamen ortadan kaldırmaz; satıcı alacağını sözleşmeye dayanarak genel hükümlere göre isteyebilir. Ancak kambiyo senetlerine özgü takip yolunu ve senedin sağladığı ispat kolaylığını kaybeder. Geçersiz senede dayalı takip tehdidi altında ödeme yapılmışsa, bu ödemenin sebepsiz zenginleşme hükümlerine göre geri istenmesi de tartışılabilir.
Yargıtay 3. Hukuk Dairesi, E. 2023/1136, K. 2023/686, T. 20.03.2023
nama yazılı ve her bir taksit için ayrı ayrı düzenlenmeyen senetlerin tüketici yönünden geçersiz olduğunun anlaşılmasına göre
Muacceliyet şartları oluşmadan bütün borç istenemez
Mülga 4077 sayılı Kanun dönemine ait bir öğrenci eğitim ve ödeme sözleşmesinde Yargıtay, muacceliyet uyarısı yapılmadığı hâlde borcun tamamı için açılan davada, yalnız icra takip tarihinden önce vadesi gelmiş ve ödenmemiş taksitlerin istenebileceğini belirterek tam kabul kararını bozmuştur. Bugün 6502 sayılı Kanun m. 19 aynı sonucu daha sıkı şartlara bağlamaktadır.
Yargıtay 13. Hukuk Dairesi, E. 2017/1707, K. 2020/4823, T. 17.06.2020
icra takip tarihinden önce muaccel hale gelen yani ödenmeyen taksitler belirlenmeli ve davacının bu taksitler yönünden faizi talep edebileceği gözetilerek
Tüketici kredisinde muacceliyeti düzenleyen 6502 sayılı Kanun m. 28 de otuz günlük uyarı şartını arar. Yargıtay, usulüne uygun tebliğ edilmemiş ihtarnamenin borcun tamamını muaccel kılmadığını ve alacaklının ancak takip tarihine kadar ödenmeyen taksitleri isteyebileceğini kabul etmektedir. Bu değerlendirme, otuz günlük uyarıyı aynı şekilde zorunlu tutan m. 19 bakımından da yol göstericidir.
Yargıtay 13. Hukuk Dairesi, E. 2016/30394, K. 2019/3325, T. 14.03.2019
söz konusu ihtarnamenin davalıya tebliğ edilmediği görülmüştür. Bu halde muacceliyet şartı gerçekleşmemiştir.
Uygulamada sık yapılan hatalar
- Kredi kartıyla yapılan taksitli alışverişe taksitle satış hükümlerini uygulamaya çalışmak. Bu işlemde karşı taraf banka, uygulanacak hükümler tüketici kredisi ve kart hükümleridir.
- Muacceliyet uyarısının tebliğ edilip edilmediğini kontrol etmeden takibe itiraz etmemek. Uyarı hiç yapılmamışsa veya tebliğ usulsüzse vadesi gelmemiş taksitler istenemez.
- Emre yazılı bonoyla başlatılan kambiyo takibinde yalnız “borcum yok” demekle yetinmek. Senedin tüketici yönünden geçersizliği, imzaya itirazdan ayrı bir itiraz ve dava sebebidir.
- Ödenen taksit için makbuz almamak veya ödenen senedi geri istememek. Senet alacaklının elinde kaldıkça yeniden takip riski sürer.
- Yedi günlük cayma süresini malın kurulumunu beklerken kaçırmak. Süre mal teslimine ilişkin sözleşmede teslimle başlar; kurulumun gecikmesi süreyi kendiliğinden uzatmaz.
Sıkça sorulan sorular
Mağazadan senetle aldığım maldan vazgeçebilir miyim?
Evet. Malın teslim alındığı günden itibaren yedi gün içinde, mal yalnızca olağan bir incelemenin gerektirdiği kadar kullanılmışsa gerekçe göstermeden cayma hakkı kullanılabilir.
Bir taksidi ödemezsem bütün senetler için takip başlatılabilir mi?
Kural olarak hayır. Borcun tamamının istenebilmesi için bedelin onda birini oluşturan art arda iki taksidin veya dörtte birini oluşturan bir taksidin ödenmemesi ve otuz gün süreli uyarı yapılması gerekir.
Borcun tamamını erken ödersem indirim alır mıyım?
Evet. Satıcı faiz veya komisyon almışsa erken ödenen tutara göre indirim yapmak zorundadır.
Kredi kartıyla taksitli alışveriş de taksitle satış mıdır?
Hayır. Bu işlemde finansmanı banka sağladığından kredi kartı ve tüketici kredisi hükümleri uygulanır.
Sözleşme verilmedi, sadece senet imzalattılar. Ne olur?
Sözleşme yazılı yapılmamışsa satıcı bu geçersizliği tüketici aleyhine ileri süremez. Tüketicinin cayma ve erken ödeme gibi hakları saklıdır.
Sonuç
Taksitle satışta tüketici, malı teslim aldıktan sonra yedi gün içinde cezasız cayabilir ve borcu istediği zaman faiz indirimiyle erken ödeyebilir. Satıcı kalan borcun tamamını ancak kanundaki taksit eşikleri aşıldığında ve otuz gün süreli uyarıdan sonra isteyebilir. Ödenen her taksit için makbuz alınmalı, şartlar oluşmadan başlatılan takiplere süresi içinde itiraz edilmelidir.
İlgili yazılar: Tüketici Kredisinde Cayma Hakkı, Erken Ödeme ve Muacceliyet, Konut Kredisinde Erken Ödeme Tazminatı ve Tüketicinin Hakları, Kapıdan Satış ve İş Yeri Dışında Kurulan Sözleşmeler: Tüketicinin Hakları
Mevzuat: 6502 sayılı Tüketicinin Korunması Hakkında Kanun.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.