
 Av. Emrah Karatay
Ödenmeyen bir alacak için icra takibi başlatmadan veya dava açmadan önce borçluya yazılı bir ödeme ihtarı göndermek, hem uyuşmazlığı mahkemeye gitmeden çözme imkânı verir hem de alacaklının hukuki durumunu güçlendirir. Bu ihtar uygulamada “borç ödeme muhtırası”, “ödeme ihtarnamesi” veya kısaca “ihtarname” olarak adlandırılır. Vadesi belirlenmemiş bir borçta borçlu, ancak alacaklının ihtarıyla temerrüde düşer ve temerrüt faizi bu tarihten sonra işlemeye başlar. Tacirler arasında ise temerrüde düşürmeye yönelik ihtarın belirli şekillerde yapılması kanuni bir zorunluluktur.
Bu yazıda borç ödeme muhtırasının hukuki sonuçları, hangi yollarla gönderileceği, içeriğinde bulunması gereken unsurlar ve bir muhtıra örneği açıklanmaktadır. İhtarnamenin genel türleri “İhbarname ve İhtarname Örnekleri“, noter aracılığıyla gönderim ise “Noterden İhtarname Çekmek” yazılarımızda anlatılmıştır.
KISA CEVAP
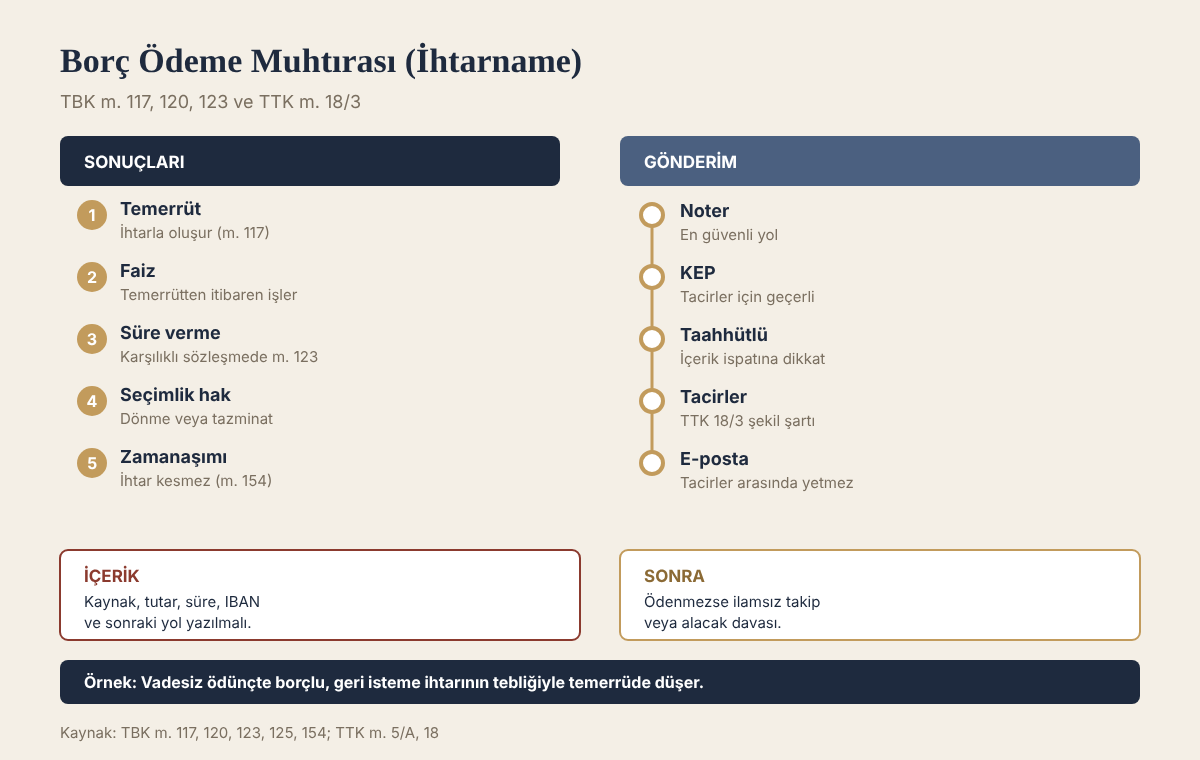
- Muaccel bir borcun borçlusu, alacaklının ihtarıyla temerrüde düşer (TBK m. 117/1).
- Vade günü kararlaştırılmışsa bu günün geçmesiyle borçlu ihtara gerek olmaksızın temerrüde düşer (TBK m. 117/2).
- Temerrüdün en önemli sonucu, temerrüt faizinin işlemeye başlamasıdır (TBK m. 120).
- Tacirler arasında temerrüde düşürmeye yönelik ihtar noter, taahhütlü mektup, telgraf veya KEP ile yapılmalıdır (TTK m. 18/3).
- Ödeme ihtarı zamanaşımını kesmez; zamanaşımı ancak borçlunun borcu kabulü, dava veya icra takibiyle kesilir (TBK m. 154).
- Muhtırada borcun kaynağı, tutarı, ödeme süresi, banka hesabı ve ödenmemesi hâlinde başvurulacak yollar açıkça yazılmalıdır.
Kanun metni
6098 sayılı Türk Borçlar Kanunu m. 117/1
“Muaccel bir borcun borçlusu, alacaklının ihtarıyla temerrüde düşer.”
Muhtıra neden gönderilir?
Borçluyu temerrüde düşürmek
Bir borç muaccel olduğunda, yani ifası istenebilir hâle geldiğinde, borçlu kendiliğinden temerrüde düşmez. Vade günü taraflarca birlikte belirlenmemişse alacaklının borçluya ihtarda bulunması gerekir (TBK m. 117/1). Örneğin süresiz olarak verilen bir ödünç parada, ödünç alan ancak geri isteme ihtarı üzerine temerrüde düşer. Buna karşılık sözleşmede “borç 30 Haziran 2026 tarihinde ödenecektir” denmişse bu günün geçmesiyle borçlu ihtara gerek olmadan temerrüde düşer (TBK m. 117/2). Haksız fiilden doğan borçlarda fiil tarihinde, sebepsiz zenginleşmede ise zenginleşme tarihinde temerrüt oluşur; ancak iyiniyetli zenginleşen bakımından bildirim şarttır. Temerrüdün şartları ve sonuçları “Borçlu Temerrüdü (TBK 117)” yazımızda ayrıntılı olarak ele alınmıştır.
Faizin başlangıcını belirlemek
Para borcunun ödenmesinde temerrüde düşen borçlu, temerrüt faizi ödemekle yükümlüdür (TBK m. 120). Faiz oranı sözleşmede belirlenmemişse 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun uygulanır; ticari işlerde avans faizi oranında temerrüt faizi istenebilir. Muhtıra, faizin hangi tarihten itibaren işleyeceğini belgeleyen en önemli araçtır. Temerrüt faizini aşan zararlar için ise aşkın zarar hükümleri uygulanır; bu konu “Munzam Zarar ve Temerrüt Faizi” yazımızda anlatılmıştır.
Karşılıklı sözleşmelerde seçimlik haklara zemin hazırlamak
Karşılıklı borç yükleyen sözleşmelerde (satış, eser, hizmet gibi) taraflardan biri temerrüde düştüğünde diğer taraf, borcun ifası için uygun bir süre verebilir (TBK m. 123). Bu süre içinde de ifa edilmezse alacaklı, ifa ve gecikme tazminatı isteme, ifadan vazgeçip olumlu zararını isteme veya sözleşmeden dönme seçimlik haklarından birini kullanabilir (TBK m. 125). Bu nedenle muhtırada süre verilmesi ve süre sonunda hangi hakkın kullanılacağının belirtilmesi önemlidir.
İcra ve dava öncesi iyiniyet göstergesi
Muhtıra, alacaklının borçluya ödeme imkânı tanıdığını gösterir. Bu durum, sonraki icra takibinde veya davada yargılama giderleri ve tazminat değerlendirmelerinde alacaklı lehine bir unsur olur. Ayrıca borçlunun muhtıraya verdiği cevap, borcun kabulü veya itiraz sebepleri bakımından değerli bir delildir.
Muhtıra hangi yolla gönderilir?
Noter aracılığıyla ihtarname
Noter ihtarnamesi, gönderildiği ve tebliğ edildiği tarih resmî olarak belgelendiğinden en güvenli yoldur. Noterlik ücreti ve tebligat masrafı alacaklıya ait olmakla birlikte, temerrüt sonucu ortaya çıkan masraf olarak borçludan istenebilir. Noter ihtarnamesi elektronik ortamda e-Devlet üzerinden de çekilebilmektedir.
Kayıtlı elektronik posta (KEP) ve iadeli taahhütlü mektup
İadeli taahhütlü mektup ve KEP de tebliğ tarihinin ispatına elverişlidir. İadeli taahhütlü mektupta zarfın içeriği ispat edilemeyebileceğinden içeriğin bir suretinin postanede onaylatılması veya iadeli taahhütlü yerine noter yolunun tercih edilmesi daha güvenlidir.
Tacirler arasında şekil şartı
6102 sayılı Türk Ticaret Kanunu m. 18/3 uyarınca tacirler arasında, diğer tarafı temerrüde düşürmeye, sözleşmeyi feshe veya ondan dönmeye yönelik ihbar veya ihtarlar noter aracılığıyla, taahhütlü mektupla, telgrafla veya güvenli elektronik imza kullanılarak kayıtlı elektronik posta (KEP) sistemiyle yapılır. Bu şekillerden biriyle yapılmayan ihtar, tacirler arasında temerrüt sonucunu doğurmayabilir. Alacaklı ve borçlu tacir ise e-posta, WhatsApp mesajı veya düz mektupla gönderilen ihtara güvenilmemelidir.
Borç ödeme muhtırası örneği
İHTARNAME (BORÇ ÖDEME MUHTIRASI)
… NOTERLİĞİNE
Gönderilmek üzere
İHTAR EDEN (ALACAKLI): Ad Soyad veya unvan, T.C. Kimlik No / Vergi No, adres
VEKİLİ: Av. Ad Soyad, adres (varsa)
MUHATAP (BORÇLU): Ad Soyad veya unvan, T.C. Kimlik No / Vergi No, adres
KONU: Ödenmeyen … TL tutarındaki borcun ödenmesi ihtarıdır.
AÇIKLAMALAR
1. Taraflar arasında …/…/… tarihli … sözleşmesi imzalanmıştır. Bu sözleşme kapsamında tarafımızca … (mal teslim edilmiş / hizmet verilmiş / ödünç para verilmiştir).
2. Sözleşme uyarınca bedel olan … TL’nin …/…/… tarihinde ödenmesi gerekirken (veya: Tarafımızdan düzenlenen …/…/… tarihli ve … numaralı fatura tarafınıza tebliğ edildiği hâlde) bugüne kadar ödenmemiştir. Tarafınızdan yalnızca …/…/… tarihinde … TL kısmi ödeme yapılmış olup kalan borç … TL’dir.
3. Bu ihtarnamenin tarafınıza tebliğinden itibaren … (yedi / on beş) gün içinde kalan … TL’yi aşağıdaki banka hesabına ödemeniz gerekmektedir:
Hesap sahibi: …, Banka: …, IBAN: TR..
4. Bu ihtarname ile tarafınız TBK m. 117 (taraflar tacir ise ayrıca TTK m. 18/3) uyarınca temerrüde düşürülmektedir. Verilen süre içinde ödeme yapılmaması hâlinde, alacağın temerrüt tarihinden itibaren işleyecek … (yasal / ticari avans / sözleşmede kararlaştırılan) faiziyle birlikte tahsili için başkaca bir ihtara gerek kalmaksızın icra takibi başlatılacak ve/veya dava açılacaktır. Bu durumda doğacak icra ve yargılama giderleri, vekâlet ücreti ile ihtarname masrafları tarafınıza yükletilecektir.
5. (Karşılıklı sözleşmelerde) Ayrıca TBK m. 123 uyarınca verilen bu süre içinde borcun ifa edilmemesi hâlinde TBK m. 125’te düzenlenen seçimlik haklarımızı kullanarak sözleşmeden döneceğimizi (veya ifa ile birlikte gecikme tazminatı isteyeceğimizi) bildiririz.
6. Yukarıdaki hesaba ilişkin itirazınız varsa, bu ihtarnamenin tebliğinden itibaren aynı süre içinde gerekçeli ve belgeli olarak yazılı şekilde bildirmeniz rica olunur.
Sayın Noter: İşbu ihtarnamenin bir suretinin muhataba tebliğini, bir suretinin dairenizde saklanmasını ve tebliğ şerhli bir suretinin tarafımıza verilmesini rica ederim.
Tarih
İhtar Eden (veya Vekili) Ad Soyad, imza
Bu örnek, muhtıranın yapısını göstermek amacıyla hazırlanmıştır. Borcun kaynağı, tutarı, ödeme süresi ve faiz türü somut ilişkiye göre yazılmalı; karşılıklı sözleşme değilse beşinci madde çıkarılmalıdır.
Muhtıra yazılırken dikkat edilecek noktalar
Borcun kaynağı ve hesabı
Muhtırada borcun hangi sözleşmeden, faturadan veya belgeden doğduğu açıkça gösterilmelidir. Kısmi ödemeler varsa mahsup edilerek kalan borç yazılmalıdır. Hesabın şeffaf olması, borçlunun itiraz imkânını daraltır ve sonraki takipte itirazın kaldırılması ihtimalini artırır.
Makul ödeme süresi
Kanun, para borçları için ihtarda belirli bir süre verilmesini zorunlu kılmaz; ihtarın tebliğiyle temerrüt gerçekleşebilir. Bununla birlikte uygulamada yedi ile on beş gün arasında bir süre verilmesi yaygındır. Karşılıklı sözleşmelerde seçimlik haklara gidilecekse TBK m. 123 uyarınca verilen sürenin “uygun” olması gerekir; aşırı kısa bir süre, seçimlik hakkın kullanılmasını tartışmalı hâle getirebilir.
Faiz türünün doğru gösterilmesi
Sözleşmede kararlaştırılmış bir temerrüt faizi varsa bu oran istenir. Sözleşmede faiz yoksa adi işlerde yasal faiz, ticari işlerde avans faizi oranında temerrüt faizi istenebilir. Faiz türünün yanlış gösterilmesi muhtırayı geçersiz kılmaz, ancak sonraki takipte faiz itirazına konu olabilir.
Zamanaşımı uyarısı
Muhtıra, zamanaşımını kesmez. TBK m. 154’e göre zamanaşımı, borçlunun borcu kabul etmesi (örneğin faiz ödemesi, kısmi ödeme veya rehin verme) ya da alacaklının dava açması veya icra takibi başlatmasıyla kesilir. Zamanaşımı süresinin dolmasına kısa süre kalmışsa muhtıra beklenmeden icra takibi başlatılmalıdır.
Muhtıradan sonra ne yapılır?
Borçlu süre içinde ödeme yaparsa alacak sona erer ve ödeme belgesi saklanır. Borçlu ödeme yapmazsa alacaklının önünde iki ana yol vardır:
- İlamsız icra takibi: Alacak belgeye dayanıyorsa genel haciz yoluyla ilamsız takip başlatılabilir. Muhtıranın tebliğ tarihi takip talebinde temerrüt tarihi olarak gösterilir. Ayrıntılar “İlamsız İcra Takibi” yazımızdadır.
- Alacak davası: Alacağın varlığı veya miktarı tartışmalıysa doğrudan alacak davası açılabilir. Ticari davalarda para alacağı için önce arabulucuya başvurulması dava şartıdır (TTK m. 5/A). Ayrıntılar “Alacak Davası” yazımızdadır.
Alacağın tahsilini tehlikeye düşürecek bir durum varsa (borçlunun mal kaçırması gibi) muhtırayla zaman kaybetmeden ihtiyati haciz talebi değerlendirilmelidir.
Sık yapılan hatalar
- Tacirler arasında ihtarı e-posta veya düz mektupla göndermek.
- Borcun kaynağını ve kısmi ödemeleri göstermeden yalnızca toplam tutar yazmak.
- Zamanaşımı dolmak üzereyken muhtıraya güvenip icra takibini geciktirmek.
- Banka hesabı bilgisini yazmamak ve borçluya ödeme imkânını zorlaştırmak.
- Karşılıklı sözleşmelerde TBK m. 123 süresini vermeden sözleşmeden dönmeye çalışmak.
- Muhtırada borçluya hakaret veya tehdit içeren ifadeler kullanmak; bu durum cezai sorumluluk doğurabilir.
Sıkça sorulan sorular
Borç ödeme muhtırası noterden mi gönderilmeli?
Zorunlu değildir; ancak tebliğin ve içeriğin ispatı bakımından en güvenli yol noterdir. Tacirler arasında noter, taahhütlü mektup, telgraf veya KEP yollarından biri kullanılmalıdır.
Muhtıra gönderilmeden icra takibi başlatılabilir mi?
Evet. İhtar, icra takibinin ön şartı değildir. Ancak vadesi belirli olmayan borçlarda temerrüt ve faiz başlangıcı bakımından ihtar önemlidir; ihtar yoksa takip tarihi temerrüt tarihi kabul edilir.
Muhtıraya cevap verilmezse borç kabul edilmiş olur mu?
Hayır. Cevap verilmemesi tek başına borcun kabulü anlamına gelmez. Ancak tacirler arasında TTK m. 18 ve ticari teamüller çerçevesinde susmanın sonuçları ayrıca değerlendirilebilir.
Muhtıranın masrafı borçludan istenebilir mi?
Temerrüt nedeniyle yapılan ihtar masrafları, alacaklının zararı niteliğinde olduğundan icra takibinde veya davada borçludan talep edilebilir.
Sonraki adım
Alacaklı önce borcun kaynağını, vade durumunu ve kısmi ödemeleri gösteren bir hesap hazırlamalı, ardından taraflar tacirse TTK m. 18/3’teki yollardan birini, değilse tercihen noteri kullanarak muhtırayı göndermelidir. Süre sonunda ödeme yapılmazsa, zamanaşımı da dikkate alınarak gecikmeden icra takibi başlatılmalı veya dava yoluna gidilmelidir.
Mevzuat: 6098 sayılı Türk Borçlar Kanunu m. 117, 120, 123, 125, 154; 6102 sayılı Türk Ticaret Kanunu m. 5/A, 18; 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun.
Bu yazı genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.