
 Av. Emrah Karatay
KISA CEVAP
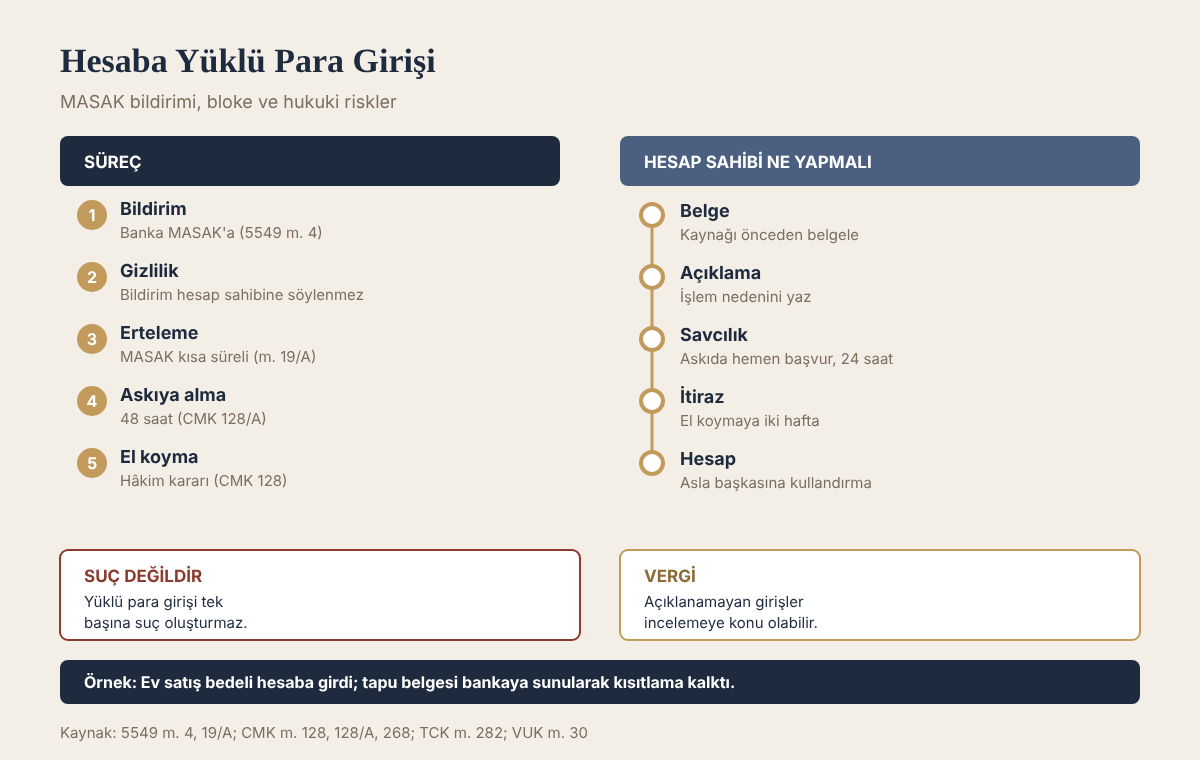
- Hesaba yüklü para girmesi tek başına suç değildir; ancak işlemin tutarı, sıklığı veya müşterinin profiliyle uyumsuzluğu bankanın şüpheli işlem bildirimi yapmasına yol açabilir (5549 sayılı Kanun m. 4).
- Banka, şüpheli işlem bildiriminde bulunduğunu hesap sahibi dâhil hiç kimseye açıklayamaz; bu nedenle hesap sahibi çoğu zaman yalnızca kaynağın sorulduğunu veya işlemin kısıtlandığını görür.
- MASAK, şüpheli işlemlerin gerçekleştirilmesini belirli bir süre erteleyebilir; nitelikli dolandırıcılık ve kart suçları şüphesinde ise banka hesabı kırk sekiz saate kadar askıya alabilir (CMK m. 128/A).
- Askıya almaya karşı hesap sahibi Cumhuriyet başsavcılığına başvurabilir; savcı yirmi dört saat içinde karar verir.
- Paranın suçtan geldiği ve kaynağının gizlendiği ispatlanırsa aklama suçu gündeme gelir (TCK m. 282); paranın kaynağını bilerek kabul eden kişi de cezalandırılır.
- Vergi idaresi de açıklanamayan para girişlerini vergi incelemesine konu edebilir; bu nedenle her yüklü işlemin kaynağı belgelenmelidir.
Ev satışı, miras paylaşımı, araç satışı, yurt dışından gelen bir havale veya şirket kâr payı gibi tamamen meşru nedenlerle hesaplara yüklü tutarlarda para girebilir. Buna rağmen bankalar, bu tür işlemlerde paranın kaynağını sorabilir, işlemi geçici olarak durdurabilir veya hesabı kısıtlayabilir. Bazı durumlarda hesap sahibi, hiç tanımadığı birinden gelen bir transfer nedeniyle soruşturmayla karşı karşıya kalır. Bu yazıda hesaba yüklü para girişinin hukuki çerçevesi, MASAK süreci, bloke ve askıya alma kararları, aklama suçu ve vergi incelemesi riskleri ile hesap sahibinin başvurabileceği yollar ele alınmaktadır.
Kanun metni
5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun m. 4/1
Yükümlüler nezdinde veya bunlar aracılığıyla yapılan veya yapılmaya teşebbüs edilen işleme konu malvarlığının yasa dışı yollardan elde edildiğine veya yasa dışı amaçlarla kullanıldığına ve bu kapsamda terör eylemlerinde veya terör örgütleri, teröristler veya terörü finanse edenler tarafından kullanıldığına veya bunlarla ilişkili veya bağlantılı olduğuna dair herhangi bir bilgi, şüphe veya şüpheyi gerektirecek bir hususun bulunması halinde; bu işlemler yükümlüler tarafından Başkanlığa bildirilir.
Yüklü para girişi neden incelenir?
Türk hukukunda belirli bir tutarın üstündeki para girişini doğrudan yasaklayan bir kural yoktur. Ancak bankalar, ödeme kuruluşları, kripto varlık hizmet sağlayıcıları ve sayılan diğer meslek grupları, 5549 sayılı Kanun kapsamında “yükümlü” sıfatına sahiptir. Yükümlüler, müşterilerini tanımak, işlemlerin müşteri profiliyle uyumunu izlemek ve şüpheli gördükleri işlemleri Mali Suçları Araştırma Kurulu Başkanlığına (MASAK) bildirmekle görevlidir.
Bu nedenle bankanın incelemesi, işlemin tutarından çok işlemin “olağan dışı” olup olmadığına bakar. Bankaların uyum birimlerinin dikkat ettiği başlıca durumlar şunlardır:
- Müşterinin gelir düzeyiyle açıklanamayan yüksek tutarlı girişler.
- Kısa süre içinde çok sayıda farklı kişiden gelen küçük tutarlı transferler.
- Gelen paranın kısa sürede başka hesaplara veya kripto platformlarına aktarılması.
- Bahis, kumar veya dolandırıcılık şikâyetleriyle bağlantılı hesaplardan gelen transferler.
- Açıklaması ile tutarı uyumsuz işlemler.
Örneğin maaşı belli olan bir kişinin hesabına gün içinde onlarca farklı kişiden para gelip hemen başka hesaplara gönderilmesi, tek bir taşınmaz satış bedelinin girmesinden çok daha fazla şüphe uyandırır.
Şüpheli işlem bildirimi ve gizlilik
Banka, şüpheli gördüğü işlemi MASAK’a bildirir. Kanuna göre yükümlüler, şüpheli işlem bildiriminde bulunduklarını işlemin tarafları dâhil hiç kimseye açıklayamaz (5549 m. 4/2). Bu yüzden hesap sahibi, bankadan “MASAK’a bildirim yaptık” şeklinde bir açıklama almaz. Uygulamada hesap sahibinin gördüğü şey, genellikle şube veya müşteri hizmetleri tarafından paranın kaynağının sorulması, belge istenmesi, işlemin bekletilmesi veya hesabın kullanımının kısıtlanmasıdır.
Şüpheli işlem bildirimi, bir suçlama değildir. MASAK, bildirimi kendi veri tabanındaki bilgilerle analiz eder. Suç şüphesi güçlenirse dosyayı Cumhuriyet başsavcılığına gönderir. Şüphe giderilirse bildirim herhangi bir sonuç doğurmadan kayıtlarda kalır.
Bankanın kaynak sorması ve belge talebi
Bankalar, “müşterini tanı” ilkesi gereği işlemin amacını ve paranın kaynağını sorabilir. Bu talebe makul ve belgeli cevap vermek, sürecin en hızlı biçimde kapanmasını sağlar. Kaynağa göre sunulabilecek belgelere örnekler:
- Taşınmaz satışı: tapu satış belgesi ve resmî senet.
- Araç satışı: noter satış sözleşmesi.
- Miras: veraset ilamı, tereke hesabı veya paylaşma sözleşmesi.
- Kâr payı veya ticari kazanç: şirket kararı, fatura, defter kayıtları.
- Yurt dışı havale: gönderici belgeleri ve ilişkiyi gösteren sözleşme.
- Borç alma: yazılı borç sözleşmesi ve geri ödeme planı.
Belge sunulmaması, bankanın sözleşmesel haklarına dayanarak hesabı kapatmasına veya işlemi gerçekleştirmemesine yol açabilir. Bankanın kendi risk politikası gereği bankacılık ilişkisini sona erdirmesi, bir suçlama anlamına gelmez; ancak hesap sahibi açısından ciddi bir mağduriyet oluşturabilir.
MASAK’ın işlem erteleme yetkisi
5549 sayılı Kanun m. 19/A, MASAK’a bazı suç şüphelerinde işlemlerin gerçekleştirilmesini belirli bir süre erteleme yetkisi tanır. Bu erteleme kısa süreli bir tedbirdir; süre sonunda ya işlem serbest kalır ya da dosya Cumhuriyet başsavcılığına intikal ettirilerek el koyma gibi yargısal tedbirlere geçilir. Uygulamada “MASAK blokesi” olarak anılan durumların önemli bir kısmı, bu kısa süreli erteleme ya da bankanın kendi uyum tedbiridir. MASAK’ın bir hesabı süresiz olarak dondurma yetkisi bulunmaz. Süresiz ve uzun süreli kısıtlama, ancak yargı kararına dayanan el koyma ile mümkündür. Terörün finansmanına ilişkin malvarlığı dondurma kararları ise ayrı bir kanunla düzenlenmiştir; ayrıntılar için terörizmin finansmanı yazısına bakılabilir.
CMK 128/A: Kırk sekiz saatlik askıya alma
7571 sayılı Kanunla Ceza Muhakemesi Kanunu’na eklenen m. 128/A, banka ve benzeri kuruluşlara önemli bir yetki tanımıştır. Buna göre bilişim sistemleri kullanılarak nitelikli hırsızlık (TCK m. 142/2-e), nitelikli dolandırıcılık (TCK m. 158/1-f ve l) ve banka veya kredi kartlarının kötüye kullanılması (TCK m. 245) suçlarının işlendiğine dair makul şüphe bulunması hâlinde, suçta kullanılan hesap kırk sekiz saate kadar askıya alınabilir.
5271 sayılı Ceza Muhakemesi Kanunu m. 128/A-2
Askıya alma işlemi ve hesap hareketleri, ilgili malî kurum tarafından tüm bilgi ve belgelerle birlikte derhal Cumhuriyet başsavcılığına bildirilir. Askıya alma işlemi ayrıca hesap sahibine de bildirilir. Hesap sahibi, askıya alma işleminin kaldırılması için Cumhuriyet başsavcılığına başvurabilir. Cumhuriyet savcısı, başvuru hakkında yirmidört saat içinde karar verir.
Askıya alma süresi içinde, hesaptaki suça konu menfaate hâkim kararıyla veya gecikmesinde sakınca bulunan hâllerde savcının yazılı emriyle el konulabilir. Savcının emriyle yapılan el koyma yirmi dört saat içinde hâkim onayına sunulur ve hâkim kırk sekiz saat içinde karar vermezse el koyma kendiliğinden kalkar (CMK m. 128/A-4). El konulan para, mağdura ait olduğu anlaşılırsa soruşturma veya kovuşturma evresinde sahibine iade edilir.
Bu düzenleme, özellikle dolandırıcılık mağdurlarının parasının hızla başka hesaplara aktarılmasını önlemek için getirilmiştir. Ancak hesabına dolandırıcılık parası “yatırılan” ve durumdan haberi olmayan kişiler de bu tedbirle karşılaşabilir. Bu kişilerin en kısa sürede savcılığa başvurarak paranın kaynağını ve kendi iyiniyetini açıklaması gerekir.
Yargısal el koyma ve itiraz
Askıya alma veya MASAK ertelemesinden sonra soruşturma derinleşirse, sulh ceza hâkimliği CMK m. 128 uyarınca banka hesabına el koyma kararı verebilir. Bu karara karşı CMK m. 268 uyarınca iki hafta içinde itiraz edilebilir. İtirazda, paranın kaynağını gösteren belgeler, hesap sahibinin işlemle ilgisini ve iyiniyetini ortaya koyan açıklamalar ile el koymanın ölçüsüzlüğü ileri sürülmelidir. Hesabın tamamına el konulmuşsa, suçla ilgisi olmayan maaş ve diğer gelirlerin el koyma kapsamından çıkarılması talep edilmelidir. Dilekçe hazırlarken el koyma kararına itiraz dilekçesi örneğinden yararlanılabilir.
Ceza hukuku riskleri
Aklama suçu
Alt sınırı altı ay veya daha fazla hapis cezasını gerektiren bir suçtan kaynaklanan malvarlığı değerlerini yurt dışına çıkaran ya da gayrimeşru kaynağını gizlemek veya meşru yolla elde edildiği izlenimini uyandırmak amacıyla çeşitli işlemlere tabi tutan kişi, üç yıldan yedi yıla kadar hapis ve adli para cezasıyla cezalandırılır (TCK m. 282/1). Suçun işlenmesine iştirak etmeden, malvarlığının bu niteliğini bilerek satın alan, kabul eden, bulunduran veya kullanan kişi de iki yıldan beş yıla kadar hapis cezası alır (TCK m. 282/2).
Bu suçun oluşması için paranın öncül bir suçtan geldiğinin ve failin bunu bildiğinin ispatlanması gerekir. Hesaba yalnızca yüklü para girmesi aklama suçu için yeterli değildir. Suçun ayrıntıları için aklama suçu yazısına bakılabilir.
Hesap kullandırma ve dolandırıcılığa yardım
Hesabını, kartını veya internet bankacılığı bilgilerini başkasına kullandıran kişi, hesaba dolandırıcılık veya yasa dışı bahis parası girmesi hâlinde suça yardım eden veya doğrudan fail olarak yargılanabilir. “Hesabına para gelecek, çekip bana gönder” teklifi kabul edilerek yapılan işlemler, uygulamada en sık soruşturmaya konu olan durumlardır. Bu konu ayrıntılı olarak banka hesabı ve IBAN kullandırma cezası yazısında ele alınmıştır.
Hiç tanınmayan kişiden gelen para
Hesaba tanınmayan bir kişiden para gelmesi, bazen dolandırıcılığın bir parçasıdır. Dolandırıcılar mağdurun parasını, aracı olarak kullandıkları masum kişilerin hesaplarına gönderebilir. Bu durumda yapılacak ilk iş, paraya dokunmamak, bankaya yazılı bildirimde bulunmak ve gerekirse savcılığa başvurarak durumu kayda geçirmektir. Gelen parayı çekmek veya başka hesaba göndermek, iyiniyet savunmasını zayıflatır.
Yargıtay ve Anayasa Mahkemesi kararlarında hesaba gelen para
Hesaba yüklü para girmesinin ceza sorumluluğu doğurup doğurmayacağı, yargı kararlarında iki soru etrafında değerlendirilmektedir: Hesap sahibi paranın suçtan geldiğini biliyor muydu ve para üzerinde aklama niteliğinde bir işlem yapıldı mı? Bu iki sorunun cevabı, aynı görünen olaylarda beraat ile mahkûmiyet arasındaki farkı belirlemektedir.
Paranın başka hesaba yatırılması tek başına aklama değildir
Yargıtay, aklama suçunun oluşması için kanunda sayılan seçimlik hareketlerden birinin somut olarak tespit edilmesini aramaktadır. Suçtan elde edilen paranın yalnızca başka bir kişinin hesabına yatırılması, bu hareketlerden birini karşılamaz.
Yargıtay 5. Ceza Dairesi, E. 2021/15986, K. 2026/5148, T. 25.03.2026
Sanık […]’ın iddianamede yer verilen (1) numaralı eylemden elde ettiği maddi menfaati sanık […]’nun hesabına yatırmasından ibaret eyleminin 5237 sayılı Kanun’un 282/1. maddesinde düzenlenen suçtan kaynaklanan malvarlığı değerlerini aklama suçunu oluşturabilmesi için sanıkların suça konu parayı yurt dışına çıkarmaları, kaynağını gizlemeleri veya meşru yolla edinildiği hususunda kanaat oluşturmak maksadıyla işleme tabi tutmaları şeklindeki hareketlerden birini gerçekleştirmiş olmalarının arandığı gözetildiğinde, suçun yasal unsurlarının gerçekleşmediği nazara alınarak sanıkların beraatlerine karar verilmesi gerekirken mahkumiyetlerine karar verilmesi
Aynı yaklaşım, öncül suç sabit olsa bile paranın hangi aklama işlemine tabi tutulduğunun gösterilmesi gerektiği yönündeki kararlarda da görülmektedir. Yargıtay 3. Ceza Dairesi, failin hareketin gerçekleştiği anda değerin suçtan elde edildiğini bilerek hareket etmesi gerektiğini vurgulamış ve soyut kabulle kurulan mahkûmiyeti bozmuştur.
Yargıtay 3. Ceza Dairesi, E. 2023/13443, K. 2024/1696, T. 07.02.2024
bu doğrultuda öngörülen bu seçimlik hareketlerin gerçekleştiği anda ilgili malvarlığı değerinin suçtan elde edildiğini bilerek bu kastla hareket etmesinin gerektiği, oysa somut dosya kapsamından her ne kadar sanığın öncül suç olan hırsızlıktan elde ettiği gelir veya malvarlığı değerlerini aklama işlemlerine tabi tuttuğu kabul edilmiş ise de, bu yönde hangi tür işlemlere tabii tutulduğu şüpheye yol açmayacak şekilde belirtilmeden, bu konuda herhangi bir tespit ve değerlendirmede bulunulmadan sadece soyut bir kabulle Suçtan kaynaklanan malvarlığı değerlerini aklama suçunun işlediğinden bahisle yazılı şekilde mahkumiyet hükmü kurulması
Bu kararlar, hesaba yüklü para girmesinin veya paranın bir hesaptan diğerine aktarılmasının tek başına aklama suçu için yeterli olmadığını açıkça ortaya koymaktadır. Bununla birlikte paranın kaynağının gizlenmesine yönelik bir işlem zinciri, örneğin kısa sürede çok sayıda hesaba bölünerek aktarma veya kripto varlığa dönüştürme gibi hareketler tespit edilirse değerlendirme değişebilir.
Hesabını kullandıran kişide kastın ispatı
Dolandırıcılık parasının hesaba yatırıldığı ve hesap sahibinin parayı çekip başkasına teslim ettiği dosyalarda Yargıtay, hesap sahibinin hesabın dolandırıcılıkta kullanılacağını bilip bilmediğini somut delillerle aramaktadır. Hesap sahibinin, borcu nedeniyle kendi hesabını kullanamadığını söyleyen bir tanıdığına hesap numarasını verdiği ve sonradan paranın dolandırıcılık parası olduğunu öğrenince polise teslim ettiği bir olayda Yargıtay mahkûmiyeti bozmuştur.
Yargıtay 11. Ceza Dairesi, E. 2021/27031, K. 2023/9670, T. 07.12.2023
hesap numarasının dolandırıcılık eylemi için kullanılacağını bilerek sanık …’na verdiğine ve gelen parayı çektiğine dair, savunmasının aksine, mahkumiyetine yeterli, her türlü şüpheden uzak, somut delil bulunmadığı gözetilmeden beraati yerine mahkûmiyetine hükmedilmesi hukuka aykırı bulunmuştur.
Buna karşılık hesap sahibinin, kimliğini dahi bildirmediği bir kişiye küçük bir ücret karşılığında hesabını kullandırdığı olayda Yargıtay, beraat kararını bozarak suçun sübut bulduğunu kabul etmiştir.
Yargıtay 11. Ceza Dairesi, E. 2021/19521, K. 2025/3933, T. 07.04.2025
sanığın soruşturma ve kovuşturma evrelerinde kimlik bilgilerini vermediği kişiden 30,00 TL ücret karşılığında banka hesabını kullanılmasına rızası olduğu da dikkate alındığında, bilişim sistemlerinin, banka veya kredi kurumlarının araç olarak kullanılması suretiyle dolandırıcılık suçunun sübut bulduğu anlaşılmakla, atılı suçtan sanığın mahkumiyeti yerine beraatine hükmolunması Yasaya aykırı
Bu iki karar birlikte okunduğunda ayrımın ölçütü belirginleşmektedir. Tanıdık bir kişiye makul bir gerekçeyle hesap numarası verilmesi ve paranın suç geliri olduğu anlaşılınca yetkililere bildirilmesi iyiniyeti destekler. Kimliği bilinmeyen bir kişiye ücret karşılığında hesap kullandırılması ise kastın kabulüne yol açabilir. Bu nedenle tanınmayan kişiden gelen paranın çekilmemesi, bankaya ve gerekirse savcılığa yazılı olarak bildirilmesi, savunma bakımından belirleyici önemdedir.
Elkoymada ölçülülük
Banka hesabına elkonulması mülkiyet hakkına müdahale niteliğindedir. Anayasa Mahkemesi, elkoyma tedbirini mülkiyetin kullanımının kontrolüne ilişkin kural çerçevesinde incelemekte ve tedbirin kişiyi kaçınılmaz olanın ötesinde zarara uğratıp uğratmadığını değerlendirmektedir.
Anayasa Mahkemesi Bireysel Başvuru, B. 2018/35689, T. 12.01.2022
Orantılılık yönünden nihai olarak bireysel başvuruya konu elkoyma tedbirinin başvurucunun kaçınılmaz olanın ötesinde zarara uğramasına yol açıp açmadığı değerlendirilmelidir.
Aynı başvuruda hesaptan aylık belirli bir tutarın çekilmesine izin verilmiş olması ve suçla ilgisi olmayan malvarlığının makul sayılabilecek bir süre içinde tespit edilmesi, orantılılık değerlendirmesinde dikkate alınmıştır. Anayasa Mahkemesinin 28.05.2025 tarihli, 2020/20470 başvuru numaralı kararına konu dosyada da soruşturma makamı, tacir olan şüphelilerin tüm banka hesaplarına tedbir uygulanmasının ticari ve gündelik yaşamı ölçüsüz derecede zorlaştıracağını değerlendirerek banka hesaplarındaki tedbirleri kaldırmıştır.
Uygulamada bu kararlar, elkoyma kararına itiraz eden hesap sahibine iki somut talep imkânı verir: Suçla ilgisi gösterilemeyen tutarların tedbir kapsamından çıkarılması ve zorunlu giderler için hesaptan belirli bir tutarın kullanılmasına izin verilmesi. İtiraz dilekçesinde paranın kaynağını gösteren belgelerin yanında, tedbirin kişinin geçimine ve ticari faaliyetine etkisinin de somut olarak açıklanması gerekir.
Vergi incelemesi riski
Yüklü para girişleri vergi idaresi açısından da önem taşır. Vergi idaresi, bankalardan ve diğer kuruluşlardan bilgi toplayabilir ve beyan edilmeyen gelir şüphesi varsa vergi incelemesi başlatabilir. Defter, kayıt ve belgelere dayanılarak matrahın tespitinin mümkün olmadığı hâllerde re’sen vergi tarhı yapılabilir (VUK m. 30). Özellikle düzenli ve ticari nitelik gösteren para girişleri, beyan edilmemiş ticari kazanç olarak değerlendirilebilir.
Vergi incelemesinde hesap sahibinin, para girişlerinin kaynağını belgelerle açıklaması beklenir. Satış, miras, borç veya bağış gibi vergiye tabi olmayan ya da başka bir vergiye konu olan kaynakların ispatlanması, tarhiyatın önlenmesi açısından belirleyicidir. Miras ve bağış yoluyla gelen paraların veraset ve intikal vergisi beyanının yapılıp yapılmadığı da ayrıca kontrol edilmelidir.
Hesap sahibi ne yapmalı?
- Büyük tutarlı işlemlerden önce bankaya kaynağı bildirmek ve belgeleri hazır tutmak, sonradan doğabilecek kısıtlamaları büyük ölçüde önler.
- İşlem açıklamasına gerçek nedeni yazmak (örneğin “tapu satış bedeli”), sonraki incelemelerde kolaylık sağlar.
- Hesabı veya kartı hiçbir koşulda başkasına kullandırmamak gerekir.
- Bankadan belge istenirse süresi içinde ve eksiksiz cevap verilmelidir.
- Hesap askıya alınmışsa kırk sekiz saatlik süre içinde savcılığa başvurulmalıdır.
- El koyma kararı tebliğ edilmişse iki haftalık itiraz süresi kaçırılmamalıdır.
- Tanınmayan kişiden gelen para harcanmamalı, bankaya ve gerekirse savcılığa bildirilmelidir.
Sonuç
Hesaba yüklü para girmesi, kaynağı meşru olduğu sürece suç değildir. Ancak bankaların yasal bildirim yükümlülükleri, MASAK’ın erteleme yetkisi ve CMK m. 128/A ile getirilen askıya alma düzenlemesi, kaynağı açıklanamayan işlemlerin hızla kısıtlanmasına yol açar. Paranın kaynağının belgelenmesi, bankaya zamanında cevap verilmesi ve kısıtlama hâlinde kanuni sürelerin takip edilmesi, hesap sahibinin hem ceza hem vergi riskini en aza indirir. Hesabın başkasına kullandırıldığı veya suçtan gelen paranın bilerek kabul edildiği durumlarda ise ciddi cezai sorumluluk doğar.
Mevzuat: 5549 sayılı Suç Gelirlerinin Aklanmasının Önlenmesi Hakkında Kanun
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut olay için hukuki destek alınmalıdır.