
 Av. Emrah Karatay
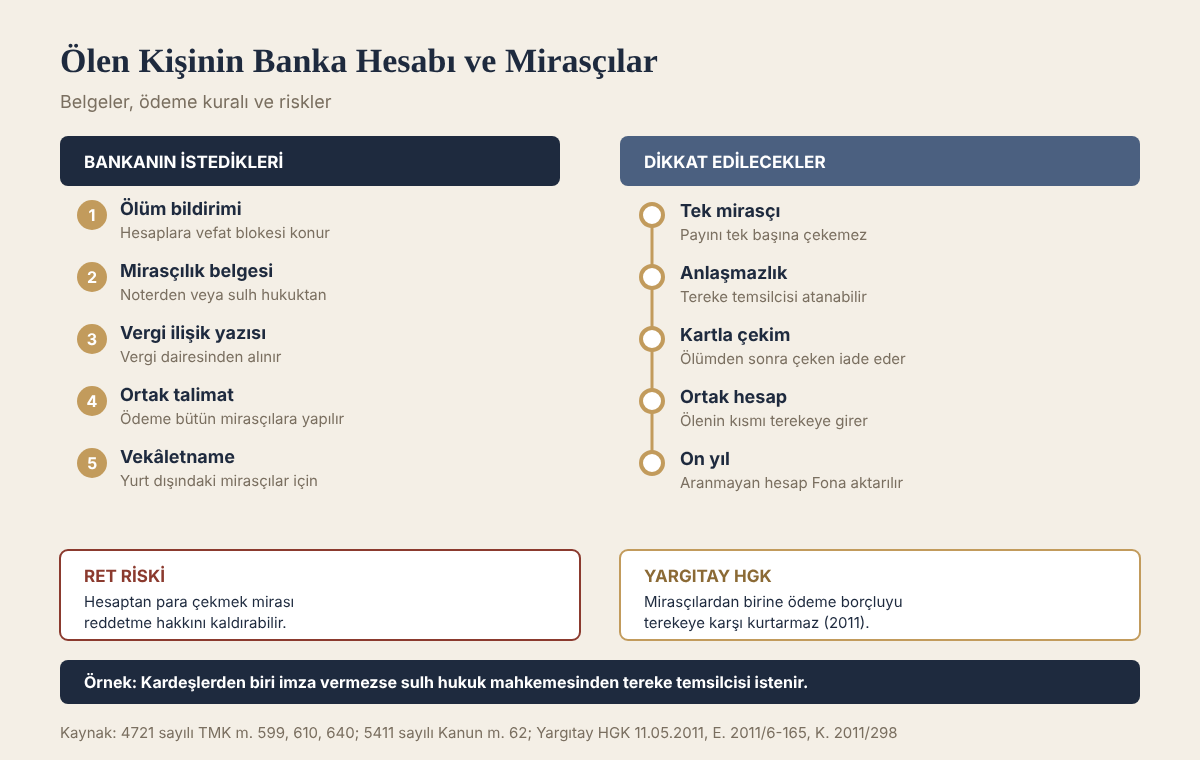
Bir kişinin ölümüyle banka hesaplarındaki para, yatırım hesapları ve kiralık kasasındaki eşyalar terekeye girer ve kanun gereği mirasçılara geçer. Ancak bu para mirasçılardan birinin talebiyle tek başına çekilemez. Banka, ölüm bildirimi üzerine hesapları bloke eder ve ödeme için mirasçılık belgesini ve vergi dairesinden alınan veraset ve intikal vergisi ilişik kesme yazısını ister. Mirasçılar elbirliğiyle malik olduğundan, banka parayı kural olarak bütün mirasçılara birlikte veya onların yetkili temsilcisine öder. Mirasçılar aralarında anlaşamazsa sulh hukuk mahkemesinden tereke temsilcisi atanması istenebilir. Ölümden sonra kartla veya internet bankacılığıyla para çeken yakın, diğer mirasçılara karşı sorumlu olur.
KISA CEVAP
- Mirasbırakanın banka hesapları ölümle terekeye girer ve mirasçılara elbirliğiyle geçer (TMK m. 599, 640).
- Banka, ödeme için mirasçılık belgesi ve veraset ve intikal vergisi ilişik kesme yazısı ister.
- Mirasçılardan birine tek başına yapılan ödeme kural olarak bankayı diğer mirasçılara karşı borçtan kurtarmaz.
- Anlaşmazlık varsa sulh hukuk mahkemesinden miras ortaklığına temsilci atanması istenebilir (TMK m. 640/3).
- Hesap sahibinin verdiği vekâlet ve banka talimatları kural olarak ölümle sona erer.
- On yıl hiçbir işlem görmeyen hesaplar zamanaşımına uğrar ve ilandan sonra Tasarruf Mevduatı Sigorta Fonu’na aktarılır (5411 s. K. m. 62).
Kanun metni
4721 sayılı Türk Medeni Kanunu m. 599 ve m. 640
“Mirasçılar, mirasbırakanın ölümü ile mirası bir bütün olarak, kanun gereğince kazanırlar.” (m. 599/1) “Mirasçılar terekeye elbirliğiyle sahip olurlar ve sözleşme veya kanundan doğan temsil ya da yönetim yetkisi saklı kalmak üzere, terekeye ait bütün haklar üzerinde birlikte tasarruf ederler.” (m. 640/2)
Ölüm bankaya nasıl bildirilir?
Bankalar ölümü çoğunlukla nüfus kayıtları üzerinden veya mirasçıların başvurusuyla öğrenir. Ölüm bilgisi bankaya ulaştığında hesaplar “vefat blokesi” altına alınır. Bu andan sonra hesaptan para çekilemez, otomatik ödeme talimatları ve kredi kartı işlemleri durdurulur.
Mirasçıların ilk yapması gereken iş, ölüm belgesi veya nüfus kayıt örneğiyle bankaya başvurarak ölümü bildirmek ve hesapların dökümünü istemektir. Birçok banka, mirasçılık belgesiyle başvuran tek bir mirasçıya ölüm tarihindeki bakiyeleri gösteren bir yazı verir. Bu yazı, veraset ve intikal vergisi beyannamesi hazırlanırken kullanılır.
Mirasçılar ölen kişinin hangi bankalarda hesabı olduğunu bilmiyorsa, mirasçılık belgesiyle bankalara yazılı başvuru yapabilir. Terekenin tespiti davası veya başka bir miras davası açılmışsa, mahkeme aracılığıyla bankalardan ölüm tarihindeki hesap bilgileri istenebilir.
Bankanın istediği belgeler
Bankalar uygulamada iki temel belge ister:
- Mirasçılık belgesi (veraset ilamı). Belge noterden veya sulh hukuk mahkemesinden alınır ve kimlerin hangi oranda mirasçı olduğunu gösterir. Belgenin nasıl alınacağı Mirasçılık Belgesi (Veraset İlamı) Nasıl Alınır? yazımızda anlatılmıştır.
- Veraset ve intikal vergisi ilişik kesme yazısı. Mirasçılar, ölümden itibaren kanundaki süre içinde vergi dairesine veraset ve intikal vergisi beyannamesi verir. Vergi ödenince veya istisna nedeniyle vergi çıkmayınca vergi dairesi, bankaya hitaben ilişik kesme yazısı düzenler. Beyan süresi, istisna tutarları ve oranlar için Veraset ve İntikal Vergisi 2026: İstisna Tutarları, Oranlar ve Beyan Süresi yazımıza bakılabilir.
Bunlara ek olarak banka; mirasçıların kimlik belgelerini, yurt dışındaki mirasçılar için vekâletnameyi ve bazı durumlarda mirasçıların ödemenin hangi hesaba yapılacağına ilişkin ortak talimatını isteyebilir. Belge listesi bankadan bankaya değişebileceğinden başvurudan önce ilgili şubeden yazılı liste alınması uygun olur.
Mirasçılardan biri parayı tek başına çekebilir mi?
Mirasçılar, ölümle birlikte terekeye elbirliğiyle sahip olur (TMK m. 640). Bu, her mirasçının terekedeki banka alacağının tamamı üzerinde diğerleriyle birlikte hak sahibi olduğu anlamına gelir. Kural olarak mirasçılardan biri kendi payını bile tek başına isteyemez. Bu kuralın uygulamadaki istisnaları aşağıda, güncel kararlar bölümünde ele alınmıştır.
Yargıtay Hukuk Genel Kurulu’nun 11.05.2011 tarihli ve E. 2011/6-165, K. 2011/298 sayılı kararı bu konuda yol göstericidir. Karar bir kira alacağına ilişkin olmakla birlikte, mirasbırakandan intikal eden bütün alacaklar için ilke koyar. Kurul’a göre miras ortaklığı devam ettiği sürece mirasçıların mirasbırakandan intikal eden alacak hakları elbirliği hâlinde alacaklılıktır. Mirasçılardan hiçbiri diğerlerinin rızası olmadan alacağın ne bir payı ne de bütünü üzerinde hak ileri sürebilir. Borçlu, borcunu ya mirasçıların tamamına ya da miras ortaklığını temsile yetkili bir temsilciye ödeyerek borcundan kurtulur. Mirasçılardan birine veya birkaçına yapılan ödeme, iyiniyetli olsa bile borçluyu terekeye karşı borcundan kurtarmaz.
Banka da mevduat sahibine karşı borçlu konumundadır. Bu nedenle bankalar, ödemeyi kural olarak bütün mirasçıların birlikte başvurusuyla veya hepsinin imzaladığı bir talimatla yapar. Uygulamada mirasçılar ya bankaya birlikte gider ya da aralarından birine noterden vekâlet verir.
Mirasçılar anlaşamazsa ne yapılır?
Mirasçılardan biri bankaya gelmiyor, imza vermiyor veya yurt dışında olduğu için ulaşılamıyorsa diğer mirasçıların parası bankada bekler. Bu durumda şu yollar kullanılabilir:
- Tereke temsilcisi atanması. Mirasçılardan biri sulh hukuk mahkemesine başvurarak miras ortaklığına paylaşmaya kadar bir temsilci atanmasını isteyebilir (TMK m. 640/3). Temsilci, bankadan parayı alarak terekeye ait bir hesapta tutabilir veya mahkemenin izniyle borçların ödenmesinde kullanabilir. Temsilcinin yetkileri Elbirliği Mülkiyeti ve Miras Ortaklığı: Paylı Mülkiyetten Farkı, Tereke Temsilcisi ve Davalar yazımızda anlatılmıştır.
- Miras taksim sözleşmesi. Mirasçılar, banka hesaplarının kimlere hangi oranda verileceğini bir taksim sözleşmesiyle belirleyebilir. Sözleşme yazılı yapılır ve bankaya ibraz edilir.
- Ortaklığın giderilmesi. Mirasçılar anlaşamazsa ortaklığın giderilmesi davası açılabilir. Paranın paylara göre dağıtılmasına mahkeme karar verir.
Ölümden sonra hesaptan para çekilmesi
Uygulamada en sık karşılaşılan sorunlardan biri, mirasbırakanın kartını veya internet bankacılığı şifresini bilen bir yakının ölümden sonra hesaptan para çekmesidir. Hesap sahibinin sağlığında verdiği vekâletname ve talimatlar kural olarak ölümle sona erer. Ölümden sonra hesaptan para çeken kişi, bu parayı terekeye ait bir alacağı tahsil etmiş olur ve diğer mirasçılara karşı hesap vermekle yükümlüdür.
Bu durumda diğer mirasçılar:
- Çekilen paranın terekeye iadesini isteyebilir,
- Mirasçılardan biri çekmişse, paylaşmada bu tutarın onun payından mahsup edilmesini talep edebilir,
- Mirasçı olmayan biri çekmişse, ona karşı sebepsiz zenginleşme veya haksız fiil hükümlerine göre dava açabilir.
Cenaze masrafları gibi zorunlu harcamalar için yapılan ödemeler, belgelendirilirse terekeden karşılanması gereken giderler arasında değerlendirilebilir. Ancak bu harcamaların belgesiz olması, çekilen paranın tamamının tartışmalı hâle gelmesine yol açar. Kartın ve şifrenin ölümden sonra kullanılması ayrıca ceza hukuku bakımından da sorun doğurabilir.
Ölüm tarihinden sonra hesaba yatan emekli aylığı, kira veya başka düzenli ödemeler de ayrıca değerlendirilmelidir. Ölümden sonraki döneme ait aylıklar, ödeyen kurum tarafından geri istenebilir. Bu nedenle mirasçılar, hesaptaki bakiyeyi paylaşmadan önce hangi tutarın ölüm tarihinde hesapta bulunduğunu ve hangisinin sonradan yattığını bankadan alacakları dökümle ayırmalıdır.
Ortak hesaplar
Ölen kişinin hesabı başka bir kişiyle birlikte açılmışsa, sonuç hesabın türüne göre değişir. Bankacılık uygulamasında iki tür ortak hesap vardır:
- Müşterek (“ve”li) hesap. Hesaptan para çekmek için bütün hesap sahiplerinin birlikte imzası gerekir. Bir hesap sahibinin ölümüyle onun yerini mirasçıları alır. Sağ kalan ortak, mirasçılarla birlikte hareket etmek zorundadır.
- Teselsüllü (“veya”lı) hesap. Hesap sahiplerinden her biri tek başına işlem yapabilir. Sözleşmeye göre sağ kalan ortak hesabı kullanmaya devam edebilir. Ancak bu durum, hesaptaki paranın tamamının sağ kalan ortağa ait olduğu anlamına gelmez. Hesaptaki paranın ölen kişiye ait kısmı terekeye girer. Mirasçılar, sağ kalan ortağın bu kısmı çektiğini ispat ederse ondan iadesini isteyebilir.
Ortak hesapta paranın kime ait olduğu, hesaba kimin para yatırdığı ve hesabın hangi amaçla açıldığı gibi delillerle belirlenir. Eşlerin ortak hesabı varsa, mal rejimi tasfiyesi de ayrıca gündeme gelir. Bu konu Eşin Ölümü Hâlinde Mal Rejiminin Tasfiyesi ve Katılma Alacağı yazımızda anlatılmıştır.
Kiralık kasa
Ölen kişinin bankada kiralık kasası varsa, kasa da mirasçıların elbirliği mülkiyetindeki mallar arasındadır. Bankalar genellikle kasayı bütün mirasçıların veya vekillerinin huzurunda, bir tutanakla açar. Mirasçılardan biri katılmazsa sulh hukuk mahkemesinden terekenin tespiti ve kasanın açılması istenebilir. Kasadan vasiyetname çıkarsa, geçerli olup olmadığına bakılmadan hemen sulh hâkimine teslim edilmesi zorunludur (TMK m. 595). Terekenin tespiti için Terekenin Tespiti Davası (TMK 589): Mirasın Yazımı, Mühürleme ve Resmen Yönetim yazımıza bakılabilir.
Ölen kişinin banka borçları
Banka hesapları yalnızca alacak değil, borç da içerebilir. Kredi kartı borçları, ihtiyaç kredileri ve kredili mevduat hesabı borçları tereke borçlarıdır. Mirasçılar mirası reddetmezse bu borçlardan sorumlu olur. Kredinin hayat sigortası varsa, sigorta şirketi ölüm tarihindeki kredi borcunu bankaya öder.
Borcu terekeden fazla olan mirasçılar, bankadaki parayı çekmeden önce mirasın reddini değerlendirmelidir. Banka hesabından para çekmek veya tereke mallarını kullanmak, mirası reddetme hakkının kaybedilmesine yol açabilir (TMK m. 610/2). Bu konu “Mirasın Reddi: Şartları, Üç Aylık Süre ve Hükmen Ret” ve Mirasçıların Tereke Borçlarından Sorumluluğu: Ölenin Borcunu Kim Öder? yazılarımızda anlatılmıştır.
Uzun süre aranmayan hesaplar
Mirasçılar bazen yıllar sonra ölen yakınlarının bir hesabı olduğunu öğrenir. 5411 sayılı Bankacılık Kanunu m. 62’ye göre bankalardaki mevduat, katılım fonu, emanet ve alacaklardan hak sahibinin en son talebi, işlemi veya yazılı talimatı tarihinden itibaren on yıl içinde aranmayanlar zamanaşımına tabidir. Zamanaşımına uğrayan hesaplar, hak sahibine ulaşılamazsa yapılacak ilandan sonra Tasarruf Mevduatı Sigorta Fonu’na gelir kaydedilir. Bu nedenle mirasçıların ölümden sonra hesapları gecikmeden araştırması önemlidir.
Güncel Yargıtay kararları: payın ayrılması ve paylı mülkiyete çevirme
Mirasçılardan biri bankaya gitmiyor ya da imza vermiyorsa, diğer mirasçıların parası yıllarca blokeli hesapta kalabilir. Son yıllardaki kararlar bu tıkanıklığı aşmak için iki yol gösterir.
Mevduatın paylı mülkiyete çevrilmesi
Yargıtay 7. Hukuk Dairesi, E. 2025/1182, K. 2025/4810, T. 18.11.2025 sayılı kararına konu olayda sağ kalan eş, bankanın bütün mirasçıların birlikte başvurmasını istemesi ve mirasçıların anlaşamaması üzerine sulh hukuk mahkemesinde dava açmış, mevduat üzerindeki elbirliği mülkiyetinin paylı mülkiyete çevrilmesini istemiştir. Mahkeme ilk kararında paranın paylar oranında ödenmesine hükmetmiş, ancak bu karar bozulmuştur. Bozma kararında iki noktaya dikkat çekilmiştir: davada bankaya değil diğer mirasçılara husumet yöneltilmelidir ve mahkeme ödeme emri içeren bir hüküm değil, elbirliği mülkiyetinin paylar gösterilerek paylı mülkiyete çevrilmesi hükmü kurmalıdır. Bozmaya uyularak verilen ve hesapların mirasçılık belgesindeki paylar oranında paylı mülkiyete çevrildiği karar, Daire tarafından onanmıştır.
Bu kararın pratik sonucu açıktır. Paylı mülkiyete çevirme kararı kesinleştikten sonra her mirasçı kendi payını bankadan ayrı ayrı isteyebilir. Banka bu davada davalı gösterilirse, banka yönünden dava husumetten reddedilir.
Bankaya karşı açılan alacak davasında farklı yaklaşım
Yargıtay 11. Hukuk Dairesi, E. 2022/1351, K. 2023/3756, T. 14.06.2023 sayılı kararında, zamanaşımı gerekçesiyle Tasarruf Mevduatı Sigorta Fonu’na usulsüz devredilen mevduat için bankaya karşı açılan alacak davasını ele almıştır. Davayı mirasçıların yalnızca bir kısmı açmıştır.
Yargıtay 11. Hukuk Dairesi, E. 2022/1351, K. 2023/3756, T. 14.06.2023
konusu para alacağı olan davaların mirasçılar tarafından birlikte açılması zorunluluğunun bulunmadığı, mahkemece hüküm altına alınan miktarın mirasçı sıfatıyla davacı olanlar yönünden ancak kendi miras payları oranında sonuç doğuracağı
Karar oy çokluğuyla verilmiştir; karşı oyda, mirasçıların ancak birlikte hareket edebileceği ve eksik taraf teşkilinin temsilci atanmasıyla giderilmesi gerektiği belirtilmiştir. Buna karşılık Yargıtay 11. Hukuk Dairesi, E. 2023/3191, K. 2024/846, T. 07.02.2024 sayılı kararında aktarılan 2019 tarihli bozma kararında, başka mirasçılar da varken bir mirasçının bankaya karşı kendi payı oranında açtığı davanın reddedilmesi gerektiği belirtilmiştir. Bu nedenle bankaya karşı tek başına alacak davası açmak hâlâ risklidir. Güvenli yol, bütün mirasçıların birlikte dava açması, tereke temsilcisi atanması ya da önce paylı mülkiyete çevirme kararı alınmasıdır.
Uygulamada sık yapılan hatalar
- Paylı mülkiyete çevirme davasında bankayı davalı göstermek. Davalılar diğer mirasçılardır.
- Bu davada mahkemeden doğrudan ödeme kararı istemek. Hüküm, payların gösterildiği bir çevirme kararıdır.
- Ölümden sonra hesabı yıllarca hareketsiz bırakmak. On yıl aranmayan mevduat Fon’a devredilir ve geri almak için dava açmak gerekebilir.
- Ortaklığın giderilmesi davasını doğrudan açmak. Bu davadan önce arabulucuya başvurmak 1 Eylül 2023’ten beri dava şartıdır (6325 sayılı Kanun m. 18/B).
Sıkça sorulan sorular
Ölen kişinin hesabındaki para mirasçılara otomatik olarak ödenir mi?
Hayır. Mirasçılar mirasçılık belgesi ve vergi ilişik kesme yazısıyla bankaya başvurmalıdır. Banka ödemeyi kural olarak bütün mirasçılara veya onların yetkili temsilcisine yapar.
Veraset vergisi çıkmazsa da ilişik kesme yazısı gerekir mi?
Uygulamada bankalar, vergi çıkmasa bile beyanname verildiğini ve ilişik kalmadığını gösteren yazıyı ister.
Kardeşlerden biri imza vermezse ne olur?
Diğer mirasçılar sulh hukuk mahkemesinden tereke temsilcisi atanmasını veya ortaklığın giderilmesini isteyebilir.
Ölümden sonra kartla çekilen parayı geri isteyebilir miyiz?
Evet. Çeken kişi mirasçıysa paylaşmada mahsup veya iade istenebilir. Mirasçı değilse sebepsiz zenginleşme veya haksız fiil hükümlerine göre dava açılabilir.
Ortak hesaptaki paranın tamamı sağ kalan ortağa mı kalır?
Kalmaz. Paranın ölen kişiye ait kısmı terekeye girer. Bu kısmın tespiti için hesaba kimin para yatırdığı gibi deliller incelenir.
Sonraki adım
Bir yakını ölen kişinin önce bankaya ölümü bildirmesi, ölüm tarihindeki bakiyeleri gösteren yazıyı alması ve mirasçılık belgesini çıkarması gerekir. Ardından veraset ve intikal vergisi beyannamesi süresinde verilmeli ve ilişik kesme yazısı alınmalıdır. Mirasçılar arasında anlaşmazlık varsa, para bankada uzun süre beklemeden tereke temsilcisi atanması istenebilir. Borçların fazla olduğundan şüpheleniliyorsa, hesaptan para çekilmeden önce üç aylık ret süresi dikkate alınmalıdır.
Mevzuat: 4721 sayılı Türk Medeni Kanunu m. 595, 598-599, 610, 640; 5411 sayılı Bankacılık Kanunu m. 62; 7338 sayılı Veraset ve İntikal Vergisi Kanunu.
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.