
 Av. Emrah Karatay
Bir yakının ölümünden sonra mirasçıların karşılaştığı ilk sorulardan biri, ölen kişinin bankalara olan kredi borçlarının ne olacağıdır. Konut kredisi, taşıt kredisi, ihtiyaç kredisi, kredi kartı ve kredili mevduat hesabı borçları ölümle sona ermez. Ancak bu borçların kimden ve hangi sırayla tahsil edileceği, kredinin bağlı olduğu sigortaya, kefile, ipoteğe ve mirasçıların mirası kabul veya reddetmesine göre değişir.
Mirasçıların tereke borçlarından genel olarak nasıl sorumlu olduğu Mirasçıların Tereke Borçlarından Sorumluluğu: Ölenin Borcunu Kim Öder? yazımızda anlatılmıştır. Bu yazı ise banka kredilerine özgü sorunlara odaklanmaktadır: kredi hayat sigortasının işleyişi, sigortacının ödemeyi reddetmesi, kefil ve ipotekli kredilerde durum ve mirasçıların ilk üç ay içinde atması gereken adımlar.
KISA CEVAP
- Kredi borcu ölümle sona ermez; tereke borcu olarak mirasçılara geçer (TMK m. 599).
- Kredi hayat sigortası varsa, kalan borç kural olarak sigorta şirketi tarafından bankaya ödenir.
- Sigorta şirketi, ölen kişinin sağlık beyanında gerçeğe aykırı bilgi verdiğini ileri sürerek ödemeyi reddedebilir.
- Mirasçılar mirası ölümü öğrendikleri tarihten itibaren üç ay içinde reddedebilir; reddeden mirasçı borçtan sorumlu olmaz.
- Kefil, borçlunun ölümüyle sorumluluktan kurtulmaz; banka kefile başvurabilir.
- İpotekli kredide banka, mirasçılar reddetse bile ipotekli taşınmazı paraya çevirebilir.
Kanun metni
4721 sayılı Türk Medeni Kanunu m. 599/2 ve m. 641/1
Kanunda öngörülen ayrık durumlar saklı kalmak üzere mirasçılar, mirasbırakanın aynî haklarını, alacaklarını, diğer malvarlığı haklarını, taşınır ve taşınmazlar üzerindeki zilyetliklerini doğrudan doğruya kazanırlar ve mirasbırakanın borçlarından kişisel olarak sorumlu olurlar.” / “Mirasçılar, tereke borçlarından müteselsilen sorumludurlar.
Kredi borcu mirasçılara geçer mi?
Türk hukukunda mirasçılar, mirası bir bütün olarak kazanır. Bu bütün yalnızca malları ve alacakları değil, borçları da kapsar. Mirası reddetmeyen mirasçı, ölen kişinin borçlarından kişisel olarak, yani kendi malvarlığıyla da sorumlu olur (TMK m. 599). Birden fazla mirasçı varsa bunlar bankaya karşı müteselsilen sorumludur (TMK m. 641). Banka borcun tamamını mirasçılardan herhangi birinden isteyebilir; ödeme yapan mirasçı, miras paylarına göre diğer mirasçılara rücu eder (TMK m. 682).
Bu sorumluluk terekenin değeriyle sınırlı değildir. Ölen kişinin bıraktığı mallar borcu karşılamaya yetmezse, mirası kabul etmiş mirasçı farkı kendi malvarlığından ödemek zorunda kalabilir. Bu nedenle mirasın kabulü veya reddi kararı, kredi borcu bulunan durumlarda özellikle önem taşır.
Kredi hayat sigortası
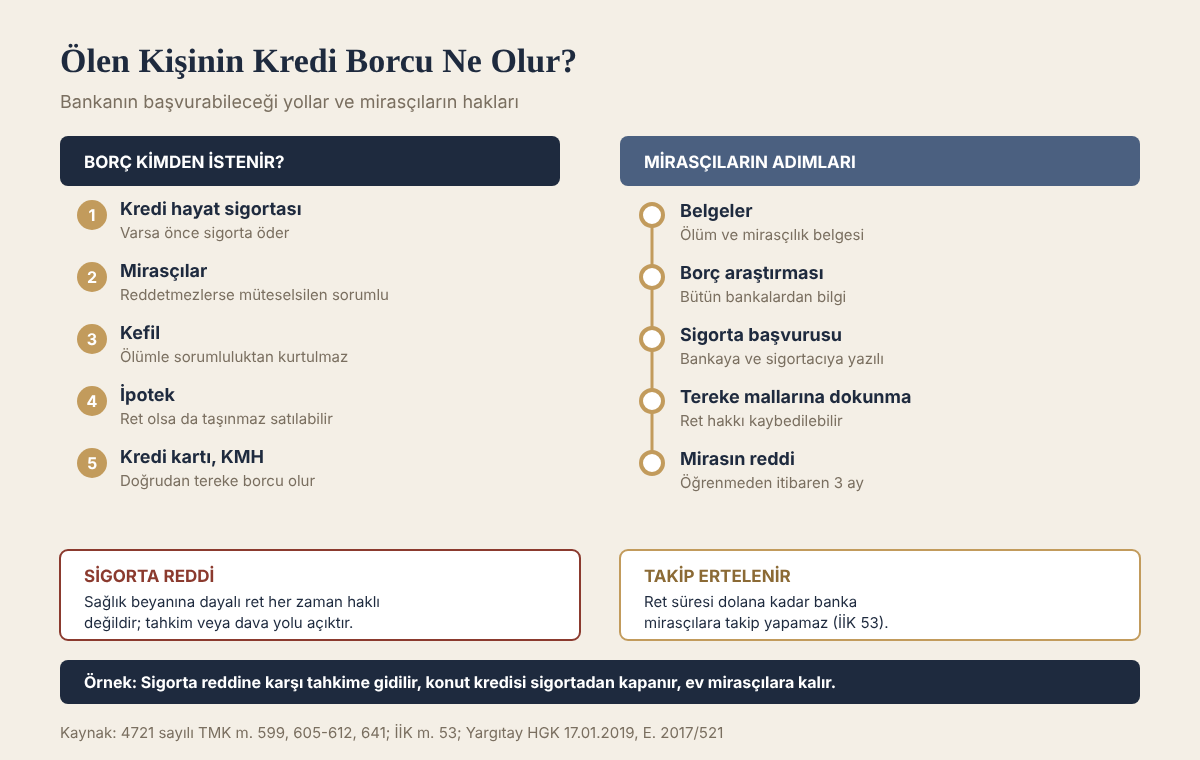
Bankalar, kredi kullandırırken çoğu zaman borçlunun ölümü veya maluliyeti riskine karşı kredi hayat sigortası yaptırır. Bu sigortada sigortalı kredi borçlusu, lehtar (dain-i mürtehin) ise bankadır. Borçlunun ölümü hâlinde sigorta şirketi, poliçede gösterilen teminat tutarı kadar ödemeyi doğrudan bankaya yapar ve kalan kredi borcu kapanır.
Kredi hayat sigortasının amacı, bankanın alacağını güvence altına almaktır. Yargıtay da kredi borçlusu adına yapılan hayat sigortasında asıl amacın kredi borcunun teminat altına alınması olduğunu kabul etmektedir. Hukuk Genel Kurulu, kredi sözleşmesine bağlı hayat sigortası poliçesi bulunan bir dosyada, bankanın sözleşmeden doğan hak ve menfaatlerini sigortacıdan talep etme hakkı bulunduğunu ve bu düzenlemenin hukuka aykırı olmadığını belirtmiştir (Yargıtay HGK, 17.01.2019, E. 2017/521, K. 2019/25).
Mirasçıların ilk yapması gereken iş, ölen kişinin kredilerine bağlı bir hayat sigortası bulunup bulunmadığını öğrenmektir. Bunun için bankaya ve sigorta şirketine ölüm belgesi ve mirasçılık belgesiyle başvurulmalıdır. Sigorta teminatı kredi bakiyesini aşıyorsa, aradaki fark poliçe şartlarına göre mirasçılara ödenebilir.
Kredinin erken kapatılması hâlinde hayat sigortası priminin iadesi ayrı bir konudur; bu konu Kredi Erken Kapatılınca Hayat Sigortası Prim İadesi yazımızda incelenmiştir.
Sigorta şirketi ödemeyi reddederse
Uygulamada en sık karşılaşılan sorun, sigorta şirketinin ödemeyi reddetmesidir. Ret gerekçeleri genellikle şunlardır:
- Sağlık beyanının gerçeğe aykırı olması: Sigortalının poliçe düzenlenirken mevcut bir hastalığını bildirmediği ileri sürülür. Örneğin kanser tanısı konmuş bir kişinin sağlık beyan formunda hastalığı olmadığını beyan ettiği bir olayda, beyan yükümlülüğünün ihlali tartışılmış ve banka ödenmeyen kısım için mirasçılara başvurmuştur (Yargıtay 13. Hukuk Dairesi, 30.11.2015, E. 2014/42138, K. 2015/34743).
- Teminat dışı ölüm sebebi: Poliçede intihar, savaş veya belirli riskli faaliyetler teminat dışında bırakılmış olabilir.
- Bekleme süresi: Bazı poliçelerde belirli hastalıklar için başlangıçta bekleme süresi bulunur.
- Poliçenin sona ermiş olması: Primlerin ödenmemesi veya poliçenin yenilenmemesi.
Sigorta şirketinin ret gerekçesi her zaman haklı değildir. Sağlık beyan formlarının çoğu zaman banka personeli tarafından hızlıca doldurulduğu, sorulan soruların genel ve belirsiz olduğu durumlar mahkemelerce dikkate alınmaktadır. Yargıtay, kredi hayat sigortası formlarının bankanın ihtiyacıyla düzenlendiğini ve sigortalının irade özgürlüğünün sınırlı olduğunu vurgulamıştır (Yargıtay 17. Hukuk Dairesi, 29.04.2014, E. 2013/7007, K. 2014/6591). Sigortacının beyan yükümlülüğünün ihlaline dayanabilmesi için, bildirilmeyen hususun sigortacının sözleşme yapma kararını etkileyecek nitelikte olması ve ihlalin ispatlanması gerekir.
Ret hâlinde mirasçılar, sigorta şirketine karşı tüketici mahkemesinde dava açabilir veya Sigorta Tahkim Komisyonuna başvurabilir. Tüketici hakem heyeti parasal sınırları içindeki uyuşmazlıklarda hakem heyetine de başvurulabilir. Bu süreç devam ederken mirası ret süresinin geçmemesine dikkat edilmelidir.
Kefilli kredilerde durum
Kredi sözleşmesinde kefil bulunuyorsa, asıl borçlunun ölümü kefilin sorumluluğunu sona erdirmez. Banka, sözleşmedeki kefalet türüne göre kefile başvurabilir. Müteselsil kefalette banka doğrudan kefilden ödeme isteyebilir. Adi kefalette ise önce asıl borçluya (bu durumda mirasçılara veya terekeye) başvurulması gerekir.
Kefil ödeme yaparsa, ödediği miktar kadar bankanın yerine geçer ve mirasçılara rücu edebilir. Mirasçılar mirası reddetmişse kefil, terekenin tasfiyesinde alacaklı olarak yer alır. Kefaletin geçerlilik şartları Kefalet Sözleşmesi Geçerlilik Şartları: El Yazısı, Azami Miktar ve Eş Rızası yazımızda anlatılmıştır. Kefalet sözleşmesi bu şartları taşımıyorsa kefil sorumluluktan kurtulabilir.
İpotekli kredilerde durum
Konut kredilerinde banka, satın alınan taşınmaz üzerine ipotek koyar. Borçlunun ölümü hâlinde ipotek devam eder. Mirasçılar mirası kabul eder ve kredi taksitlerini ödemeye devam ederse ipotek kredi bitiminde kaldırılır. Taksitler ödenmezse banka ipotekli taşınmazı rehnin paraya çevrilmesi yoluyla satabilir.
Mirasçıların mirası reddetmesi ipoteği ortadan kaldırmaz. Banka, ipotekli taşınmazı terekenin tasfiyesi içinde veya rehnin paraya çevrilmesi yoluyla satarak alacağını tahsil eder. Satış bedeli borcu karşılamazsa kalan kısım için mirası reddeden mirasçılara başvurulamaz.
Uygulamada sık görülen durum, konut kredisinin de hayat sigortasına bağlı olmasıdır. Bu durumda sigorta ödemesiyle borç kapanır ve mirasçılar ipotekten kurtulmuş bir taşınmazı miras olarak alır.
Kredi kartı ve kredili mevduat hesabı
Kredi kartı borçları ve kredili mevduat hesabı (KMH) borçları genellikle hayat sigortasına bağlı değildir. Bu borçlar doğrudan tereke borcu olarak mirasçılara geçer. Ölümden sonra karta yapılan harcamalar ise ölen kişinin borcu değildir; kartı kullanan kişinin sorumluluğu ayrıca doğar.
Bankanın ölüm haberini aldıktan sonra kartı kapatması ve faiz işletmeye devam etmesi uygulamada tartışma konusu olur. Ölüm tarihinden sonra işleyen temerrüt faizi, mirasçıların temerrüde düşürülmesine bağlıdır. Mirasçılar mirası ret süresi içindeyken temerrüde düşmüş sayılmaz; takip de bu süre boyunca ertelenir.
Banka ölümden sonra ne zaman takip yapabilir?
Terekenin borçlarından dolayı ölüm günüyle birlikte üç gün içinde takip yapılamaz. Mirasçılar mirası kabul veya reddetmemişse, Türk Medeni Kanunu’ndaki ret süresi geçinceye kadar takip ertelenir (İİK m. 53). Bu süre boyunca banka, mirasçılar hakkında icra takibi başlatamaz.
Ölüm, takip başladıktan sonra gerçekleşmişse takip terekeye karşı devam eder. Mirasçılara karşı ise ancak haciz veya rehnin paraya çevrilmesi yoluyla devam edebilir. Ayrıntılar Ölen Borçlu Hakkında İcra Takibi ve Mirasçılar (İİK 53) yazımızda anlatılmıştır.
Mirasın reddi
Kredi borçları terekenin değerini aşıyorsa mirasçıların başvurabileceği en etkili yol mirası reddetmektir. Miras, ölümün öğrenildiği tarihten itibaren üç ay içinde sulh hukuk mahkemesine yapılacak beyanla reddedilebilir (TMK m. 605, 606). Ölüm tarihinde ölen kişinin ödemeden aczi açıkça belli veya resmen tespit edilmişse miras reddedilmiş sayılır; buna hükmen ret denir (TMK m. 605/2).
Mirası reddetmeden önce dikkat edilmesi gereken önemli bir kural vardır: ret süresi sona ermeden tereke işlerine karışan, olağan yönetim dışında işler yapan veya tereke mallarını gizleyen ya da kendisine mal eden mirasçı mirası reddedemez (TMK m. 610/2). Örneğin ölen kişinin aracını satan veya banka hesabındaki parayı çeken mirasçı, sonradan mirası reddetme hakkını kaybedebilir.
Mirasın reddinin şartları ve süreleri Mirasın Reddi: Şartları, Üç Aylık Süre ve Hükmen Ret yazımızda ayrıntılı olarak anlatılmıştır. En yakın yasal mirasçıların tamamı mirası reddederse tereke sulh mahkemesince iflas hükümlerine göre tasfiye edilir ve banka alacağını bu tasfiyede ileri sürer (TMK m. 612).
Mirasçıların ilk üç ayda izlemesi gereken adımlar
- Ölüm belgesi ve mirasçılık belgesi alınmalıdır.
- Ölen kişinin bütün bankalardaki kredi, kredi kartı ve KMH borçları ile bunlara bağlı sigortalar öğrenilmelidir.
- Sigortalı krediler için bankaya ve sigorta şirketine yazılı başvuru yapılmalıdır.
- Terekenin aktif ve pasifi karşılaştırılmalı, gerekirse sulh mahkemesinden tereke tespiti istenmelidir.
- Tereke mallarına olağan yönetim dışında dokunulmamalıdır.
- Borçlar malvarlığını aşıyorsa üç aylık süre içinde mirasın reddi beyanında bulunulmalıdır.
Güncel Yargıtay kararları: hayat sigortası, banka ve mirasçılar
Kredi hayat sigortası bulunan dosyalarda üç taraf vardır: banka, sigorta şirketi ve mirasçılar. Son yıllardaki Yargıtay kararları, sigorta şirketinin ödemeyi reddetmesinin mirasçıların bankaya karşı durumunu nasıl etkilediğini somut olarak gösterir.
Sigortacının reddi haklı bulunursa borç mirasçılarda kalır
Yargıtay 3. Hukuk Dairesi, E. 2023/5126, K. 2024/4054, T. 03.12.2024 sayılı kararına konu dosyada banka, mirası reddetmeyen mirasçılar hakkında icra takibi başlatmıştı. Mirasçılar, kredinin hayat sigortasıyla güvence altına alındığını savundu. Sigorta şirketine karşı açılan davada alınan Adli Tıp Kurumu raporuna göre ölen kişinin sigortadan önce bilinen kalp hastalığı vardı, sağlık beyan formundaki soruların tamamına olumsuz cevap vermişti ve bu hastalık ile ölüm arasında illiyet bağı bulunuyordu. İlk derece mahkemesi beyan yükümlülüğünün kasten ihlal edildiğini kabul ederek bankanın itirazın iptali davasını kabul etti; Yargıtay bu kararı onadı. Böylece borç mirasçılarda kaldı ve icra inkâr tazminatı da onlara yüklendi.
Bu karar iki noktayı gösterir. Mirasçının bankaya karşı “sigorta ödemeliydi” savunması, sigortacıya karşı açılan davanın sonucuna bağlıdır. Mirası ret süresi de bu davanın bitmesini beklemez; üç aylık süre içinde ret ya da resmî defter tutulması istemi ayrıca değerlendirilmelidir.
Beyan formu yoksa sigortacı ödemekle yükümlüdür
Yargıtay 4. Hukuk Dairesi, E. 2025/6874, K. 2025/14484, T. 22.10.2025 sayılı kararıyla onanan dosyada sigorta şirketi, ölen kişinin anjina ve hipertansiyon hastalığını bildirmediğini ileri sürerek ödemeyi reddetmişti. Ancak sigortalının sağlıkla ilgili bir beyan formu imzalamadığı tartışmasızdı. Mahkeme, mirasçıların yargılama sırasında krediyi kendileri kapatmış olması nedeniyle, ölüm tarihindeki poliçe teminatının (aylık azalan teminat esasına göre) sigorta şirketinden mirasçılara ödenmesine karar verdi.
Kredi kartı koruma sigortası
Yalnızca kredi değil, kredi kartı borcu için de ayrı bir koruma poliçesi bulunabilir. Yargıtay 11. Hukuk Dairesi, E. 2022/1739, K. 2022/2487, T. 28.03.2022 sayılı kararına konu dosyada ilk derece mahkemesi, ölen kişinin kredi kartı borcunu bankaya ödeyen mirasçının bu tutarı poliçe kapsamında sigorta şirketinden isteyebileceğini, ödemeye katılmayan mirasçıların ise alacak hakkı bulunmadığını kabul etmişti. Kart borcunu ödeyen mirasçının ödeme dekontlarını saklaması bu nedenle önemlidir.
Uygulamada sık yapılan hatalar
- Sigorta şirketinin cevabı beklenirken üç aylık mirası ret süresinin kaçırılması.
- Banka ödeme talep ettiğinde, sigorta başvurusu yapılmadan borcun mirasçılarca kapatılması ve sonradan ödemenin kimden isteneceğinin belirsiz kalması.
- Sağlık beyan formunun ve poliçenin bankadan istenmemesi. Formun hiç imzalanmamış olması ya da soruların genel ve belirsiz olması, ret gerekçesine karşı en güçlü savunmadır.
- Ölüm tarihine kadar ödenen taksitlerin hesaptan düşülmemesi. Azalan teminatlı poliçelerde ödenecek tutar ölüm tarihindeki teminata göre bulunur.
Örnek olay
Elli sekiz yaşındaki Selim, Ocak 2026’da kalp krizi sonucu vefat etmiştir. Geride eşi ve iki çocuğu kalmıştır. Selim’in bir bankaya 1.800.000 TL bakiyeli konut kredisi, başka bir bankaya 350.000 TL ihtiyaç kredisi ve 90.000 TL kredi kartı borcu bulunmaktadır. Konut kredisine bağlı hayat sigortası varken ihtiyaç kredisinde sigorta yoktur.
Mirasçılar ölümden bir hafta sonra bankalara başvurmuştur. Sigorta şirketi, Selim’in poliçe düzenlenirken hipertansiyon tedavisi gördüğünü bildirmediğini ileri sürerek ödemeyi reddetmiştir. Mirasçılar, Selim’in sağlık beyan formunun banka şubesinde personel tarafından doldurulduğunu ve hipertansiyonun ölüm sebebi olan kalp kriziyle doğrudan bağlantısının bulunmadığını ileri sürerek Sigorta Tahkim Komisyonuna başvurmuştur. Aynı zamanda terekenin tespiti için sulh hukuk mahkemesine başvurmuşlar, konutun değerinin konut kredisini karşıladığını ancak diğer borçları karşılayacak başka mal bulunmadığını görmüşlerdir.
Tahkim süreci devam ederken üç aylık ret süresinin dolmak üzere olduğunu fark eden mirasçılar, terekenin borca batık olup olmadığını değerlendirmiş ve konutun değerini dikkate alarak mirası kabul etmeye karar vermişlerdir. Tahkim komisyonu, bildirilmeyen hipertansiyonun sigortacının sözleşme kararını etkileyecek nitelikte olmadığını kabul ederek sigorta şirketini ödemeye mahkûm etmiş, konut kredisi kapanmıştır.
Sıkça sorulan sorular
Banka ölen kişinin hesabındaki parayı kredi borcuna mahsup edebilir mi?
Kredi sözleşmelerinde genellikle bankaya hesaplar üzerinde rehin ve mahsup hakkı tanınır. Bu hüküm geçerliyse banka, ölen kişinin hesabındaki parayı vadesi gelmiş kredi borcuna mahsup edebilir.
Mirası reddeden çocuk, babasının konut kredisini ödemek zorunda mı?
Hayır. Mirası reddeden mirasçı tereke borçlarından sorumlu olmaz. Ancak ipotekli taşınmaz terekeye dahildir ve banka ipoteği paraya çevirebilir.
Kredi hayat sigortası var mı, nasıl öğrenilir?
Kredi sözleşmesi ve ödeme planında sigorta bilgisi yer alır. Ayrıca bankaya ve sigorta şirketine mirasçılık belgesiyle başvurularak poliçe bilgisi istenebilir.
Ölen kişinin kefil olduğu kredi borcu mirasçılara geçer mi?
Kefalet borcu da tereke borcu olarak mirasçılara geçer. Ancak kefalet sözleşmesinin geçerlilik şartları ve kefaletin kapsamı ayrıca incelenmelidir.
Sigorta şirketine başvuru süresi var mı?
Sigorta sözleşmesinden doğan taleplerde zamanaşımı ve bildirim süreleri poliçe genel şartlarında düzenlenir. Ölüm gecikmeden sigorta şirketine bildirilmelidir.
Sonraki adım
Kredi borcu bulunan bir yakının ölümünden sonra mirasçılar, üç aylık ret süresi içinde terekenin borç ve alacaklarını tespit etmeli, kredilere bağlı sigortaları araştırmalı ve sigorta şirketine yazılı başvuru yapmalıdır. Terekenin borca batık olup olmadığı netleşmeden tereke mallarında tasarrufta bulunulmamalıdır.
Mevzuat: 4721 sayılı Türk Medeni Kanunu m. 599, 605-612, 641, 682; 2004 sayılı İcra ve İflas Kanunu m. 53; 6098 sayılı Türk Borçlar Kanunu m. 581 vd.; 6102 sayılı Türk Ticaret Kanunu m. 1435..
Bu yazı, 12 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.