
 Av. Emrah Karatay
Anonim şirketin faaliyetlerine son verilmesi, yalnızca ortakların “şirketi kapatıyoruz” demesiyle gerçekleşmez. Türk Ticaret Kanunu, şirketin sona ermesini ve ardından gelen tasfiye sürecini ayrıntılı kurallara bağlamıştır. Bu kuralların amacı, şirket alacaklılarının korunması ve pay sahipleri arasında kalan malvarlığının adil biçimde paylaştırılmasıdır. Sona erme, şirketin faaliyet dönemini kapatan hukuki olaydır; tasfiye ise şirketin alacaklarının tahsil edildiği, borçlarının ödendiği ve kalan malvarlığının pay sahiplerine dağıtıldığı süreçtir. Şirketin tüzel kişiliği, tasfiye tamamlanıp ticaret sicilinden terkin edilinceye kadar devam eder. Bu yazıda TTK m. 529 ilâ 548 hükümleri çerçevesinde anonim şirketlerin sona erme sebepleri ve tasfiye aşamaları ele alınmaktadır.
KISA CEVAP
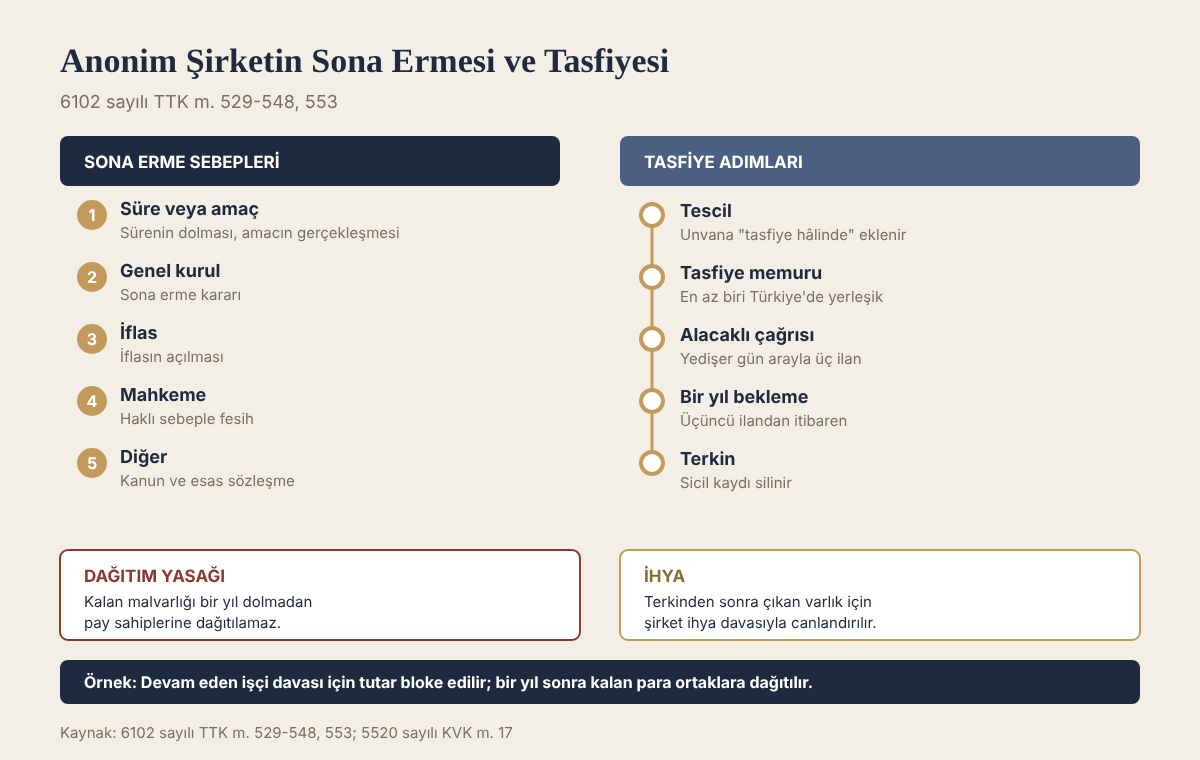
- Anonim şirket; sürenin dolması, amacın gerçekleşmesi, genel kurul kararı, iflas, mahkeme kararı ve kanundaki diğer sebeplerle sona erer.
- Sona erme ticaret siciline tescil edilir ve şirket unvanına “tasfiye hâlinde” ibaresi eklenir.
- Tasfiye işlerini tasfiye memurları yürütür; en az birinin yerleşim yeri Türkiye’de olmalıdır.
- Alacaklılar Türkiye Ticaret Sicili Gazetesi’nde ve internet sitesinde yedişer gün arayla üç kez ilanla çağrılır.
- Kalan malvarlığı, üçüncü ilandan itibaren bir yıl geçmeden pay sahiplerine dağıtılamaz.
- Tasfiye sonunda şirket sicilden terkin edilir; tasfiye memurları TTK m. 553’e göre sorumludur.
Kanun metni
6102 sayılı TTK m. 529/1 (özet)
Anonim şirket; esas sözleşmede öngörülen sürenin sona ermesi, amacının gerçekleşmesi veya gerçekleşmesinin imkânsız hâle gelmesi, esas sözleşmede öngörülen sona erme sebeplerinin gerçekleşmesi, genel kurul kararı, iflasın açılması ve kanunlarda öngörülen diğer hâllerde sona erer.
Sona erme sebepleri
TTK m. 529, anonim şirketin sona erme sebeplerini sayar:
- Sürenin dolması: Esas sözleşmede şirket belirli bir süre için kurulmuşsa, sürenin dolmasıyla şirket sona erer. Uygulamada şirketlerin büyük çoğunluğu süresiz kurulduğundan bu sebep nadiren görülür.
- Amacın gerçekleşmesi veya imkânsızlaşması: Belirli bir proje için kurulan şirketin projeyi tamamlaması veya faaliyetin hukuken ya da fiilen imkânsız hâle gelmesi.
- Esas sözleşmedeki sebepler: Esas sözleşmede öngörülen özel sona erme sebeplerinin gerçekleşmesi.
- Genel kurul kararı: Pay sahipleri genel kurulda şirketin sona ermesine karar verebilir. Bu karar, Kanun’da öngörülen ağırlaştırılmış toplantı ve karar nisaplarıyla alınır.
- İflas: Şirket hakkında iflas kararı verilmesi. Bu durumda tasfiye, İcra ve İflas Kanunu hükümlerine göre iflas idaresi tarafından yapılır. İflas süreci İflas Yoluyla Takip yazımızda anlatılmıştır.
- Kanundaki diğer sebepler: Bakanlığın talebiyle mahkemece verilen fesih kararları ve özel kanunlardaki sona erme hâlleri.
Birleşme, bölünme ve tür değiştirme hâllerinde ise şirket tasfiye edilmeden sona erer. Bu işlemlerde şirketin malvarlığı bir bütün hâlinde başka bir şirkete geçer.
Mahkeme kararıyla fesih
Organ eksikliği (TTK m. 530): Şirketin kanunen gerekli organlarından biri uzun süre bulunmuyorsa veya genel kurul uzun süre toplanamıyorsa, pay sahibi, alacaklı veya Bakanlık şirketin feshini mahkemeden isteyebilir. Mahkeme, eksikliğin giderilmesi için şirkete süre verir. Eksiklik giderilmezse şirketin feshine karar verilir.
Haklı sebeple fesih (TTK m. 531): Sermayenin en az yüzde onunu, halka açık şirketlerde yüzde beşini temsil eden pay sahipleri, haklı sebeplerin varlığı hâlinde şirketin feshini mahkemeden isteyebilir. Ortaklar arasındaki derin anlaşmazlıklar, çoğunluğun azınlığı sistematik olarak ezmesi veya şirketin amacından tamamen sapması haklı sebep sayılabilir. Mahkeme fesih yerine, davacı pay sahiplerine paylarının gerçek değerinin ödenerek şirketten çıkarılmalarına veya duruma uygun başka bir çözüme karar verebilir. Bu dava Şirketin Haklı Sebeple Feshi Davası yazımızda ayrıntılı olarak incelenmiştir.
Sona ermenin tescili ve “tasfiye hâlinde” şirket
Şirketin sona ermesi, iflas dışındaki hâllerde yönetim kurulu tarafından ticaret siciline tescil ve ilan ettirilir (TTK m. 532). Sona eren şirket, tasfiye sürecine girer ve unvanının sonuna “tasfiye hâlinde” ibaresini ekler (m. 533). Şirketin tüzel kişiliği tasfiye süresince devam eder. Ancak şirket organlarının yetkileri, tasfiye amacıyla sınırlı hâle gelir. Şirket yeni işlere girişemez; yalnızca tasfiye için gerekli işlemleri yapabilir.
Tasfiye hâlindeki şirkette genel kurul toplanmaya devam eder ve tasfiye bilançolarını onaylar. Pay sahiplerinin bilgi alma hakları da tasfiye süresince devam eder.
Tasfiye memurları
Tasfiye işlerini yürüten kişilere tasfiye memuru denir. Esas sözleşme veya genel kurul kararıyla başka kişiler atanmadıkça, tasfiye işleri yönetim kurulu tarafından yürütülür (TTK m. 536). Tasfiye memurlarından en az birinin yerleşim yerinin Türkiye’de olması gerekir. Tasfiye memurları ticaret siciline tescil ve ilan edilir.
Haklı sebeplerin varlığı hâlinde pay sahiplerinden birinin istemi üzerine mahkeme tasfiye memurlarını görevden alabilir ve yerlerine yenilerini atayabilir. Genel kurul da kendi atadığı tasfiye memurlarını her zaman görevden alabilir.
Tasfiye süreci adım adım
1. Başlangıç bilançosu ve envanter: Tasfiye memurları göreve başladıklarında şirketin malvarlığının durumunu gösteren bir envanter ve tasfiye başlangıç bilançosu düzenler (TTK m. 539). Bilanço genel kurulun onayına sunulur. Tasfiye uzun sürerse her yıl ara bilanço düzenlenir.
2. Alacaklılara çağrı: TTK m. 541 uyarınca tasfiye memurları, şirketin alacaklılarını alacaklarını bildirmeye çağırır. Çağrı, Türkiye Ticaret Sicili Gazetesi’nde ve şirketin internet sitesinde, ayrıca esas sözleşmede öngörülen gazetede yedişer gün arayla üç kez ilan edilir. Şirket kayıtlarından anlaşılan veya başka şekilde bilinen alacaklılara ise ayrıca taahhütlü mektupla bildirim yapılır.
3. Tasfiye işlemleri: Tasfiye memurları şirketin devam eden işlerini tamamlar, alacaklarını tahsil eder, malvarlığını paraya çevirir ve borçlarını öder (TTK m. 542). Şirketin taşınmazları, araçları ve diğer varlıkları satılır. Alacaklarını bildirmeyen ancak bilinen alacaklıların alacak tutarı, bir bankaya veya notere tevdi edilir. Vadesi gelmemiş veya ihtilaflı borçlar için de teminat ayrılır.
4. Borca batıklık hâli: Tasfiye sırasında şirketin aktiflerinin borçları karşılamaya yetmediği anlaşılırsa, tasfiye memurları durumu mahkemeye bildirmekle yükümlüdür. Bu durumda mahkeme şirketin iflasına karar verebilir. Borca batıklık hâlinde konkordato da bir seçenek olarak değerlendirilebilir.
5. Kalan malvarlığının dağıtımı: Borçlar ödendikten ve alacaklılar için gerekli teminat ayrıldıktan sonra kalan malvarlığı, esas sözleşmede imtiyazlı paylara ilişkin bir hüküm yoksa, pay sahiplerine payları oranında dağıtılır. Ancak alacaklılara yapılan üçüncü çağrının ilanından itibaren bir yıl geçmedikçe dağıtım yapılamaz. Bu bekleme süresi, alacaklıların alacaklarını bildirmesine imkân tanımak için öngörülmüştür.
6. Terkin: Tasfiye işlemleri tamamlandıktan sonra tasfiye memurları, şirketin unvanının ticaret sicilinden silinmesi için başvuruda bulunur. Terkinle birlikte şirketin tüzel kişiliği sona erer.
Defterlerin saklanması
Tasfiye sona erdikten sonra şirketin ticari defterleri ve belgeleri, mahkemece belirlenecek veya tasfiye memurlarınca seçilecek güvenilir bir kişi ya da yer tarafından on yıl süreyle saklanır (TTK m. 547). Bu süre, olası bir ihya davası veya vergi incelemesi bakımından önem taşır. Defterlerin delil değeri hakkında Ticari Defterlerin Delil Niteliği yazımıza bakılabilir.
Tasfiyeden dönüş
Sona eren şirket, malvarlığının dağıtımına başlanmadan önce genel kurul kararıyla yeniden faaliyete dönebilir (TTK m. 548). Ancak bu imkân iflas veya mahkeme kararıyla sona erme hâllerinde sınırlıdır. Tasfiyeden dönüş kararı da ticaret siciline tescil ve ilan edilir.
Terkinden sonra ortaya çıkan varlıklar: ihya
Şirket sicilden terkin edildikten sonra tasfiye edilmemiş bir varlık ortaya çıkarsa veya tasfiye memurlarının yapması gereken bir işlem eksik kalmışsa, ilgililer şirketin ihyasını mahkemeden isteyebilir. İhya kararıyla şirket, eksik işlemin tamamlanması için yeniden tüzel kişilik kazanır. Bu dava Şirket İhya Davası yazımızda ele alınmıştır.
İhya davasında taraflar ve uygulama
Uygulamada ihya davası çoğu zaman, terkin edilen şirketten alacağı bulunan kişi tarafından açılır. Alacaklının şirket aleyhine açtığı dava veya başlattığı icra takibi sürerken şirket sicilden silinmişse, tüzel kişilik sona erdiğinden şirketin taraf ehliyeti kalmaz. Alacaklının yargılamaya devam edebilmesi için önce şirketin ihyası gerekir. Mahkemeler bu durumda alacaklının ihya davası açmakta hukuki yararı bulunduğunu kabul etmektedir.
İhya davasında husumet, ticaret sicili müdürlüğüne ve şirketin son tasfiye memuruna yöneltilir. Mahkeme ihya kararını çoğu zaman sınırlı olarak verir: Şirketin tüzel kişiliği, yalnızca alacaklının açtığı belirli dava veya takip dosyasının görülmesi ve sonuçlandırılmasıyla sınırlı olmak üzere yeniden kazandırılır ve bu işlemleri yürütmek için TTK m. 547 uyarınca ek tasfiye memuru atanır. Şirket ortaklarının açtığı ve şirketin faaliyetine yeniden başlamasını amaçlayan ihya talepleri ise daha sıkı değerlendirilir; çünkü kanun, tasfiyesi tamamlanmış şirketin terkinden sonra ticari faaliyete dönmesini değil, eksik kalan tasfiye işlemlerinin tamamlanmasını amaçlar.
Bu nedenle tasfiye memurlarının, alacaklılara çağrı ve bilinen alacaklılara bildirim yükümlülüğünü eksiksiz yerine getirmesi, terkinden sonra ihya davasıyla ve kişisel sorumluluk talepleriyle karşılaşmamanın en etkili yoludur.
Tasfiye memurlarının sorumluluğu
Tasfiye memurları, kanundan ve esas sözleşmeden doğan yükümlülüklerini kusurlu olarak ihlal etmeleri hâlinde şirkete, pay sahiplerine ve alacaklılara karşı verdikleri zarardan TTK m. 553 uyarınca sorumludur. Alacaklılara çağrı yapılmadan veya bir yıllık süre beklenmeden malvarlığının pay sahiplerine dağıtılması, en sık karşılaşılan sorumluluk sebebidir. Yönetim kurulu üyelerinin ve tasfiye memurlarının sorumluluğu Yönetim Kurulu Üyelerinin Sorumluluğu (TTK 553) yazımızda incelenmiştir.
Vergi hukuku bakımından da tasfiye memurlarının sorumluluğu bulunmaktadır. Şirketin ödenmemiş vergi borçları için kanuni temsilcilerin sorumluluğu, tasfiye memurlarını da kapsayabilir. Bu konu Şirket Müdürü ve Ortağının Vergi Borcundan Sorumluluğu (VUK 10, 6183 m. 35) yazımızda anlatılmıştır.
Vergisel yükümlülükler
Kurumlar Vergisi Kanunu m. 17 uyarınca tasfiyeye giren şirketin kazancı, tasfiye dönemi esas alınarak tespit edilir. Tasfiye başlangıcından itibaren her takvim yılı bir tasfiye dönemi sayılır ve her dönem için beyanname verilir. Tasfiyenin sona erdiği tarihte nihai tasfiye beyannamesi verilir. Vergi dairesi, terkin öncesinde vergi incelemesi yapabilir. Pay sahiplerine dağıtılan tasfiye bakiyesi de gelir vergisi bakımından değerlendirilir.
Örnek olay
İki ortaklı bir yazılım anonim şirketi, ortakların farklı iş alanlarına yönelmesi nedeniyle faaliyetlerine son vermeye karar vermiştir. Genel kurul, Mart 2026’da şirketin sona ermesine ve yönetim kurulu üyelerinden birinin tasfiye memuru olarak atanmasına karar vermiştir. Karar ticaret siciline tescil edilmiş ve şirketin unvanına “tasfiye hâlinde” ibaresi eklenmiştir.
Tasfiye memuru başlangıç bilançosunu hazırlamış, alacaklılara Türkiye Ticaret Sicili Gazetesi’nde ve şirketin internet sitesinde üç kez ilanla çağrı yapmış ve bilinen tedarikçilere taahhütlü mektup göndermiştir. Şirketin ofis ekipmanları satılmış, müşterilerden alacaklar tahsil edilmiş ve borçlar ödenmiştir. Ancak eski bir çalışanın kıdem tazminatı davası devam ettiği için dava konusu tutar bankaya bloke edilmiştir. Üçüncü ilandan itibaren bir yıl geçtikten sonra kalan para ortaklara paylaştırılmış, nihai tasfiye beyannamesi verilmiş ve şirket sicilden terkin edilmiştir.
Sıkça sorulan sorular
Tasfiye ne kadar sürer?
Alacaklılara çağrı ve bir yıllık bekleme süresi nedeniyle tasfiye en az bir yıldan biraz fazla sürer. Şirketin malvarlığı ve devam eden davalar süreyi uzatabilir.
Borçlu şirket tasfiye edilebilir mi?
Borçlar malvarlığıyla ödenebiliyorsa evet. Borca batıklık varsa tasfiye memurları mahkemeye bildirimde bulunmalıdır.
Tasfiye hâlindeki şirkete icra takibi yapılabilir mi?
Evet. Tüzel kişilik devam ettiği için tasfiye hâlindeki şirkete karşı takip yapılabilir ve dava açılabilir.
Pay sahipleri tasfiye sırasında şirketten para çekebilir mi?
Hayır. Kalan malvarlığı ancak borçlar ödendikten ve bir yıllık süre dolduktan sonra dağıtılabilir.
Sonraki adım
Şirketi kapatmaya karar veren ortakların, sona erme kararı öncesinde şirketin borç ve alacak durumunu, devam eden davaları ve vergisel yükümlülüklerini değerlendirmesi gerekir. Tasfiye sürecindeki ilan ve bekleme sürelerine uyulmaması tasfiye memurlarının kişisel sorumluluğuna yol açar. Şirket kuruluşuna ilişkin bilgi için Anonim Şirket Kuruluşu yazımıza bakılabilir.
Mevzuat: 6102 sayılı Türk Ticaret Kanunu m. 529-548, 553; 5520 sayılı Kurumlar Vergisi Kanunu m. 17..
Bu yazı, 13 Kasım 2026 tarihi itibarıyla yürürlükte bulunan mevzuata göre hazırlanmıştır. Genel bilgilendirme amaçlıdır; somut durum için hukuki destek alınmalıdır.